
Investmentfonds: Ein Leitfaden zum breit gestreuten Investieren
Viele sicherheitsbewusste Anleger wollen beim Investieren keine hohen Risiken eingehen. Statt allein ins tiefe Ende des Anlagebeckens zu springen – ein Sprung, der durchaus beängstigend sein kann –, erhöhen sie ihr Wohlbefinden lieber dadurch, sich mit anderen Anlegern zusammenzutun. Das Geld wird gebündelt und gemeinsam breit gestreut in Investmentfonds angelegt.

Was sind Investmentfonds?
Investmentfonds werden von einem professionellen Fondsmanager verwaltet. Fondsgesellschaften, die bei der US-Börsenaufsicht SEC registriert sind und von einem SEC-zugelassenen Berater geführt werden, legen die Mittel mehrerer Anleger zu gemeinsamen Anlagen zusammen. Jeder Anleger hält über Fondsanteile einen anteiligen Anspruch auf das Gesamtvermögen, das zu einem Portfolio gebündelt wird. Anteile an Investmentfonds können nicht über den Sekundärmarkt, etwa eine Börse, gekauft werden. Sie müssen direkt bei der Fondsgesellschaft oder über einen Fondsvermittler erworben werden. Wer Anteile verkaufen möchte, gibt sie an den Fonds oder dessen Vermittler zurück.
Vorteile von Investmentfonds
In der Regel genügt schon wenig Kapital, um in Investmentfonds zu investieren. Manche Vermittler verlangen keine Mindestanlagesumme, sodass auch Einsteiger einsteigen können. Risiken bestehen bei jeder Anlage, doch Investmentfonds gelten im Vergleich zu Einzelaktien oder Anleihen als risikoärmer, weil sie breit streuen. Statt Anteile eines einzelnen Unternehmens zu kaufen, wird das gebündelte Kapital über viele Unternehmen oder Branchen verteilt. Diese Diversifikation verhindert, dass alles auf eine Karte gesetzt wird. Wer Anteile zurückgeben möchte, kann das an jedem Handelstag tun und erhält sein Geld innerhalb einer Woche – die SEC schreibt vor, dass Fondsgesellschaften nach Rückgabe der Anteile binnen sieben Tagen zahlen müssen.
Nachteile von Investmentfonds
Der größte Nachteil dürfte sein: Eine Garantie gibt es nie – jede Anlage ist mit Risiko verbunden. Hinzu kommen Kosten zusätzlich zum Anlagebetrag. Dazu zählen Verwaltungs- und Jahresgebühren sowie Ausgabeaufschläge und Betriebskosten. Selbst wenn der Fonds eine negative Rendite liefert, fallen diese Gebühren an. Zudem können Sie nicht steuern, welche Anlagen Ihre Fondsgesellschaft oder Ihr Vermittler auswählt. Sobald Ihr Geld mit dem anderer Anleger gebündelt ist, entscheidet die Fondsverwaltung über die Verwendung.
Arten von Investmentfonds
Die SEC unterscheidet vier Hauptkategorien: Aktienfonds, Rentenfonds, Geldmarktfonds und Zielfonds. Aktienfonds unterteilen sich weiter, etwa in Ertragsfonds, die regelmäßig Dividenden ausschütten und das Einkommen ergänzen, und Wachstumsfonds, die überdurchschnittliche Renditechancen bieten, dafür aber nicht laufend ausschütten. Rentenfonds unterscheiden sich stark in Typ und Risiko, da ihr Ziel hohe Erträge häufig mit entsprechend hohen Risiken verbindet. Geldmarktfonds gelten als risikoarm, weil sie ausschließlich in kurzfristige, hochwertige Anlagen investieren. Zielfonds, auch Lebenszyklusfonds genannt, orientieren sich an einem konkreten Termin – meist dem Renteneintritt. Sie kombinieren verschiedene Anlageklassen wie Aktien und Anleihen und verschieben deren Gewichte im Zeitverlauf entsprechend der Fondsstrategie.
Beispiele
Laut Kiplinger war der Aktienindex Standard & Poor's 500 im Jahr 2017 mit einer Rendite von satten 22 Prozent für Anleger in Aktienfonds eine Ausnahmeerscheinung. U.S. News & World Report nennt den USAA Intermediate Term Bond Fund und den Payden Corporate Bond Fund als Beispiele für leistungsstarke Unternehmensrentenfonds. Geldmarktfonds umfassen Anlagen in US-Schatzinstrumente und Staatsfonds. JPMorgan Smart Retirement Income Fund und Vanguard Target Retirement Income sind zwei Vertreter der Zielfonds.
-
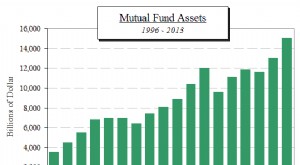
Investmentfonds verstehen: Ein umfassender Leitfaden
Investmentfonds sind eines der wichtigsten Anlageinstrumente für Privatanleger. Sie ermöglichen Diversifikation, indem sie das Geld vieler Anleger bündeln und in eine Vielzahl von Wertpapieren investi
-
Krypto-Hedgefonds: Chancen im entstehenden Markt
Traditionelle Hedgefonds sind seit Jahren aktiv und ermöglichen Investoren den Zugang zu nahezu allen Anlageklassen wie Renten, Aktien, Währungen und Rohstoffen. Jüngst rückten Kryptowährungen in den
Investition
- Geschichte der Investmentfonds: Ursprünge und frühe Fonds
- Geschlossene Investmentfonds (Closed-End Funds) im Überblick
- Schwarze Kassen (Slush Funds): Definition, Zweck und illegale Verwendung
- Investmentfonds verstehen: Chancen und Risiken im Überblick
- Segregated Funds: Versicherungsgebundene Investments verstehen
- Marktkapitalisierungsfonds verstehen: Ein umfassender Leitfaden
- Quant-Fonds: Was sie sind und wie sie funktionieren
- Investmentfonds einfach erklärt: Ein verständlicher Leitfaden zum Investieren
- Mid-Cap-Aktienfonds: Risiko, Rendite und Anlage verstehen
-
 Vulture Funds erklärt: Investieren in notleidende Schuldtitel
Vulture Funds (Geierfonds) sind eine Teilmenge der Hedgefonds, die in notleidende Wertpapiere mit hoher Ausfallwahrscheinlichkeit investieren. Sie kaufen riskante Schuldtitel zu stark reduzierten Kurs...
-
 Kommunalanleihen: Steuerbegünstigtes Investieren einfach erklärt
Kommunalanleihen sind eine attraktive Anlage für Privatpersonen – besonders für Menschen in hohen Einkommensklassen –, die nach Vermögenswerten suchen, die steuerbegünstigte Erträge abwerfen.Was diese...