
Vermögensverwaltungsgesellschaften: Ein umfassender Leitfaden
Was ist eine Vermögensverwaltungsgesellschaft?
Eine Vermögensverwaltungsgesellschaft, im Englischen Asset Management Company oder AMC, verwaltet gebündeltes Kapital von Anlegern. Das Kapital wird in verschiedene Anlagen investiert, etwa Aktien, Anleihen, Immobilien oder andere Instrumente. Neben Portfolios vermögender Privatanleger verwalten solche Gesellschaften auch Hedgefonds, Pensionspläne und Fonds für kleinere Anleger.
Im allgemeinen Sprachgebrauch werden Vermögensverwaltungsgesellschaften auch als Money Manager bezeichnet. Anbieter öffentlicher Investmentfonds oder ETFs werden häufig Fondsgesellschaften genannt. Bekannte Beispiele sind Vanguard, Fidelity und T. Rowe Price.
Der Erfolg und die Größe einer Vermögensverwaltungsgesellschaft werden häufig am verwalteten Vermögen gemessen, auch Assets under Management oder AUM genannt.
Die wichtigsten Erkenntnisse
- Vermögensverwaltungsgesellschaften investieren gebündeltes Kapital in verschiedene Wertpapiere und Anlagen.
- Sie reichen von kleinen Vermögensverwaltern für vermögende Privatkunden bis zu großen Fondsanbietern mit Billionen an AUM.
- Die Vergütung erfolgt meist als Prozentsatz des verwalteten Vermögens.
- Viele Vermögensverwaltungsgesellschaften unterliegen einer treuhänderischen Pflicht.
Vermögensverwaltungsgesellschaften verstehen
Da Vermögensverwaltungsgesellschaften über mehr Ressourcen verfügen als einzelne Anleger, können sie häufig bessere Diversifikation und günstigere Konditionen bieten. Durch große Einkaufsvolumina können Skaleneffekte genutzt werden.
Gebündelte Anlagen ermöglichen es Anlegern auch, Mindestanlagebeträge zu umgehen und mit geringem Kapitaleinsatz Zugang zu breit gestreuten Portfolios zu erhalten.
Gebühren von Vermögensverwaltungsgesellschaften
In der Regel wird eine Verwaltungsgebühr als Prozentsatz des verwalteten Vermögens erhoben. Diese Gebühr wird häufig jährlich festgelegt und monatlich berechnet.
Beispiel: Bei einer jährlichen Gebühr von 1 Prozent und einem Portfolio von 10 Millionen US-Dollar beträgt die Jahresgebühr 100.000 US-Dollar. Da Portfoliowerte schwanken, schwankt auch die monatliche Gebühr.
Steigt das Portfolio im Folgejahr auf 12 Millionen US-Dollar, erhöhen sich die Gebühren um 20.000 US-Dollar. Fällt das Portfolio auf 8 Millionen US-Dollar, sinken die Gebühren um 20.000 US-Dollar. Diese Struktur kann die Interessen des Verwalters mit denen der Anleger in Einklang bringen, da beide von Wertentwicklungen abhängen.
Viele Anbieter verlangen eine Mindestgebühr, etwa 5.000 oder 10.000 US-Dollar, und konzentrieren sich auf Kunden mit Portfolios von mindestens 500.000 oder 1 Million US-Dollar. Hedgefonds können zusätzlich Erfolgsgebühren verlangen. Das Modell Two and Twenty mit 2 Prozent Verwaltungsgebühr und 20 Prozent Erfolgsbeteiligung ist in der Branche verbreitet.
Buy Side
Vermögensverwaltungsgesellschaften werden häufig als Buy-Side-Firmen bezeichnet. Sie treffen Anlageentscheidungen auf Basis eigener Research-Analysen und nutzen zusätzlich Empfehlungen von Sell-Side-Firmen.
Sell-Side-Firmen wie Investmentbanken und Broker verkaufen Anlage-Dienstleistungen und erstellen Marktanalysen. Ihr Ziel ist es, Handelsaufträge zu generieren, an denen sie Provisionen verdienen.
Unterschiede zwischen Vermögensverwaltungsgesellschaften und Brokerhäusern
Broker und Vermögensverwaltungsgesellschaften überschneiden sich in vielen Bereichen. Viele Broker bieten Vermögensverwaltung, Anlageberatung und eigene Fonds an.
Allerdings nehmen Brokerhäuser oft nahezu jeden Kunden an und müssen ihre Dienstleistungen als geeignet darstellen. Geeignet bedeutet, dass sie im Rahmen der erklärten Ziele sorgfältig handeln müssen. Verluste sind jedoch nicht automatisch ein Haftungsgrund, sofern die Beratung angemessen war.
Vermögensverwaltungsgesellschaften unterliegen dagegen häufig strengeren treuhänderischen Pflichten. Sie müssen im besten Interesse der Kunden handeln und Interessenkonflikte vermeiden. Verstöße können rechtliche Konsequenzen haben. Diese strengere Pflicht besteht unter anderem, weil Vermögensverwalter häufig über eigene Entscheidungsbefugnisse bei Transaktionen verfügen. Broker müssen dagegen in der Regel vor jeder Order eine Genehmigung einholen.
Vermögensverwaltungsgesellschaften wickeln Trades häufig über einen designated Broker ab. Dieser kann auch als Depotbank dienen. Zudem verlangen Vermögensverwalter oft höhere Mindestanlagen als Broker und berechnen Gebühren statt Provisionen.
Vorteile
- Professionelle und rechtlich gebundene Verwaltung
- Diversifikation
- Größere Auswahl an Anlagen
- Skaleneffekte
Nachteile
- Hohe Verwaltungsgebühren
- Hohe Mindestanlagen
- Risiko, den Markt nicht zu schlagen
Beispiel einer Vermögensverwaltungsgesellschaft
Viele bekannte Fondsanbieter sind Vermögensverwaltungsgesellschaften. Auch große Banken und Broker haben eigene Asset-Management-Abteilungen für vermögende Kunden und Institutionen.
Ein Beispiel ist RMB Capital, ein unabhängiger Investment- und Beratungsanbieter mit rund 10 Milliarden US-Dollar AUM. Das Unternehmen hat seinen Sitz in Chicago und weitere Büros in den USA. Zu den Geschäftsbereichen gehören:
- RMB Wealth Management für vermögende Privatanleger
- RMB Asset Management für institutionelle Anleger
- RMB Retirement Solutions für betriebliche Altersvorsorge
Die Tochtergesellschaft RMB Funds verwaltet sechs Investmentfonds.
-
Asset-Liability-Management (ALM): Ein umfassender Leitfaden
Das Asset-Liability-Management (ALM), also die Steuerung von Aktiva und Passiva, ist eine Praxis, mit der Finanzinstitute Risiken mindern, die aus einer Diskrepanz zwischen Vermögenswerten und Verbind
-
Strategisches Management: Definition, Ziele und Umsetzung
Strategisches Management umfasst die Formulierung und Umsetzung wesentlicher Ziele und Projekte durch die Unternehmensführung im Interesse der Anteilseigner. Üblicherweise beginnt der Prozess mit eine
Fondsinformationen
- Bestandsgesundheit für den Unternehmenserfolg optimieren
- Vermögensverwaltungskonten (Asset Management Accounts): Ein umfassender Leitfaden
- Vermögensverwaltung & Investment für eine sichere Zukunft meistern
- Professionelles Investmentmanagement für Kleinanleger | Portfoliowachstum
- Wohnungsbau-Investmentmanagement: Renditen maximieren & Mieterbeziehungen pflegen
- Professionelle Vermögensverwaltung: Capital Asset Advisors und ihre Leistungen
- Treuhänderische Vermögensverwaltung verstehen: Vermögensschutz und Nachlassplanung
- Asset-Liability-Management (ALM): Aktiva- und Passivasteuerung im Überblick
- Sale-and-Lease-Back: Verkauf mit Rückmietung erklärt
-
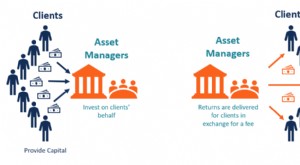 Vermögensverwaltungsgesellschaften: Definition, Gebühren, Vor- und Nachteile
Eine Vermögensverwaltungsgesellschaft (englisch: Asset Management Company, AMC) legt gebündeltes Kapital im Auftrag ihrer Kunden an. Das eingesammelte Vermögen wird in verschiedene Anlageklassen inves...
-
 Asset Retirement Obligation (ARO): Definition und finanzielle Auswirkungen
Eine Asset Retirement Obligation (ARO) ist eine rechtliche Verpflichtung, die mit der Stilllegung, Entsorgung oder Wiederherstellung eines langfristigen Vermögenswerts verbunden ist. Sie entsteht häuf...