
Immobilien zurück an der Spitze: Das ist die Lieblingsanlage der Amerikaner
Aktien waren lange die glamouröseste der großen Anlageklassen. Zahlreiche Hollywoodfilme drehten sich um das schnelle Geld an der Börse und den Aufstieg zum Wall-Street-Granden.
Trotz ihrer starken Langfristrenditen – über Jahrzehnte im Schnitt rund 10 Prozent pro Jahr – sind Aktien jedoch nicht mehr die bevorzugte langfristige Anlage der Amerikaner. Was ist es dann? Nach einer landesweiten Bankrate-Umfrage: Immobilien.
Jahre nach dem Immobilien-Crash, der die Wirtschaft schwer getroffen hatte, sehen viele Amerikaner Immobilien nach wie vor als ihre erste Wahl. 31 Prozent der Befragten nannten Immobilien als bevorzugte Anlage für Geld, das sie frühestens in zehn Jahren oder später benötigen. Das ist das beste Ergebnis für Immobilien in den sieben Jahren, in denen Bankrate diese Umfrage durchführt.
2018 waren Aktien die beliebteste Anlage. In diesem Jahr landeten sie mit 20 Prozent abgeschlagen auf Platz zwei.
Cash-Anlagen wie Sparbücher und CDs kamen mit 19 Prozent auf Platz drei, Gold und andere Edelmetalle erreichten 11 Prozent. Anleihen wählten 7 Prozent als favorisierte Langfristanlage, Bitcoin und andere Kryptowährungen 4 Prozent. Für 5 Prozent der Befragten war keine dieser Optionen die beste Anlageform.
Millennials entdecken Immobilien für sich
Zwar wird oft beklagt, dass Millennials keine Lust auf Wohneigentum hätten – an fehlendem Interesse liegt es aber nicht. Mit 36 Prozent schnitt diese Generation bei der Bevorzugung von Immobilien als Langfristanlage am stärksten ab.
Immobilien blieben jedoch über alle Generationen hinweg die beliebteste Anlage: bei der Generation X 31 Prozent, bei den Babyboomern 30 Prozent und bei der Stillen Generation 23 Prozent.
„Millennials stehen Immobilien aufgeschlossener gegenüber als jede andere Altersgruppe, haben sich von Cash etwas distanziert und stehen dem Aktienmarkt bei Anlagehorizonten von mehr als zehn Jahren weiterhin skeptisch gegenüber", sagt Greg McBride, CFA, Chief Financial Analyst bei Bankrate.
Bemerkenswert ist die nahezu identische Verteilung über alle vier Einkommensgruppen: Zwischen 32 und 34 Prozent entfielen auf Immobilien – bei Haushalten mit mehr als 75.000 Dollar Jahreseinkommen ebenso wie bei 50.000 bis 75.000, 30.000 bis 50.000 und unter 30.000 Dollar.
Immobilien – oder zumindest Sachwerte – liegen den Amerikanern am Herzen.
Aktien bei Besserverdienern beliebter
Immobilien lagen in jeder Alters- und Einkommensgruppe vorn, doch Aktien waren bei Besserverdienern deutlich populärer als bei Geringverdienern – in den höchsten Einkommensgruppen etwa zwei- bis fast dreimal so oft.
Bei den beiden Gruppen mit mindestens 50.000 Dollar Einkommen waren Aktien in 28 und 29 Prozent der Nennungen die erste Wahl, dicht hinter Immobilien. In den beiden Gruppen unter 50.000 Dollar wurden sie nur in 15 und 11 Prozent genannt.
Je höher das Einkommen, desto wahrscheinlicher also die Präferenz für Aktien.
Geringere Einkommen zeigten dagegen eine höhere Neigung zu Cash-Anlagen wie Sparkonten und CDs (22 Prozent) sowie zu Gold und anderen Edelmetallen (12 bis 17 Prozent).
Kryptowährungen vor allem bei Jüngeren
Ein bemerkenswertes, wenn auch wenig überraschendes Ergebnis: die starke Vorliebe jüngerer Generationen für Bitcoin und andere Kryptowährungen.
Millennials wählten Kryptowährungen in etwa 9 Prozent der Fälle als favorisierte Langfristanlage – rund dreimal so häufig wie die Generation X. Bei älteren Generationen war die Nennung von virtuellen Währungen praktisch bedeutungslos.
Viele Anleger haben Kryptowährungen abgeschrieben, doch eines der größten Unternehmen der Welt arbeitet an einem Projekt, das etablierte Zahlungsnetze unter Druck bringen könnte. Der Social-Media-Konzern Facebook entwickelt mit Libra eine virtuelle Währung, die potenziell günstiger sein könnte als klassische Zahlungsdienstleistungen.
Sinkende Zinsen dürften Anlageentscheidungen kaum verändern
Die Federal Reserve hatte Zinssenkungen angedeutet, und Anleger rechneten in den Wochen zuvor nahezu einhellig damit. Vor diesem Hintergrund fragte die Umfrage auch, wie sich sinkende US-Zinsen auf Anlageentscheidungen auswirken würden.
Das überraschende Ergebnis: Die Wirkung wäre offenbar gering. Die Befragten gaben an, dass niedrigere Zinsen sie kaum dazu bewegen würden, in den Aktienmarkt zu investieren, Kredite aufzunehmen oder Geld auf Sparkonten und CDs zu legen.
„Eine Zinssenkung der Fed dürfte kaum beeinflussen, wie Verbraucher ihre Finanzen steuern", sagt McBride. „Nur eine Minderheit der Amerikaner sagt, sie würde als Folge mehr sparen, mehr investieren oder mehr leihen."
Beispielsweise erklärten nur 40 Prozent, sie würden bei sinkenden Zinsen eher Geld in Cash-Anlagen wie Sparkonten und CDs verschieben.
26 Prozent würden eher mehr Kredit aufnehmen, 33 Prozent eher in den Aktienmarkt investieren.
Die Antworten variierten jedoch mit dem Einkommen: Haushalte unter 50.000 Dollar (37 bis 49 Prozent) waren eher bereit, Geld in Bankprodukte zu verschieben, als Haushalte mit höherem Einkommen (31 bis 33 Prozent). Je niedriger das Einkommen, desto größer die Neigung, Vermögen zur Bank zu bringen.
Was Anleger für ihre Ziele tun sollten
Jeder sollte die Anlage wählen, die zur eigenen Situation passt – unabhängig davon gibt es aber kluge Wege, die Ziele zu erreichen, ob mit Aktien, Bankkonten, Anleihen oder etwas ganz anderem.
Wer Vermögen zur Bank verlagert, sollte ein Institut mit höheren Zinsen suchen. Direktbanken bieten viele Vorteile einer Filialbank und zahlen dabei deutlich bessere Zinsen.
Wer in Aktien einsteigt, sollte einen Broker wählen, der zu den eigenen Bedürfnissen passt – nicht zwingend den günstigsten oder auffälligsten. Viele Broker bieten Research und Bildungsangebote einschließlich Studien, die Anlageentscheidungen erleichtern.
Methodik
Bankrate beauftragte SSRS mit der Durchführung der Umfrage. Sofern nicht anders angegeben, stammen alle Zahlen von SSRS. Die Gesamtstichprobe umfasste 1.015 Befragte. Die Erhebung fand vom 25. bis 30. Juni 2019 telefonisch statt. Die Daten sind gewichtet, um die Zielbevölkerung abzubilden; die Fehlermarge für die Gesamtbefragten liegt bei 3,35 Prozentpunkten bei einem Konfidenzniveau von 95 Prozent.
-
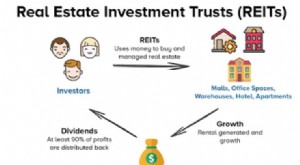
REITs: Mit Immobilienfonds in Immobilien investieren – der Ratgeber
Ein Real Estate Investment Trust (REIT) ist eine Gesellschaft, die einkommensstarke Immobilien besitzt oder finanziert – im Auftrag ihrer Anteilseigner. Man kann einen REIT als Holdinggesellschaft für
-
Immobilien-Crowdinvesting: Mit wenig Kapital in Immobilien investieren
Historisch betrachtet hat Immobilienbesitz den Aktienmarkt outperformt. Andrew Carnegie wird das Zitat zugeschrieben, 90 % aller Millionäre hätten ihr Vermögen über Immobilien aufgebaut. Warum ist die
Investition
- Immobilienchancen nutzen: Immobilienforen als Hebel einsetzen
- Sich vor Anlagebetrug schützen: Ein umfassender Leitfaden
- Immobilieninvestments: Risiken, Chancen und Anlageformen
- Nachweis der Finanzmittel beim Immobilienkauf: Ein umfassender Leitfaden
- REITs vs. direkte Immobilien: Ihre Anlageoptionen verstehen
- Kanadischer Immobilienmarkt: Chancen und Risiken für Investoren
- Niederländischer Immobilienmarkt: Trends und Ausblick nach COVID
- REITs: In Immobilien investieren, ohne selbst Eigentümer zu sein
- Immobilien als Kapitalanlage: Chancen und Risiken
-
 Marktausblick: Kurzfristig optimistisch, langfristig skeptisch
Nachdem sich der US-Aktienmarkt vom schlechtesten Dezember seit der Weltwirtschaftskrise erholt hat, blicken Anleger den kommenden zwölf Monaten überwiegend zuversichtlich entgegen – so die neuen Erge...
-
 REITs: Ein Leitfaden für Einsteiger in Immobilieninvestments
REITs, also Real Estate Investment Trusts, ermöglichen Anlegern, in Immobilien zu investieren, ohne selbst Objekte zu kaufen oder zu verwalten. Sie bündeln Kapital und investieren in Immobilien oder i...