
Kontrahentenrisiko in Finanzkontrakten verstehen
Kontrahentenrisiko ist das Risiko, dass die andere Partei eines Finanzkontrakts ihren Verpflichtungen nicht nachkommt. Bei jedem Derivat muss eine Partei die Gegenseite übernehmen.
Credit Default Swaps werden häufig außerbörslich gehandelt. Dort besteht ein höheres Kontrahentenrisiko als an einer zentralen Börse, weil die Parteien die Bonität des jeweils anderen nicht immer vollständig kennen.
Kontrahentenrisiko und Finanzkrise
Während der globalen Finanzkrise wurde das Kontrahentenrisiko besonders sichtbar. AIG verkaufte Credit Default Swaps und konnte schließlich Sicherheiten nicht mehr ausreichend stellen. Die US-Regierung griff ein, um eine Kettenreaktion im Finanzsystem zu verhindern.
Differenz zwischen Kreditrisiko und Kontrahentenrisiko
Ein Kredit hat Ausfallrisiko. Ein Derivat hat Kontrahentenrisiko. Bei einem Kredit ist das Engagement relativ einfach zu bestimmen. Bei einem Derivat hängt der Wert von Marktbewegungen ab und kann positiv oder negativ sein.
Beispiel: Zins-Swap
Zwei Banken schließen einen Zins-Swap über 100 Millionen US-Dollar mit fünf Jahren Laufzeit ab. Bank A zahlt variablen Zins, Bank B zahlt 4 Prozent fest. Die Zahlungen werden saldiert.
Zu Beginn ist der Swap für beide Seiten wertneutral. Wenn die Zinsen später fallen, wird Bank A einen positiven Wert haben. Nur die Bank mit einem positiven Marktwert trägt ein Kontrahentenrisiko.
Wichtige Kennzahlen
- Credit Exposure ist der aktuellen Verlust bei Ausfall der Gegenpartei.
- Expected Exposure ist der erwartete positive Marktwert an einem zukünftigen Datum.
- Potential Future Exposure ist ein quantilbasierter Wert für mögliche zukünftige Verluste.
Potential Future Exposure ähnelt dem Value at Risk. Während VaR Marktrisiken aus Verlusts misst, misst PFE Kreditrisiken aus Gewinnen.
Berechnung mit Monte-Carlo-Simulation
Da Derivate zweiseitige Kontrakte sind, werden häufig Monte-Carlo-Simulationen verwendet. Dabei werden viele mögliche zukünftige Zinspfade simuliert. Für jeden Pfad wird der Swap neu bewertet. Aus den positiven Werten werden Expected Exposure und Potential Future Exposure abgeleitet.
Dodd-Frank Act
Nach der Finanzkrise führte der Dodd-Frank Act Regeln für den Swap-Markt ein. Dazu gehören Meldepflichten und zentrale Handelsplattformen. Wenn ein Swap über eine Börse abgewickelt wird, übernimmt die Clearingstelle die Rolle des Kontrahenten und reduziert das Ausfallrisiko.
Fazit
Kontrahentenrisiko ist besonders bei bilateralen Derivaten relevant. Exposure entsteht vor allem bei einer positiven Position. Banken und Investoren müssen aktuelle und zukünftige Risiken messen, um Gegenparteien und Portfolios sicher zu steuern.
-

Mismatch-Risiko: Ursachen, Beispiele und Gegenmaßnahmen
Was ist ein Mismatch-Risiko? Das Mismatch-Risiko bezeichnet die Gefahr von Verlusten, wenn zwei oder mehr Parteien, Ziele, Laufzeiten oder Finanzierungsstrukturen nicht zusammenpassen. Häufig zeigt es
-
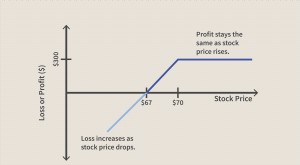
Put-Optionen verstehen: Ein Leitfaden für Einsteiger
Eine Put-Option ist ein Optionskontrakt, der dem Käufer das Recht gibt, den Basiswert vor Verfall zu einem festgelegten Preis zu verkaufen. Verkäufer oder Stillhalter einer Put-Option verpflichtet sic
Optionen
- Risk Reversal: Strategie zur Absicherung mit Optionen
- Settlement Risk verstehen: Definition, Arten und Minderung
- Risikoprofile verstehen: Individuelle und organisatorische Bewertung
- Banktratte (Bank Draft): Garantierte Zahlungsinstrumente erklärt
- Bankkredit verstehen: Darlehen für Privatpersonen und Unternehmen
- Bankreserven verstehen: Ein Schlüssel zur Finanzstabilität
- Banken verstehen: Arten, Funktionen und Regulierung
- Bankgarantie: Definition, Zweck und Funktionsweise
- Risikoprämie erklärt: Investitionsrisiko und Rendite verstehen
-
Swap-Bank: So funktionieren Zins- und Währungsswaps
Was ist eine Swap-Bank? Eine Swap-Bank ist eine Institution, die als Vermittler zwischen zwei Parteien auftritt, die einen Zins- oder Währungsswap abschließen möchten. Häufig bleiben die Kontrahenten ...
-
Kontrahenten in Finanztransaktionen: Definition, Typen und Risiko
Was ist ein Kontrahent? Ein Kontrahent ist die andere Partei einer Finanztransaktion. Jeder Kauf benötigt einen Verkäufer und jeder Verkauf einen Käufer. Bei einer Order über 1.000 Aktien können beisp...