
Yield Curve Rollover: Zinskurvenstrategie einfach erklärt
Beim Yield Curve Rollover verkaufen Anleger Anleihen vor ihrer Fälligkeit, um von einer normal geneigten Zinskurve zu profitieren. Die Strategie wird auch als Rollieren der Zinskurve bezeichnet.
Funktionsweise
Anleihen mit längerer Laufzeit bieten häufig höhere Renditen. Wenn Anleger eine langfristige Anleihe kaufen und nach einigen Jahren verkaufen, ist die Restlaufzeit kürzer. Die Anleihe kann dann zu einem niedrigeren Zinsniveau bewertet werden, was den Kurs steigen lässt.
Vorteile
Die Strategie kann höhere Kuponerträge und Kursgewinne ermöglichen, ohne die volle Laufzeit bis zur Fälligkeit zu halten. Gleichzeitig bleibt das Zinsänderungsrisiko begrenzt, weil die Anleihe früher verkauft wird.
Bester Zeitpunkt
Die Strategie ist besonders geeignet, wenn die Zinskurve normal verläuft und Zinsen niedrig sind oder voraussichtlich steigen. Dann können langfristige Anleihen attraktiv sein, während ein Verkauf vor Fälligkeit das Risiko gegenüber langfristigen Zinsschwankungen reduziert.
Wann die Strategie nicht passt
Bei einer inversen Zinskurve sind kurzfristige Anleihen renditestärker als langfristige. Dann fehlt der Anreiz, länger laufende Papiere zu kaufen. Auch Premiumanleihen eignen sich weniger, weil ihr Wert mit abnehmender Laufzeit sinken kann.
-

Short Interest Ratio: Anlegerstimmung und Marktrisiko verstehen
Was bedeutet der Short Interest Ratio? Der Short Interest Ratio ist eine Kennzahl aus der Finanzanalyse. Sie zeigt, wie viele Handelstage es im Durchschnitt dauern würde, bis alle leerverkauften Aktie
-
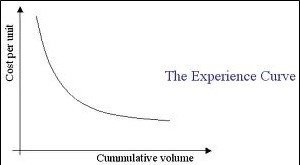
Erfahrungskurve: Kostensenkung und Effizienz verstehen
Die Erfahrungskurve beschreibt den Zusammenhang zwischen kumulierter Produktionsmenge und Stückkosten. Sie besagt, dass Unternehmen mit steigender Erfahrung in der Herstellung eines Produkts geringere
Finanzen
- Annual Percentage Yield (APY): Effektive Jahresrendite verstehen
- Binomialer Zinsbaum: Definition, Verwendung und Anwendung
- Zinseszinsformel: Berechnung und praktisches Beispiel
- Effektiver Jahreszins (EAR): verstehen und berechnen
- Effektiver Jahreszins (EAR): Grundlagen und Berechnung
- Fisher-Gleichung erklärt: Inflation und Realzins verstehen
- Interest Rate Parity: Zinsparität erklärt
- Invertierte Zinskurve verstehen: Ein Indikator für Rezession?
- Den Leitzins verstehen: Seine Wirkung auf die Wirtschaft
-
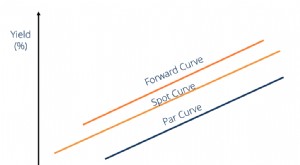 Die Forward-Kurve verstehen: Ein umfassender Leitfaden
Die Forward-Kurve (Terminkurve) ist die grafische Darstellung der Beziehung zwischen dem Preis von Terminkontrakten und deren Restlaufzeit. Die vertikale Achse misst den Preis eines Forward-Kontrakts,...
-
 Die Par-Renditekurve verstehen: Ein Leitfaden für Anleger
Die Par-Renditekurve (Par Yield Curve) ist eine grafische Darstellung, die die Rendite bis zur Verfallzeit (Yield to Maturity, YTM) verschiedener Anleihen zeigt. Häufig wird sie genutzt, um zu beurtei...