
Die Forward-Kurve verstehen: Ein umfassender Leitfaden
Die Forward-Kurve (Terminkurve) ist die grafische Darstellung der Beziehung zwischen dem Preis von Terminkontrakten und deren Restlaufzeit. Die vertikale Achse misst den Preis eines Forward-Kontrakts, die horizontale Achse die Zeit bis zur Fälligkeit.
Die Forward-Kurve ist statisch und zeigt die Beziehung zwischen Preis und Restlaufzeit zu einem bestimmten Zeitpunkt. Ist die Spotkurve steigend, liegt die Forward-Kurve darüber und die Parkurve darunter.

Was sind Festgeschäfte (Forwards)?
Ein Festgeschäft ist die Verpflichtung, eine Ware zu einem bestimmten Preis an einem künftigen Datum zu kaufen oder zu verkaufen. Es besteht aus zwei Hauptkomponenten:
- Der Laufzeit, also wie weit in der Zukunft die Transaktion stattfindet.
- Dem Preis (Spot Price), also zu welchem Kurs die Transaktion erfolgt.
Standardisierte Festgeschäfte gelten für vorbestimmte Mengen und legen nur die Laufzeit fest. Ein Standardkontrakt über 1 Unze Gold mit Lieferdatum 31. Januar 2019 garantiert dem Inhaber beispielsweise 1 Unze Gold zu diesem Datum. Ebenso garantiert ein Kontrakt {31. Oktober 2019, 1 Unze Silber} seinem Inhaber 1 Unze Silber an diesem Tag.
Normale Forward-Kurve
Die normale Forward-Kurve stellt die positive Beziehung zwischen Kontraktpreis und Restlaufzeit grafisch dar. Sie ist im Zeit-Preis-Raum positiv geneigt und mit positiven Netto-Carry-Kosten verbunden.

Betrachten wir die obige Kurve als Forward-Kurve eines Standard-Silberkontrakts. Der Preis eines {1. Januar 2019, 1 Unze Silber}-Kontrakts beträgt am 1. Januar 2019 60 US-Dollar – das ist der Kassakurs von Silber. Der Preis eines {1. April 2019, 1 Unze Silber}-Kontrakts beträgt am 1. Januar 2019 70 US-Dollar. Ist der Markt effizient (keine Arbitragemöglichkeit), betragen die 3-Monats-Netto-Carry-Kosten für 1 Unze Silber 10 US-Dollar (so viel würde die Lagerung von 1 Unze Silber im Zeitraum 1. Januar bis 1. April 2019 kosten).
Invertierte Forward-Kurve
Die invertierte Forward-Kurve stellt die negative Beziehung zwischen Kontraktpreis und Restlaufzeit dar. Sie ist im Zeit-Preis-Raum negativ geneigt und mit negativen Netto-Carry-Kosten verbunden.

Betrachten wir wieder einen Standard-Silberkontrakt. Der Preis des {1. Januar 2019}-Kontrakts beträgt am 1. Januar 2019 60 US-Dollar (Kassakurs). Der Preis des {1. April 2019}-Kontrakts beträgt 50 US-Dollar. Ist der Markt effizient, betragen die 3-Monats-Netto-Carry-Kosten -10 US-Dollar (die Lagerung würde dem Anleger also -10 US-Dollar „kosten").
Was ist die Contango-Theorie?
Die Contango-Theorie besagt, dass der Markt einen Aufschlag auf Terminkontrakte gegenüber dem erwarteten Kassakurs am Lieferdatum verlangt. Kostet ein {31. Dezember 2019, 1 Unze Silber}-Kontrakt 100 US-Dollar, liegt der erwartete Kassakurs am 31. Dezember 2019 unter 100 US-Dollar. Ein Markt ist im Contango, wenn der Termin-/Futurespreis mit Annäherung an das Lieferdatum zum Kassakurs hin sinkt.

Beispiel: Der Kassakurs von 1 Unze Silber beträgt am 1. Januar 2019 100 US-Dollar. Der Preis eines {1. April 2019, 1 Unze Silber}-Kontrakts liegt bei 112 US-Dollar. Mit Annäherung an den 1. April 2019 konvergiert der Kontraktpreis (durch Sinken) zum tatsächlichen Kurs (101 US-Dollar) am 1. April 2019.
Was ist die Backwardation-Theorie?
Die Backwardation-Theorie besagt, dass der Markt einen negativen Aufschlag auf Terminkontrakte gegenüber dem erwarteten Kassakurs am Lieferdatum verlangt. Kostet ein {31. Dezember 2019, 1 Unze Silber}-Kontrakt 100 US-Dollar, liegt der erwartete Kassakurs am 31. Dezember 2019 über 100 US-Dollar. Ein Markt ist in Backwardation, wenn der Termin-/Futurespreis mit Annäherung an das Lieferdatum zum Kassakurs hin steigt.

Beispiel: Der Kassakurs von 1 Unze Silber beträgt am 1. Januar 2019 100 US-Dollar. Der Preis eines {1. April 2019, 1 Unze Silber}-Kontrakts liegt bei 95 US-Dollar. Mit Annäherung an den 1. April 2019 konvergiert der Kontraktpreis (durch Steigen) zum tatsächlichen Kurs (101 US-Dollar) am 1. April 2019.
-

Basispreis (Strike Price) verstehen: Optionshandel erklärt
Der Basispreis (Strike Price) ist der Kurs, zu dem der Inhaber einer Option das Recht ausüben kann, einen Basiswert zu kaufen oder zu verkaufen – je nachdem, ob er eine Call-Option (Kaufoption) oder e
-
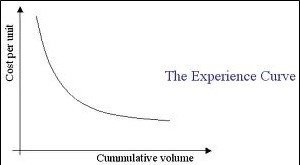
Erfahrungskurve: Kostensenkung und Effizienz verstehen
Die Erfahrungskurve beschreibt den Zusammenhang zwischen kumulierter Produktionsmenge und Stückkosten. Sie besagt, dass Unternehmen mit steigender Erfahrung in der Herstellung eines Produkts geringere
Investition
- Silberpreis verstehen: Wichtige Einflussfaktoren und Trends
- Backwardation verstehen: Wenn der Kassa-Preis über dem Terminpreis liegt
- Terminzinssatz (Forward Rate) verstehen: Ein umfassender Leitfaden
- Swap-Satz-Kurven verstehen: Ein umfassender Leitfaden
- Zinskurve verstehen: Definition, Formen und Bedeutung
- Bereinigter Schlusskurs: Aktiensplits und Dividenden verstehen
- At the Money (ATM): Optionen am Geldkurs verstehen
- Black-Scholes-Modell: Optionspreise verstehen
- Credit Curve: Kreditkurven für Anleger verstehen
-
 Die Par-Renditekurve verstehen: Ein Leitfaden für Anleger
Die Par-Renditekurve (Par Yield Curve) ist eine grafische Darstellung, die die Rendite bis zur Verfallzeit (Yield to Maturity, YTM) verschiedener Anleihen zeigt. Häufig wird sie genutzt, um zu beurtei...
-
 Kurse verstehen: Was der quotierte Preis wirklich aussagt
Was ist der quotierte Preis? Der quotierte Preis ist der zuletzt festgestellte Handelspreis eines Finanzwerts, etwa einer Aktie, Anleihe oder eines Rohstoffs. Er verändert sich im Laufe eines Handelst...