
Vorbereitet sein: Mit Planung durch Jobverlust und unsichere Zeiten
Die Planung und Prognose der Zukunft wirkt oft mühsam. In unsicheren Phasen weiß niemand, wie sicher der eigene Arbeitsplatz ist. Vorausschauendes Handeln beugt finanziellen Problemen vor – selbst bei einem Jobverlust.
Arbeitsplatzsicherheit ist eine Illusion
Niemand kann ausschließen, den Job zu verlieren. Deshalb ist es nötig, den ungünstigsten Fall durchzurechnen. Der Gedanke ist unangenehm, doch Vorsorge schützt die Familie, falls es passiert.
Sicherheitsreserve aufbauen
Der wichtigste Baustein ist eine Notreserve – Geld, das ausschließlich für Notfälle zurückgelegt wird. Sie überbrückt die Zeit bis zur neuen Stelle. Fachleute empfehlen drei bis sechs Monatsausgaben. Rechnen Sie also Ihre typischen Monatskosten aus und multiplizieren Sie mit drei, um den Mindestbetrag zu erhalten. Dieses Ziel sollte Vorrang haben.
Wo anlegen?
Der einfachste Weg ist ein Sparkonto bei der örtlichen Bank. Online-Banken bieten häufig bessere Zinssätze. Alternativ eignet sich ein Geldmarktkonto bei einem Wertpapierdienstleister – funktional ähnlich einem Girokonto, aber mit höherer Verzinsung.
Wichtig: Das Geld muss sicher liegen, nicht in Aktien. Eine staatlich gesicherte Einlage garantiert die Verfügbarkeit. Der Zweck der Reserve ist Sicherheit – also muss das Geld selbst sicher sein.
Automatisch sparen
Ein automatischer Sparplan vereinfacht alles. Richten Sie eine regelmäßige Überweisung ein, etwa 50 Dollar pro Woche. Die Automatik verhindert emotionale Entscheidungen und lässt die Reserve schneller wachsen.
-

Jobverlust und Kreditwürdigkeit: Die Auswirkungen verstehen
Kann ein Jobverlust Ihre Kreditwürdigkeit senken?Das Wichtigste im ÜberblickEin Jobverlust beeinträchtigt Ihre Kreditwürdigkeit nicht direkt.Die finanziellen Begleiterscheinungen eines Jobverlusts kön
-
Finanzplanung beginnt nicht mit Zahlen: Prioritäten und Ziele richtig definieren
Ein guter Finanzplan startet nicht mit Kontoständen, sondern mit einer viel einfacheren Frage: Was ist dir wichtig? „Lassen Sie uns das Geld für einen Moment beiseitelegen“, sagt Finanzplaner David Ja
Budget
- Blend Funds vs. Balanced Funds: Unterschiede im Überblick
- Passives Investieren erklärt: Ein einfacher Leitfaden zum Vermögensaufbau
- SIP vs. Investmentfonds: Wo der Unterschied liegt
- Investmentfonds rückabwickeln: Ein vollständiger Leitfaden für Anleger
- Trailing Returns vs. Rolling Returns: Fondsrenditen richtig verstehen
- Alpha und Beta bei Fonds verstehen
- Integrierte Unternehmensplanung (IBP): Definition, Vorteile und Prozess
- Projektkalkulation im Bau: Kosten präzise erfassen und steuern
- Floater Funds: Definition, Arten und Anlage verstehen
-
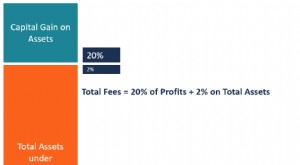 Hedgefonds-Gebühren: Die 2-und-20-Struktur erklärt
Was bedeutet die 2-und-20-Struktur?Die 2-und-20-Struktur ist ein klassisches Gebührenmodell für Hedgefonds. Sie besteht aus einer Verwaltungsgebühr von 2 % auf das verwaltete Vermögen und einer Erfolg...
-
 Indexfonds erklärt: wie sie funktionieren und welche Vorteile sie bieten
Indexfonds sind Investmentfonds oder börsengehandelte Fonds (ETFs) mit einem einfachen Ziel: den Markt oder einen Teil davon abzubilden. Ein S&P-500-Indexfonds etwa bildet die gemeinsame Wertentwi...