
Peer-to-Peer-Kredite: Vorteile und Chancen im Überblick
Peer-to-Peer-Kredite werden direkt zwischen Privatpersonen vergeben, ohne dass eine klassische Bank als Vermittler auftritt. Für Kreditnehmer kann dieses Modell mehrere Vorteile bieten.
Einfachere Genehmigung
Da viele private Investoren auf einer Plattform aktiv sind, bestehen oft bessere Chancen auf eine Finanzierung als bei einer einzigen Bank. Selbst Antragsteller mit schwächerer Bonität finden unter Umständen einen geeigneten Geldgeber.
Weniger Gebühren
Peer-to-Peer-Darlehen sind häufig mit weniger Gebühren verbunden als klassische Bankkredite. Antrags-, Bearbeitungs- und Verwaltungskosten fallen oft geringer aus.
Schnellere Auszahlung
Ein weiterer Vorteil ist die Geschwindigkeit. Während Banken für die Prüfung häufig mehrere Tage oder Wochen benötigen, kann bei Peer-to-Peer-Plattformen die Auszahlung deutlich schneller erfolgen. In manchen Fällen ist das Geld noch am selben Tag verfügbar.
-
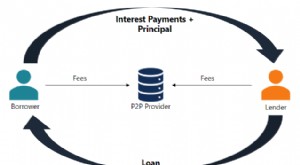
Peer-to-Peer-Kredite (P2P): Ein umfassender Leitfaden
Was sind Peer-to-Peer-Kredite?Peer-to-Peer-Kredite sind direkte Finanzierungen zwischen Privatpersonen oder Unternehmen, bei denen keine klassische Bank als Kreditvermittler auftritt. Die Abwicklung e
-

Peer-to-Peer-Kredite (P2P): Umfassender Leitfaden für Kreditnehmer und Anleger
Neu beim Peer-to-Peer-Lending? Diese Kreditform gibt es in den USA seit über 15 Jahren und wächst seither stetig. Sie ermöglicht Kreditnehmern wettbewerbsfähige Zinsen außerhalb des klassischen Banken
Schulden
- Peer-to-Peer-Kredite: Auswirkungen auf die Kreditwürdigkeit
- Peer-to-Peer-Kredite: Umfassender Leitfaden für Kreditnehmer und Anleger
- Peer-to-Peer-Kredit oder Familienkredit: Was passt besser?
- Truth in Lending Act (TILA): Verbraucherrechte und Kreditinformationen
- Die fünf C der Kreditvergabe
- REIT-ETFs: Immobilien im Depot ohne Eigenheim
- Variable Annuitäten: Nutzen und Altersvorsorge erklärt
- Rentenversicherungsvertrag: Vorteile und wichtige Merkmale
- Prosper Kredit im Test: Peer-to-Peer-Finanzierung im Überblick
-
 Finanzmanagement meistern: Zukunft sichern und Vermögen aufbauen
Finanzmanagement bedeutet, Einnahmen, Ausgaben, Investitionen und Risiken bewusst zu steuern. Ziel ist es, finanzielle Sicherheit zu schaffen und Vermögen nachhaltig aufzubauen. Risiko und Rendite aus...
-
 Portfolio-Investment: Diversifikation für mehr Sicherheit und Wachstum
Im Unterschied zur klassischen Sicherheitsanalyse, die auf die Auswahl einzelner Titel zielt, ist das Portfolio-Investment ein moderner Ansatz: Es kombiniert Asset Allocation und Diversifikation zu e...