
Tageszählkonventionen verstehen: Ein umfassender Leitfaden
Eine Tageszählkonvention (Day-Count Convention) ist eine Methode zur Bestimmung der Anzahl der Tage, für die zwischen zwei Kupontermingängen Zinsen anfallen. Sie wird bei verschiedenen Schuldtiteln wie Anleihen, Hypotheken, Swaps und Forward Rate Agreements (FRAs) angewandt.

Bei zinstragenden Anlagen, deren Handel nicht an den Kupontermingängen erfolgt, ist das aufgelaufene Stückzins zu berücksichtigen. Eine Tageszählkonvention dient zur Berechnung eines Accrual-Faktors, indem sie festlegt, wie die Tage einer vollen Kuponperiode und eines Abrechnungszeitraums gezählt werden.
Zusammenfassung
- Eine Tageszählkonvention bestimmt den Accrual-Faktor, indem sie die Zahl der Tage angibt, für die zwischen zwei Kupontermingängen Zinsen anfallen.
- Sie wird als „Anzahl der Tage im Abrechnungszeitraum / Anzahl der Tage im Jahr“ dargestellt.
- In der Regel nutzen US-Staatsanleihen die Actual/Actual-Basis, Unternehmensanleihen die 30/360-Basis und Geldmarktinstrumente die Actual/360-Basis.
Bestandteile von Tageszählkonventionen
Eine Tageszählkonvention besteht aus zwei Komponenten. Die erste bestimmt die Anzahl der Tage in einem Monat – also den Zähler des Accrual-Faktors. Die zweite definiert den Nenner, indem sie die Tage eines Jahres oder einer vollen Kuponperiode zählt.
Dargestellt wird die Konvention als „Tage im Abrechnungszeitraum / Tage im Jahr“. Bei einer 30/360-Basis bedeutet das: 360 Tage pro Jahr und 30 Tage pro Monat.
Arten von Tageszählkonventionen
Die Konvention variiert je nach Emittent, Ausgabeland und der Frage, ob der Zins fest oder variabel ist. Grundsätzlich unterscheidet man zwei große Methoden: die Actual-Methode und die 30/360-Methode.
1. Actual-Methode
Bei der Actual-Methode werden die tatsächlichen Tage im Abrechnungs- bzw. Kuponzeitraum gezählt.
Actual/Actual: Es werden die tatsächlichen Tage jedes Monats und Jahres gezählt, vom Start- bis zum Enddatum. Typisch für US-Staatsanleihen.
Actual/360: Der Abrechnungszeitraum wird tagegenau gezählt, das Jahr aber mit 360 Tagen angenommen. Verbreitet bei Geldmarktinstrumenten.
Actual/365 und Actual/365L: Bei Actual/365 werden die tatsächlichen Tage durch 365 geteilt. Actual/365L berücksichtigt Schaltjahre (Basis 366 in Schaltjahren, sonst 365).
2. 30/360-Methode
Bei der 30/360-Methode müssen die tatsächlichen Tage nicht gezählt werden. Der Nenner ist mit 360 Tagen (12 × 30 Tage) festgelegt. Fällt der Start- oder Endtag auf den 31., wird er auf den 30. verschoben. Unternehmensanleihen nutzen häufig diese Basis.
Weitere Varianten sind 30E/360 und 30E+/360. Bei 30E/360 werden bei einem Endtag im Februar die tatsächlichen Februartage gezählt. Bei 30E+/360 wird ein Starttag auf den 31. auf den 30. verschoben, ein Endtag auf den 31. hingegen auf den 1. des Folgemonats.
Beispiel für eine Tageszählkonvention
Angenommen, eine Staats- und eine Unternehmensanleihe haben dieselben jährlichen Kupontermine; der letzte war der 1. September 2018, der nächste ist der 1. September 2019. Gesucht sind die Accrual-Faktoren für den Zeitraum vom 1. Juni bis 1. September 2019.

Staatsanleihen nutzen meist Actual/Actual, Unternehmensanleihen 30/360. Nach 30/360 hat der Dreimonatszeitraum 90 Tage, der Accrual-Faktor der Unternehmensanleihe beträgt also 0,25 (90/360).
Nach Actual/Actual zählt man die tatsächlichen Tage: Juni 30, Juli und August je 31, also 92 Tage. Da 2019 kein Schaltjahr ist (365 Tage), ergibt sich für die Staatsanleihe ein Faktor von 0,252 (92/365).
Weitere Ressourcen
Vertiefende Themen: Geldmarkt, Schuldtitel, Kuponrate und Anlageverfahren.
-
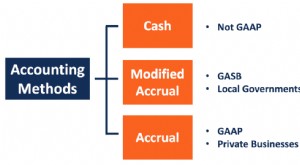
Modifizierte Periodenrechnung: Grundlagen und Anwendung
Was ist modifizierte Periodenrechnung?Die modifizierte Periodenrechnung kombiniert Elemente der Kassenbasis und der Periodenrechnung. Kurzfristige Geschäftsvorfälle werden nach dem Kassenprinzip erfas
-
Kryptowährungen verstehen: Ein Leitfaden für Einsteiger
Kryptowährungen sind digitale Vermögenswerte, die als Tauschmittel dienen sollen. Bekannt wurden sie vor allem durch Bitcoin, Ethereum und andere Blockchain-basierte Systeme. Sie existieren nicht als
Investition
- Verspätete Zahlungen in der Kreditauskunft: Auswirkungen und Lösung
- „90 Tage wie bar bezahlt" verstehen: Ein Ratgeber für Verbraucher
- Ankereffekt (Anchoring Bias): Wie erste Eindrücke Entscheidungen beeinflussen
- Arbitrage erklärt: Preisunterschiede verstehen und ausnutzen
- Auktionsmarkt: So entstehen Aktienkurse an der Börse
- Durchschnittliche Laufzeit (Average Life): Definition und Berechnung
- Tageszählkonventionen verstehen: Ein umfassender Leitfaden
- Debitoren-Altersanalyse verstehen: Ein umfassender Leitfaden
- Periodenkonforme Buchführung: Accrual Accounting erklärt
-
 Days Payable Outstanding (DPO) erklärt
Was ist Days Payable Outstanding?Days Payable Outstanding (DPO) misst die durchschnittliche Zeit, die ein Unternehmen benötigt, um Lieferantenverbindlichkeiten zu begleichen.FormelDPO = (Durchschnittl...
-
 Halbjahreskonvention bei der Abschreibung: Regeln, Beispiel und Konventionsarten
Die Halbjahreskonvention (Half-Year Convention) unterstellt, dass ein Anlagegut im ersten Jahr seiner Nutzung ein halbes Jahr lang in Betrieb war – unabhängig davon, wann es tatsächlich angeschafft wu...