
Privatunternehmen vs. börsennotierte Unternehmen: Wichtigste Unterschiede
Der zentrale Unterschied zwischen privaten und börsennotierten Unternehmen liegt im Handel ihrer Anteile. Aktien eines börsennotierten Unternehmens können an einer Wertpapierbörse gehandelt werden, während Anteile privater Unternehmen nicht öffentlich gehandelt werden.
Hauptunterschiede
Wichtige Unterschiede betreffen Kapitalzugang, Eigentümerstruktur, Berichtspflichten, Liquidität und Bewertung.
Kapitalzugang und Liquidität
Börsennotierte Unternehmen können leichter neues Kapital aufnehmen, indem sie Aktien an der Börse platzieren. Nach einem Börsengang können Investoren Anteile relativ einfach kaufen und verkaufen. Private Unternehmen sind stärker auf Bankkredite, private Investoren oder einbehaltene Gewinne angewiesen.
Berichtspflichten
Börsennotierte Unternehmen müssen umfangreiche Offenlegungspflichten erfüllen. In den USA gehören dazu Quartalsberichte, Jahresberichte und weitere Pflichtmitteilungen. Diese Transparenz erleichtert Analysen, verursacht aber erheblichen administrativen Aufwand. Private Unternehmen sind weniger reguliert, müssen aber dennoch gegenüber Gesellschaftern und Behörden bestimmte Pflichten erfüllen.
Bewertung
Börsennotierte Unternehmen lassen sich häufig leichter bewerten, weil mehr Informationen verfügbar sind. Beide Unternehmensformen können mit Methoden wie Vergleichsunternehmen, Präzedenztransaktionen und Discounted Cashflow bewertet werden. Für private Unternehmen ist die Bewertung jedoch oft schwieriger, weil interne Daten und Marktpreise fehlen.
-

Vouchers: Leitfaden zu Kreditorenbuchhaltung und Zahlungsbelegen
Ein Voucher ist ein interner Beleg, der in der Kreditorenbuchhaltung verwendet wird, um eine Zahlung zu autorisieren und zu dokumentieren. Er dient als Kontrollinstrument und stellt sicher, dass Rechn
-
Holdinggesellschaften: Definition, Zweck und Funktionsweise
Eine Holdinggesellschaft führt selbst keine operativen Geschäfte aus. Sie existiert zum Zweck des Haltens von Vermögen – vor allem von Beteiligungen an anderen Unternehmen. Sie kauft und verkauft also
Finanzen
- Privat- vs. Staatsschulden: Die wichtigsten Unterschiede verstehen
- Going Private: Was der Rückzug von der Börse für Aktienkurse und Unternehmen bedeutet
- Private Placement Memorandum (PPM): Definition und Inhalte
- Acquirer verstehen: Unternehmensakquisitionen und Zahlungsverkehr
- Clawback: Rückforderung von Boni und Vergütungen
- Direktnotierung erklärt: Börsengang ohne IPO
- Financial Gearing verstehen: Verschuldung und Leverage erklärt
- Leverage in der Finanzwirtschaft: Arten, Chancen und Risiken
- Muttergesellschaft erklärt: Definition, Kontrolle und Beispiele
-
 Goodwill in der Buchhaltung: Definition, Bewertung und Bedeutung
Was ist Goodwill?In der Buchhaltung ist Goodwill ein immaterieller Vermögenswert. Er entsteht, wenn ein Unternehmen ein anderes Unternehmen zu einem Preis erwirbt, der den beizulegenden Zeitwert des e...
-
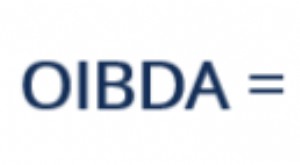 OIBDA erklärt: Betriebsergebnis vor Abschreibungen
Was ist OIBDA?OIBDA steht für Operating Income Before Depreciation and Amortization. Es ist eine nicht GAAP-konforme Kennzahl, die das operative Ergebnis eines Unternehmens vor Abschreibungen und Amor...