
Kreditwürdigkeitsstufen verstehen: Ein umfassender Leitfaden
Eine Erfahrung verbindet viele Erwachsene: die Sorge um den eigenen Kredit-Score. Diese scheinbar magische dreistellige Zahl fühlt sich an, als würde sie das Leben steuern. Wie genau die Einstufung zustande kommt, bleibt jedoch oft undurchsichtig.
Wer bewertet die Kreditwürdigkeit?
Es gibt mehrere Bewertungsanbieter, doch die meisten großen Auto- und Finanzunternehmen ziehen zuerst den FICO-Score heran und gewichten ihn stärker als andere Ratings. FICO-Scores stammen von der Fair Isaac Corporation, die der Ingenieur Bill Fair und der Mathematiker Earl Isaac 1958 gründeten, um eine Skala für das Kreditrisiko zu entwickeln – abgeleitet aus dem bisherigen Finanzverhalten einer Person.
Ihre FICO-Einstufung beruht auf fünf Kategorien der Finanzhistorie und der aktuellen Finanzlage. Die geschuldete Summe und das Zahlungsverhalten machen zusammen 65 Prozent aus. Die drei übrigen Kategorien wiegen nahezu gleich: Dauer der Kredithistorie, Kreditmix und neue Kredite.
Was in den FICO einfließt
Zahlungsverhalten: Zahlen Sie pünktlich oder frühzeitig. Wiederholte Verspätungen wirken sich unmittelbar negativ aus.
Schuldenhöhe: Halten Sie die Salden Ihrer Kredit- und Darlehenskonten niedrig. Eine insgesamt hohe Verschuldung drückt den Score.
Dauer der Kredithistorie: Beginnen Sie früh mit dem Kreditaufbau und halten Sie Konten lange aktiv. Eine langjährig gepflegte Beziehung zu Kreditgebern wirkt sich positiv aus.
Kreditmix: Unterschiedliche Kreditarten – Kreditkarten, Ratenkredite, Hypotheken – wirken sich günstig aus. Wer viele Kreditkarten besitzt, aber noch nie einen Kredit aufgenommen hat, hat einen einseitigen Mix.
Neue Kredite: Eröffnen Sie kurz vor einer großen Finanzierung oder einem Immobilienkredit möglichst keine weiteren Kreditlinien. Mehrere neue Karten oder Kredite in kurzer Folge wirken auf Kreditgeber riskant.
Was bedeuten die Stufen?
Die Faktoren zu kennen ist das eine – die Zahl selbst zu deuten das andere. Die Einordnung in Stufen macht den praktischen Unterschied sichtbar:
- 300–579: mangelhaft bis schlecht; Kreditkartenzinsen um 24 bis 25 Prozent
- 580–669: befriedigend, mit deutlichem Verbesserungspotenzial; Zinsen ab etwa 17 Prozent
- 670–739: gut; Zinsen um etwa 14 Prozent
- 740 und darüber: sehr gut bis herausragend; Zinsen von 12 Prozent oder weniger
-
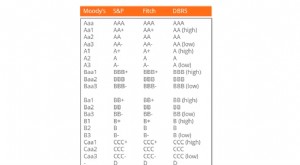
Bonitätsratings verstehen: Ein umfassender Leitfaden
Ein Bonitätsrating ist eine Einschätzung einer Ratingagentur über die Fähigkeit und Bereitschaft eines Schuldners, finanzielle Verpflichtungen vollständig und fristgerecht zu erfüllen. Ratings können
-
Einkommensnachweis: Leitfaden für Miete und Kredite
Ein Einkommensnachweis ist für Vermieter und Kreditgeber ein zentrales Instrument, um die Zahlungsfähigkeit zu beurteilen. Er hilft, Kredite oder Mietverträge verantwortungsvoll zu vergeben. Was bedeu
Kreditkarte
- A1-Kreditrating verstehen: Finanzstärke richtig einordnen
- Kreditwürdigkeit verstehen: Chancen und Nachteile für Verbraucher und Kreditgeber
- Bonität verstehen: Bedeutung für Ihre Finanzen
- Kreditauskunft Fehler anfechten: Bonität verbessern
- Akkreditiv (Letter of Credit): Ein umfassender Leitfaden
- Tier-1-Kapital verstehen: Ein Schlüsselindikator für die Finanzstabilität von Banken
- Bankkredit verstehen: Darlehen für Privatpersonen und Unternehmen
- Outperform in der Finanzanalyse verstehen: Ein umfassender Leitfaden
- Privatkredite bei schwacher Bonität: Optionen und Strategien
-
 Kreditratingagenturen verstehen: Ein Ratgeber für Anleger und Unternehmen
Ein Finanzberater erläutert ein Kreditrating. Ratingagenturen liefern Anlegern und Schuldnern wichtige Informationen über die Kreditwürdigkeit einer Person, eines Unternehmens, einer Behörde oder sog...
-
 State Farm Utility Rating Credits: Wohngebäudeversicherung erklärt
Der Utility-Rating-Plan von State Farm ordnet versicherte Hausbesitzer anhand des Alters des Hauses und seiner Versorgungsanlagen – einschließlich Elektrik, Sanitär, Heizung und Klimaanlage – verschie...