
Kündbare Verbindlichkeiten: Definition und Funktionsweise
Als kündbare Verbindlichkeiten (englisch „callable debt“) werden Darlehen und Anleihen bezeichnet, deren ausstehende Zinsen und Tilgung vor dem vereinbarten Fälligkeitstermin vollständig zurückgefordert werden können. Von diesem Kündigungsrecht wird typischerweise Gebrauch gemacht, wenn Zweifel bestehen, dass der Schuldner seine Rückzahlungsverpflichtungen fristgerecht erfüllen kann.
Kündbare Anleihen
Eine kündbare Anleihe enthält eine Kündigungsklausel (Call Provision). Diese wird Anlegern bereits bei der Emission offengelegt und gibt dem Emittenten das Recht, die Anleihe zurückzurufen und dem Gläubiger einen vorab festgelegten Betrag zu zahlen – meist weniger als die Summe aller noch ausstehenden Zins- und Tilgungsleistungen. Auslöser ist häufig die Sorge, die eigene Finanzlage lasse eine vollständige Rückzahlung bis zur Fälligkeit nicht zu.
Kündbare Darlehen
Kündbare Darlehen funktionieren ähnlich, mit einem entscheidenden Unterschied: Hier liegt das Kündigungsrecht beim Kreditgeber, nicht beim Kreditnehmer. Auch diese Klausel wird zu Vertragsbeginn vereinbart und kann vom Kreditgeber nach eigenem Ermessen ausgeübt werden, sofern dies innerhalb der vertraglich vorgesehenen Fristen geschieht.
Weitere Auslösegründe
Das Kündigungsrecht wird üblicherweise dann genutzt, wenn die Zahlungsfähigkeit des Schuldners bis zur Fälligkeit fraglich erscheint. Bei Anleihen kann der Emittent die Klausel aber auch ziehen, wenn das allgemeine Zinsniveau fällt – er tilgt die teure Alt-Anleihe und begibt neue Papiere zu günstigeren Konditionen. Umgekehrt kann ein steigendes Zinsniveau einen Kreditgeber veranlassen, ein kündbares Darlehen zurückzurufen und das zurückfließende Kapital zu einem höheren Zinssatz neu zu verleihen.
Ethische Fragestellungen
Die Kündigungsklausel soll primär den Kapitalgeber schützen. Kritiker fragen jedoch, ob der Rückruf auch dann legitim ist, wenn er nicht der Vermeidung von Ausfallrisiken dient, sondern reinen Renditeinteressen – etwa die Ausübung ist bei Anleihen Sache des Emittenten, bei Darlehen die des Kreditgebers. Andere argumentieren, dass beide Seiten die Klausel von Anfang an kennen und dieses Risiko daher bewusst eingehen.
Weitere kündbare Instrumente
Neben Darlehen und Anleihen findet sich die Klausel auch bei Einlagenzertifikaten und Wandelanleihen. Bei letzteren kann die Ausübung eine Zwangsumwandlung in Aktien des Emittenten zu einem festgelegten Kurs bedeuten. Auch Stamm- und Vorzugsaktien können kündbar ausgestaltet sein: Erreicht der Börsenkurs ein bestimmtes Niveau, müssen die Inhaber ihre Papiere gegen Bargeld einlösen.
-
Call Provision: Kündigungsklauseln in Anleihen verstehen
Eine Call Provision ist eine Klausel im Anleihevertrag, die dem Emittenten das Recht gibt, die Anleihe vor Fälligkeit zurückzuzahlen. Funktionsweise Die Klausel kann zeit- oder ereignisbasiert sein. H
-
Make-Whole Call Provisions: Vorzeitige Anleiherückzahlung erklärt
Was sind Make-Whole Call Provisions?Eine Make-Whole Call Provision ist eine Klausel in einer Anleihe, die dem Emittenten erlaubt, die Anleihe vorzeitig zurückzuzahlen. Der Begriff bedeutet, dass der G
Investition
- Schulden zurückzahlen: Definition, Strategien und Tipps
- Offene Kredite verstehen: Was sie sind und wie man sie in den Griff bekommt
- Eventualverbindlichkeiten erklärt
- US-Bruttostaatsschulden verstehen
- Schuldübernahme: Definition und betriebliche Anwendungen
- Gate-Klauseln in Fonds: Was Anleger wissen müssen
- Nachrangige Verbindlichkeiten: Definition, Risiken und Funktionsweise
- Kurzfristige Verbindlichkeiten: Definition, Arten und Bedeutung
- Schuldenrestrukturierung: Leitfaden für Unternehmen und Privatpersonen
-
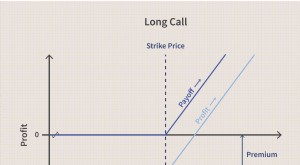 Call-Optionen und Call-Auktionen im Finanzwesen verstehen
Was ist ein „Call?Der Begriff „Call bezeichnet im Finanzwesen in der Regel eines von zwei Dingen.Call-Option: Ein Derivatekontrakt, der dem Inhaber das Recht, aber nicht die Pflicht einräumt, eine bes...
-
 Die t-Verteilung verstehen: Definition und Eigenschaften
Was ist eine t-Verteilung? Die t-Verteilung, auch als Studentsche t-Verteilung bekannt, ist eine Art von Wahrscheinlichkeitsverteilung, die der Normalverteilung mit ihrer Glockenform ähnelt, jedoch sc...