
Analyse von Finanzberichten: Gewinn- und Verlustrechnung, Bilanz und Kapitalflussrechnung
Es gibt drei zentrale Finanzberichte: die Gewinn- und Verlustrechnung, die Bilanz und die Kapitalflussrechnung. Alle drei werden quartalsweise und jährlich veröffentlicht. Analysten untersuchen sie auf Trends und Erkenntnisse über die Geschäftstätigkeit. Eine Methode zur Analyse ist das sogenannte „Spreading" (Hochrechnen).
Tabellenkalkulation
Zunächst übertragen die meisten Analysten die Berichte in eine Tabellenkalkulation. Jede Zahl erhält dort ein eigenes Feld, was Analyse und Szenariorechnungen erleichtert. Voraussetzung für ein Szenario ist allerdings die Hochrechnung der Berichte in die Zukunft.
Spreading
Beim Spreading werden Prozentsätze genutzt, um künftige Finanzberichte zu prognostizieren. Jeder Bericht wird anders hochgerechnet: Die Gewinn- und Verlustrechnung basiert auf einem Prozentsatz des Gesamtumsatzes, die Bilanz auf einem Prozentsatz des Gesamtvermögens. Die Kapitalflussrechnung kombiniert beide und muss daher nicht gesondert hochgerechnet werden.
Gewinn- und Verlustrechnung
Da diese Rechnung auf dem Umsatz basiert, dient der Umsatz als Bezugsgröße. Beispiel: Bei 100.000 Dollar Umsatz, 80.000 Dollar Bruttogewinn, 50.000 Dollar Betriebsergebnis und 30.000 Dollar Nettogewinn wird jede Position durch 100.000 Dollar geteilt. Bruttogewinn, Betriebsergebnis und Nettogewinn ergeben somit 80, 50 und 30 Prozent.
Bilanz
Die Bilanz wird analog hochgerechnet, wobei das Gesamtvermögen an die Stelle des Umsatzes tritt. Bei 100.000 Dollar Gesamtvermögen wird jede Position durch 100.000 Dollar geteilt. Betragen die Verbindlichkeiten 40.000 Dollar und das Eigenkapital 60.000 Dollar, ergeben sich Anteile von 40 und 60 Prozent.
-

Finanzberichte nutzen: Bilanz, GuV und Kapitalflussrechnung
Eine solide Finanzführung basiert auf verlässlichen Berichten. Die drei wichtigsten Instrumente sind Bilanz, Gewinn- und Verlustrechnung sowie Kapitalflussrechnung. Zusammen zeigen sie, wie ein Untern
-
Finanzberichte verstehen: Ein Leitfaden für Einsteiger
Finanzberichte zeigen die wirtschaftliche Lage und den Zahlungsstrom eines Unternehmens. Sie sind für Unternehmer, Gläubiger und Investoren gleichermaßen relevant. Finanzberichte sind die Ausweisform
Investition
- Gemeinsame Finanzberichte verstehen: Ein umfassender Ratgeber
- Auswirkungen von Rückstellungen auf die Gewinn- und Verlustrechnung
- Aufgelaufene Aufwendungen und die Gewinn- und Verlustrechnung: Die Auswirkungen verstehen
- Wareneinkäufe berechnen: Nettoeinkauf in der Gewinn- und Verlustrechnung
- Finanzberichte verstehen: Ein umfassender Leitfaden
- Persönliche Finanzberichte: Ein Leitfaden für Privatpersonen
- Die Gewinn- und Verlustrechnung verstehen: Ein Leitfaden für Investoren
- Gewinn- und Verlustrechnung: Umfassende Erklärung mit Beispiel
- Finanzielles Leitbild: Ziele definieren mit einem Mission Statement
-
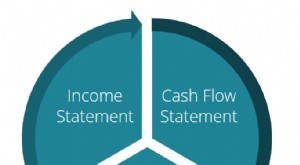 Verknüpfung der drei Jahresabschluss-Komponenten im Finanzmodell
Die drei Kernabschlüsse – Gewinn- und Verlustrechnung, Bilanz und Kapitalflussrechnung – sind miteinander verbunden und voneinander abhängig. Im Finanzmodell besteht die erste Aufgabe darin, alle drei...
-
 Die drei zentralen Finanzberichte verstehen
Die drei Finanzberichte sind: (1) die Gewinn- und Verlustrechnung (GuV), (2) die Bilanz und (3) die Kapitalflussrechnung. Diese drei Kernberichte sind eng miteinander verknüpft. Dieser Leitfaden erklä...