
Finanzberichte verstehen: Ein umfassender Leitfaden
Ein Finanzbericht fasst zentrale Informationen über die finanzielle Gesundheit, den Erfolg und die Rentabilität eines bestimmten Unternehmens zusammen. Die Finanzkennzahlen eines Berichts geben auch Aufschluss über den Erfolg oder Misserfolg des aktuellen Managements und seiner Geschäftsstrategien. Finanzberichte gliedern sich in der Regel in vier distincte Teile: Bilanz, Gewinn- und Verlustrechnung, Eigenkapitalveränderungsrechnung und Kapitalflussrechnung.
Die Bilanz
Die Bilanz ist eine Momentaufnahme der finanziellen Gesundheit eines Unternehmens zu einem bestimmten Zeitpunkt. Je nachdem, wie ein Unternehmen seine Finanzunterlagen führt, wird eine Bilanz üblicherweise alle drei Monate bzw. am Ende jedes Quartals erstellt. Eine typische Bilanz fasst drei Finanzkomponenten zusammen: Vermögenswerte (Aktiva), Verbindlichkeiten (Passiva) und Eigenkapital. Aus der Bilanz können Sie erkennen, ob ein Unternehmen Geld verdient, indem Sie die Verbindlichkeiten von den Vermögenswerten subtrahieren. Diese Differenz ist das Nettovermögen des Unternehmens.
Die Gewinn- und Verlustrechnung
Die Gewinn- und Verlustrechnung, auch Erfolgsrechnung genannt, misst, ob der Geschäftsbetrieb profitabel war. Die Rentabilität ergibt sich aus Umsatz, Ausgaben, Nettogewinn oder -verlust sowie dem Nettogewinn oder -verlust je Anteil. Während die Bilanz nur einen bestimmten Zeitpunkt abbildet, stellt die Gewinn- und Verlustrechnung einen gesamten Rechnungslegungszeitraum dar.
Eigenkapitalveränderungsrechnung
Die Eigenkapitalveränderungsrechnung gleicht die Anfangs- und Endbestände des Eigenkapitals und der Gewinnrücklagen ab. Sie umfasst üblicherweise Daten mehrerer Jahre, um Veränderungen der Bestände von Jahr zu Jahr widerzuspiegeln. Da Eigenkapital und Gewinnrücklagen auch Bestandteile der Bilanz sind, erleichtert das den Abgleich.
Kapitalflussrechnung
Die Kapitalflussrechnung fasst die durch Geschäftstätigkeiten eingenommenen und ausgegebenen Mittel zusammen. Sie zeigt konkret die ein- und ausfließenden Gelder aus allen Quellen, einschließlich operativer Geschäftstätigkeit, Investitionen, Zinszahlungen, Finanzierung, Schuldendienst und Ausgaben.
-
Finanzberichte verstehen: Ein Leitfaden für Einsteiger
Finanzberichte zeigen die wirtschaftliche Lage und den Zahlungsstrom eines Unternehmens. Sie sind für Unternehmer, Gläubiger und Investoren gleichermaßen relevant. Finanzberichte sind die Ausweisform
-
Finanzberichtsanalyse: Ein Leitfaden für Einsteiger und Unternehmer
Das Erstellen von Finanzberichten ist wichtig, aber zu verstehen, was Ihnen diese Berichte sagen, ist noch wichtiger. Erfahren Sie, wie Sie die Finanzberichte Ihres Kleinunternehmens analysieren. Als
Investition
- Kontostand vs. Abrechnungssaldo
- Kreditkartenabrechnung: Fälliger Betrag und Kontostand erklärt
- Gemeinsame Finanzberichte verstehen: Ein umfassender Ratgeber
- Analyse von Finanzberichten: Gewinn- und Verlustrechnung, Bilanz und Kapitalflussrechnung
- Finanzberichte verstehen: Informationen für Aktionäre
- Persönliche Finanzberichte: Ein Leitfaden für Privatpersonen
- Finanzanalyse-Kennzahlen: Ein umfassendes Glossar
- Kreditkarten verstehen: Abrechnungssaldo und aktueller Saldo im Vergleich
- Finanzielles Leitbild: Ziele definieren mit einem Mission Statement
-
 Anhangangaben zum Jahresabschluss verstehen
Anhangangaben sind ergänzende Informationen zum Jahresabschluss. Sie erläutern Bilanzierungs- und Bewertungsmethoden sowie Unsicherheiten und Verpflichtungen.Wichtige InhalteDarstellungsgrundlagen: Ba...
-
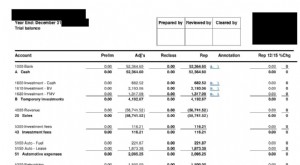 Saldenbilanz (Trial Balance) verstehen: Ein umfassender Leitfaden
Eine Saldenbilanz (englisch „trial balance) ist ein Bericht, der die Salden aller Hauptbuchkonten eines Unternehmens zu einem bestimmten Zeitpunkt auflistet. Die erfassten Konten betreffen sämtliche w...