
Hypothekenverzicht: Folgen und Optionen
Ein Mortgage Cancellation bedeutet, dass ein Kreditgeber auf die Rückzahlung einer Hypothek oder eines Teils davon verzichtet. Für Kreditnehmer kann das zunächst wie eine Entlastung wirken, weil Zahlungen wegfallen und andere Schulden bedient werden können. Der Verzicht hat jedoch rechtliche und steuerliche Folgen.
Ablauf und Short Sale
Ein vollständiger Verzicht auf eine Hypothek ist selten. Häufig erlässt der Kreditgeber nur einen Teil der Restschuld, etwa im Rahmen einer Umschuldung oder eines Short Sale. Bei einem Short Sale verkauft der Kreditnehmer die Immobilie unter dem Marktwert oder unter der Restschuld; der Erlös begleicht einen Teil der Hypothek, und der Kreditgeber verzichtet auf die verbleibende Forderung, um eine Zwangsversteigerung zu vermeiden.
Steuern und Rescission
Der IRS behandelt erlassene Hypothekenschulden grundsätzlich als Einkommen des Kreditnehmers. Dadurch kann trotz Schuldenerlass eine Steuerlast entstehen. Kreditnehmer sollten die steuerlichen Folgen vorab prüfen. Eine Rescission ist ein anderer Weg: Sie beendet nicht die Schuld, sondern hebt bestimmte Kredit- oder Verfahrensfolgen auf. Der Kreditnehmer schuldet weiterhin die Hauptsumme, während bestimmte Gebühren entfallen können. Voraussetzungen und Fristen sind gesetzlich geregelt.
-
Charge-off verstehen: Auswirkungen auf die Kreditwürdigkeit
Ein Charge-off ist einer der schädlichsten Einträge im Kreditbericht. Viele Verbraucher wissen jedoch nicht, was der Begriff bedeutet und warum er die Kreditwürdigkeit stark belastet. Wichtig ist: Ein
-

Kasasa: Die Bedeutung hinter unserem Namen und unserer Mission
Kasasa! Ein seltsames Wort. Was bedeutet es? Wir haben es vor über einem Jahrzehnt erfunden, um unsere Mission zu erfüllen: regionalen Finanzinstituten – also kleinen Banken und Genossenschaftsbanken
Eigenheimfinanzierung
- Rückkauf von Unternehmensanleihen: Was Anleger wissen sollten
- Erlassene Darlehen verstehen: Was Sie wissen müssen
- Anteilige Zahlungen verstehen: Definition und Berechnung
- Was bedeutet ein Gehalt von 9.000 Dollar? Jahreslohn erklärt
- Deeds of Conveyance verstehen: Der umfassende Leitfaden
- Übermäßige Kreditstundung: Was Kreditnehmer wissen sollten
- Wohnraummietvertrag: Unterschiede, Klauseln und Risiken
- FHA nicht versicherbare Darlehen: Was das für Kreditnehmer bedeutet
- Untervermietung verstehen: Ein umfassender Leitfaden
-
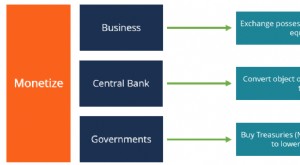 Monetarisierung: Wie aus Werten und Inhalten Erlöse werden
Monetarisierung bezeichnet den Prozess, einen Wert, eine Schuld oder einen Vermögensgegenstand in Geld oder geldähnliche Erlöse umzuwandeln. Der Begriff wird in der Finanzwirtschaft, in der Geldpoliti...
-
 Hypothek refinanzieren: Vorteile, Ablauf und wichtige Tipps
Eine Hypothek zu refinanzieren bedeutet, ein bestehendes Darlehen durch ein neues zu ersetzen. Viele Hausbesitzer nutzen diese Möglichkeit, um Zinskosten zu senken, die monatliche Rate zu verändern od...