
Relative-Value-Fonds: Strategien und Funktionsweise
Was ist ein Relative-Value-Fonds?
Ein Relative-Value-Fonds ist ein aktiv verwalteter Investmentfonds, der darauf abzielt, vorübergehende Preisunterschiede zwischen verwandten Wertpapieren auszunutzen. Dieser Anlageansatz wird häufig von Hedgefonds genutzt.
Eine gängige Strategie bei der Verwaltung von Relative-Value-Fonds ist das Pairs Trading. Dabei wird für ein Paar hoch korrelierter Vermögenswerte gleichzeitig eine Long- und eine Short-Position eröffnet. In manchen Fällen können Relative-Value-Fonds risikofreie Gewinne erzielen, indem sie zwei unterschiedliche Wertpapiere gleichzeitig kaufen und verkaufen – ein Vorgang, der als Arbitrage bezeichnet wird.
Die wichtigsten Erkenntnisse
- Ein Relative-Value-Fonds zielt darauf ab, Fehlbewertungen verwandter Wertpapiere auszunutzen.
- Die Fonds nutzen Analysen, um zu bestimmen, ob ein Vermögenswert unter- oder überbewertet ist, und kaufen oder verkaufen entsprechend.
- Pairs Trading ist eine gängige Strategie von Relative-Value-Fonds, bei der für ein Paar hoch korrelierter Vermögenswerte gleichzeitig eine Long- und eine Short-Position eröffnet wird.
Relative-Value-Fonds verstehen
Während die meisten Investmentfonds Anlagekandidaten jeweils einzeln bewerten, beurteilen Relative-Value-Fonds Kandidaten, indem sie deren Preise mit denen verwandter Vermögenswerte oder Benchmarks vergleichen. Ein Relative-Value-Fonds könnte beispielsweise die Attraktivität eines Technologieunternehmens bewerten, indem er dessen Kurs und Fundamentaldaten mit denen anderer Unternehmen derselben Branche vergleicht, während die meisten Anleger das Unternehmen wohl für sich genommen beurteilen würden. Das Ziel von Relative-Value-Fonds besteht darin, Vermögenswerte zu identifizieren, die im Verhältnis zueinander fehlbewertet sind.
Relative-Value-Fonds sind typischerweise Hedgefonds, die oft versuchen, Leverage einzusetzen, um ihre Renditen zu verstärken. Solche Fonds nutzen den Margin-Handel, um Long-Positionen in Wertpapieren einzugehen, die sie für unterbewertet halten, und gehen gleichzeitig Short-Positionen in verwandten Wertpapieren ein, die sie für überbewertet halten.
Die Frage, ob ein Wertpapier unter- oder überbewertet ist, ist spekulativ, und Anleger versuchen, dies mit unterschiedlichen Ansätzen zu bestimmen. Eine gängige Strategie ist die Orientierung an der Mean Reversion (Rückkehr zum Mittelwert).
Mit anderen Worten: Anleger gehen oft davon aus, dass die Preise langfristig zu ihren historischen Durchschnittswerten zurückkehren. Ist ein bestimmter Vermögenswert also teuer im Verhältnis zu seinem historischen Niveau, wird er als Kandidat für einen Leerverkauf betrachtet. Werte, die unter dem historischen Niveau notieren, gelten dagegen als Long-Kandidaten.
Die am häufigsten verwendete Relative-Value-Strategie ist das Pairs Trading, das Anleger allerdings auf vielfältige Weise umsetzen. Einige Anleger versuchen, unterschiedliche Bewertungen zwischen eng miteinander verbundenen Wertpapieren auszunutzen – etwa zwischen Wettbewerbern in der Öl- und Gasbranche, die im S&P 500 Index enthalten sind.
Andere Anleger verfolgen einen makroökonomischen Ansatz und suchen Fehlbewertungen zwischen Aktien, Anleihen, Optionen und Währungstermingeschäften im Verhältnis zur Performance der Länder, in denen sie tätig sind.
Dieser letztere Ansatz gilt zwar ebenfalls als Pairs Trading, doch das Identifizieren der relevanten Korrelationselemente und das Strukturieren der erforderlichen Transaktionen ist in diesem Szenario deutlich komplexer als im gängigeren Fall der Eröffnung von Long- und Short-Positionen in zwei verwandten Vermögenswerten.
Praxisbeispiel eines Relative-Value-Fonds
Angenommen, Sie sind der Manager eines Relative-Value-Fonds, der Fehlbewertungen zwischen korrelierten Wertpapieren ausnutzen möchte. Bei der Umsetzung dieser Strategie setzt Ihr Unternehmen eine Reihe von Ansätzen ein, die sich hinsichtlich ihres Chance-Risiko-Profils unterscheiden.
Am risikoärmeren Ende des Spektrums stehen echte Arbitragegelegenheiten. Diese sind zwar selten, bieten aber die Möglichkeit, praktisch ohne Risiko zu profitieren, und sind daher die bevorzugte Aktivität Ihres Unternehmens. Ein Beispiel: Gelegentlich können Sie Wandelschuldinstrumente zusammen mit den zugrunde liegenden Aktien gleichzeitig kaufen und verkaufen. Damit nutzen Sie effektiv vorübergehende Bewertungsdiskrepanzen zwischen ihnen aus.
Häufiger sind Ihre Trades spekulativer. Sie verkaufen beispielsweise Wertpapiere leer, die im Vergleich zu ihrer Peer Group überbewertet sind, und gehen gleichzeitig Long-Positionen in deren unterbewerteten Pendants ein. Mit dieser Einschätzung verlassen Sie sich auf die Annahme, dass sich die Vergangenheit wiederholt und die Preise langfristig zu ihrem historischen Mittelwert zurückkehren.
Da sich nicht vorhersagen lässt, wann diese Mean Reversion eintritt, können solche unerklärlichen Fehlbewertungen über lange Zeiträume fortbestehen. Dieses Risiko wird durch Leverage noch verschärft – aufgrund der Zinskosten und des Risikos von Margin Calls.
-
Nettoinventarwert (NAV): Definition und Funktionsweise
Der Nettoinventarwert (Net Asset Value, NAV) ist der Wert des Fondsvermögens abzüglich der Verbindlichkeiten des Fonds. Der Begriff wird häufig im Zusammenhang mit Investmentfonds verwendet und dient
-
Net Asset Value (NAV) verstehen: Ein umfassender Leitfaden
Der Net Asset Value, kurz NAV, ist ein zentraler Begriff bei Investmentfonds und ETFs. Er beschreibt den Wert des Fondsvermögens nach Abzug der Verbindlichkeiten und wird häufig auch als Anteilswert a
Hedge-Fonds
- Schrottwert (Scrap Value) verstehen: Definition & Ermittlung
- Value Engineering: Definition, Vorteile und Funktionsweise
- Fondsmanager: Rolle, Aufgaben und Arbeitsweise im Überblick
- Mittelströme verstehen: Zuflüsse, Abflüsse und Anlageeinblicke
- Indexfonds: Ein umfassender Leitfaden zum kostengünstigen Investieren
- Quant-Fonds: Quantitative Anlagestrategien verstehen
- Valutadaten verstehen: Barwert und Finanzprodukte
- Stabile-Wert-Fonds vs. Geldmarktfonds: Was passt zu Ihnen?
- Value-Fonds: Leitfaden für profitables Investieren
-
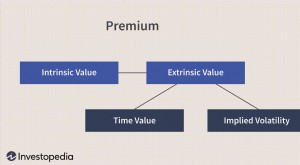 Zeitwert im Optionshandel verstehen
Was ist der Zeitwert?Der Zeitwert bezeichnet den Anteil der Optionsprämie, der auf die verbleibende Zeit bis zum Verfall des Optionskontrakts entfällt. Die Prämie einer Option setzt sich aus zwei Komp...
-
 DSTL: Value-Fonds mit neuem Ansatz
Nach mehr als einem Jahrzehnt schwacher Performance rücken unterbewertete Value-Aktien wieder in den Fokus. Doch was bedeutet Value genau? Viele ETFs messen Value anhand von Kurs-Gewinn-Verhältnis, Ku...