
Mieten oder kaufen: Ein umfassender Leitfaden für die richtige Entscheidung

Nach allgemeiner Auffassung ist der Kauf eines Hauses finanziell klüger als das Mieten. Doch Wohneigentum ist eine große Entscheidung und kann teuer sein. Ein eigenes Haus ist nicht für jeden das Richtige – für manche Menschen ist Mieten tatsächlich die kostengünstigere Wahl.
So ist es bei uns. Trotz eines guten Einkommens haben mein Mann und ich beschlossen, auf absehbare Zeit zu mieten. Hier die Gründe, warum das für uns Sinn ergibt.
1. Bezahlbarer Wohnraum ist schwer zu finden
Wir leben in einem der begehrtesten Orte der Region Zentral-Florida. Ein freistehendes Einfamilienhaus mit 1.200 Quadratfuß (rund 111 m²) kostet in unserer Nachbarschaft mindestens 350.000 US-Dollar. Und selbst wenn Sie ein Haus zu diesem Preis finden, braucht es oft erhebliche Renovierungen, um bewohnbar zu sein. Häuser in dieser Preisklasse benötigen typischerweise ein neues Dach oder Fundamentarbeiten.
Wenn wir 20 Prozent Anzahlung leisten würden – satte 70.000 US-Dollar –, läge unsere monatliche Rate für Hypothek, Versicherung und Steuern bei rund 1.600 US-Dollar. Abgesehen von der enormen Anzahlung ist das eine hohe monatliche Belastung.
Während der Immobilienmarkt in unserer Nachbarschaft hart umkämpft ist, sind Mietwohnungen deutlich erschwinglicher. Wir mieten eine große Zwei-Zimmer-Wohnung mit Granitarbeitsplatten, Edelstahlgeräten, Parkettboden und Annehmlichkeiten wie im Resort – für nur 1.300 US-Dollar. Und wir mussten keine große Summe für den Einzug aufbringen.
Der Mangel an bezahlbarem Wohnraum ist ein landesweites Problem. Besonders in Städten wie New York oder San Francisco ist ein Hauskauf für die meisten Amerikaner unerreichbar. In solchen Fällen kann Mieten sinnvoller sein als Kaufen.
2. Wartung ist nicht mein Problem
Kämen wir in den Genuss dieses 350.000-Dollar-Hauses, wären Anzahlung und monatliche Rate nur ein kleiner Teil unserer Wohnkosten. Wir müssten für weitere Ausgaben wie Notfälle Rücklagen bilden. Braucht das Dach eine Reparatur oder geht ein Gerät kaputt, müssten wir die Kosten selbst tragen.
Beim Mieten genügt bei einem Problem ein Anruf beim Vermieter. Innerhalb von 24 Stunden ist die Sache meist erledigt. Sich um die Zusatzkosten keine Sorgen machen zu müssen, ist entlastend und gibt mir ein gutes Gefühl.
3. Häuser sind keine Investition
Häuser werden oft als gute Investition angepriesen. Die Rezession von 2008 hat jedoch gezeigt, wie trügerisch diese Vorstellung war. Es gibt keine Garantie, dass der Wert eines Hauses mit der Zeit steigt – er kann auch fallen.
Die Häuser, die in unserer Gegend heute 350.000 Dollar kosten, wurden vor der Rezession für 500.000 Dollar gehandelt. In den Jahren 2008 bis 2010 stürzten dieselben Häuser jedoch auf unter 180.000 Dollar ab. Wer damals kaufte, verlor viel Geld – manche verloren ihr Haus an die Zwangsversteigerung, andere sitzen bis heute in der „Unterwasser-Finanzierung" fest.
Für mich ist ein Haus ein Ort zum Wohnen, keine Investition. Mein Ziel ist ein sicherer Wohnraum, nicht ein Gewinn.
4. Flexibilität ist entscheidend
Wohneigentum macht mir Sorgen, weil es sich endgültig anfühlt. Natürlich könnte man das Haus verkaufen, wenn ein Umzug nötig wird, doch dieser Prozess ist langwierig und komplex – und man kann dabei Geld verlieren.
Mieten gibt mir mehr Flexibilität. Ergibt sich am anderen Ende des Landes eine Chance, muss ich nur die Vertragsstrafe für die vorzeitige Auflösung zahlen und bin frei zu gehen. Diese Option ist beruhigend in einem mitunter schwierigen Arbeitsmarkt.
5. Wir haben andere Prioritäten
Ist Wohneigentum Ihr Ziel, müssen Sie womöglich andere Dinge opfern, um es zu erreichen. Um für die Anzahlung zu sparen, müssen Sie vielleicht Ihre Altersvorsorgebeiträge kürzen oder Ihr Notfallkonto plündern.
Mir ist es wichtig, den Höchstbetrag in meine 401(k)-Altersvorsorge einzuzahlen und mein Notfallpolster aufzubauen. Da ein Hauskauf diese Ziele aufschöbe, kommt eine Haussuche für uns derzeit nicht infrage.
Fazit: Ein Haus kaufen
Ob man ein Haus kaufen sollte, ist eine sehr persönliche Entscheidung. Auch wenn viele sagen, Wohneigentum sei für die finanzielle Sicherheit unverzichtbar, ist es nicht die einzige Option. Je nach Ihren Umständen kann Mieten Ihnen mehr verfügbares Einkommen pro Monat und mehr Freiheit bei der Verfolgung Ihrer übrigen Ziele verschaffen.
-

HUD-Häuser verstehen: Ein umfassender Leitfaden für Käufer
Wenn Sie schon länger nach einem Haus suchen, sind Sie womöglich auf ein Inserat gestoßen, das als „HUD-Haus bezeichnet wird. Was bedeutet das aber eigentlich, und lohnt sich ein solcher Kauf? Wir er
-
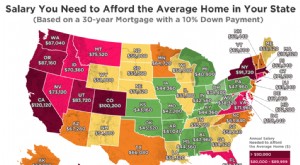
Mieten oder kaufen: Umfassender Ratgeber
Die Frage, ob Mieten oder Kaufen besser ist, lässt sich nicht pauschal beantworten. Sie hängt von finanziellen Möglichkeiten, Lebensplanung und persönlichen Zielen ab. Wann Kaufen sinnvoll sein kann E
Persönliche Finanzen
- Immobilie vermieten und neue kaufen: Finanzierung mit Eigenkapital
- In Mietimmobilien investieren: umfassender Leitfaden
- Das erste Haus als Paar mieten
- Mieten oder Kaufen: Eine umfassende Finanzanalyse
- Aktien als Anlage: Vorteile und Renditechancen im Überblick
- In Europa investieren: Vorteile europäischer ETFs
- Haushaltssoftware auswählen: Der umfassende Ratgeber
- Mieten oder kaufen: Ein umfassender Leitfaden für die richtige Entscheidung
- Mieten oder Kaufen: Orientierung im aktuellen Immobilienmarkt
-
 Steigende Mieten: Ursachen und Trends im Überblick
Steigende Mieten belasten viele Haushalte. Diese Faktoren treiben die Wohnkosten nach oben.Wichtige PunkteDie durchschnittliche Monatsmiete stieg laut Redfin im Dezember um rund 14 Prozent im Jahresve...
-
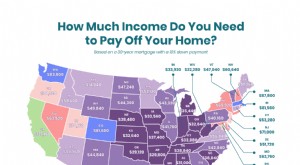 Hauskauf in den USA: Welches Einkommen Sie in welchem Bundesstaat brauchen
Wie viel Einkommen braucht man für ein Eigenheim – und zwar je Bundesstaat? Lohnt es sich, zuerst Eigenkapital anzusparen? Und ist der Immobilienmarkt überhaupt der richtige Schritt? Unsere Karte zeig...