
Grantor Retained Annuity Trust (GRAT): Steuereffiziente Nachlassplanung
Was ist ein Grantor Retained Annuity Trust (GRAT)?
Ein Grantor Retained Annuity Trust (GRAT) ist ein Finanzinstrument, das in der Nachlassplanung eingesetzt wird, um Steuern auf große finanzielle Geschenke an Familienmitglieder zu minimieren. Bei diesen Plänen wird ein unwiderruflicher Treuhandfonds für eine bestimmte Laufzeit oder einen Zeitraum geschaffen. Die Person, die den Trust gründet, zahlt bei dessen Errichtung eine Steuer. Vermögenswerte werden in den Trust eingebracht, und dann wird jedes Jahr eine Annuität (Rente) ausgezahlt. Wenn der Trust ausläuft, erhält der Begünstigte die Vermögenswerte steuerfrei.
Grantor Retained Annuity Trusts (GRAT) verstehen
Ein Grantor Retained Annuity Trust ist eine Art von unwiderruflicheren Schenkungstreuhandfonds, der es einem Stifter oder Trust-Erschaffer ermöglicht, potenziell einen erheblichen Teil des Vermögens mit geringen oder gar keinen Schenkungssteuerkosten an die nächste Generation weiterzugeben. GRATs werden für eine bestimmte Anzahl von Jahren eingerichtet.
Bei der Schaffung eines GRAT bringt ein Stifter Vermögenswerte in den Trust ein, behält aber das Recht, über die Laufzeit des GRAT den ursprünglichen Wert der in den Trust eingebrachten Vermögenswerte zu erhalten, während er eine von der IRS festgelegte Rendite (bekannt als 7520-Satz) erwirtschaftet. Wenn die Laufzeit des GRAT ausläuft, werden die verbleibenden Vermögenswerte (basierend auf jeder Wertsteigerung und dem von der IRS angenommenen Renditesatz) an die Begünstigten des Stifters übertragen.
Bei einem Grantor Retained Annuity Trust stammen die Annuitätszahlungen aus den auf den dem Trust zugrunde liegenden Vermögenswerten erzielten Zinsen oder aus einem Prozentsatz des Gesamtwerts der Vermögenswerte. Stirbt die Person, die den Trust gründet, bevor der Trust ausläuft, werden die Vermögenswerte Teil des steuerpflichtigen Nachlasses der Person, und der Begünstigte erhält nichts.
Verwendung von Grantor Retained Annuity Trusts
GRATs sind am nützlichsten für wohlhabende Personen, die im Todesfall einer erheblichen Erbschaftssteuerschuld ausgesetzt sind. In einem solchen Fall kann ein GRAT verwendet werden, um den Wert ihres Nachlasses einzufrieren, indem ein Teil oder die gesamte Wertsteigerung auf ihre Erben übertragen wird. Wenn eine Person beispielsweise einen Vermögenswert von 10 Millionen US-Dollar hat, von dem sie erwartet, dass er in den nächsten zwei Jahren auf 12 Millionen US-Dollar wächst, könnte sie die Differenz steuerfrei an ihre Kinder übertragen.
GRATs sind besonders beliebt bei Personen, die Anteile an Start-up-Unternehmen halten, da die Aktienkurssteigerung bei IPO-Aktien in der Regel weit über den von der IRS angenommenen Renditesatz hinausgeht. Das bedeutet, dass mehr Geld an die Kinder weitergegeben werden kann, ohne den lebenslangen Freibetrag des Stifters für Erbschafts- und Schenkungssteuern anzutasten.
Geschichte des Grantor Retained Annuity Trust
GRATs erlebten im Jahr 2000 einen großen Popularitätsschub infolge einer günstigen Entscheidung des U.S. Tax Court in einem Fall, der die Familie Walton von Walmart Inc. betraf. Im Verfahren Audrey J. Walton v. Commissioner of Internal Revenue entschied das Gericht zugunsten ihrer Nutzung zweier GRATs, was die Internal Revenue Service (IRS) dazu veranlasste, ihre Vorschriften zu überarbeiten. Die Nutzung von GRATs auf diese Weise ist als „Walton GRAT“ bekannt.
Die wichtigsten Erkenntnisse auf einen Blick
- Ein Grantor Retained Annuity Trust (GRAT) ist eine Taktik der Nachlassplanung, bei der ein Stifter Vermögenswerte in einem Trust bindet, aus dem er jährliche Einkünfte erzielt. Bei Auslaufen erhält er die Vermögenswerte steuerfrei.
- GRATs werden von wohlhabenden Einzelpersonen und Start-up-Gründern genutzt, um Steuerverbindlichkeiten zu minimieren.
Ein Beispiel für einen Grantor Retained Annuity Trust
Facebook-Gründer Mark Zuckerberg brachte die Aktien seines Unternehmens vor dem Börsengang in einen GRAT ein, bevor das Unternehmen an die Börse ging. Die genauen Zahlen sind zwar nicht bekannt, doch das Forbes Magazine veröffentlichte Schätzungen und kam auf einen beeindruckenden Wert von 37.315.513 US-Dollar für Zuckerbergs Aktien.
-
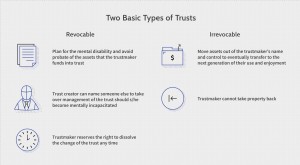
Trusts verstehen: Treuhandverhältnis, Kategorien und Vermögensschutz
Was ist ein Trust?Ein Trust ist ein treuhänderisches Rechtsverhältnis. Eine Person, der Trustor, überträgt einer anderen Person, dem Treuhänder, das Recht, Vermögen für einen Begünstigten zu halten un
-
Einbehaltene Gewinne: Definition, Berechnung und Bedeutung
Was sind einbehaltene Gewinne? Einbehaltene Gewinne sind die kumulierten Nettogewinne eines Unternehmens, die nicht als Dividenden ausgeschüttet wurden. Sie steigen, wenn das Unternehmen Gewinne erzie
Persönliche Finanzen
- Unwiderrufliche Treuhandfonds: Definition, Vorteile und Nachlassplanung
- Treuhandfonds verstehen: Ein umfassender Leitfaden
- Grantor Trusts verstehen: Steuerliche Auswirkungen und Regeln
- Inter-Vivos-Trust: Definition, Vorteile und Funktionsweise
- Treuhänder: Aufgaben, Pflichten und treuhänderische Verantwortung
- Treuhandgesellschaften: Treuhanddienste und Vermögensverwaltung verstehen
- Unit Trusts: Anlagekonstruktion und Funktionsweise verstehen
- A-B-Trust: Erbschaftssteuern durch Aufteilung minimieren
- Bare Trust erklärt: Rechte der Begünstigten und Pflichten des Treuhänders
-
 Grantor Retained Annuity Trust (GRAT): Der vollständige Leitfaden
Ein Grantor Retained Annuity Trust (GRAT) ist ein Instrument der Nachlassplanung, mit dem Vermögen steuersparend an die nächste Generation übertragen werden kann. Der Erblasser überträgt Vermögen in e...
-
Annuitäten einfach erklärt: Leitfaden zur Altersvorsorge
Eine Annuität ist ein Finanzprodukt, bei dem eine Person einen Betrag an einen Versicherer zahlt und dafür regelmäßige Zahlungen erhält. Häufig wird sie genutzt, um im Ruhestand ein planbares Einkomme...