
Theorie der segmentierten Märkte: Die Zinsstrukturkurve verstehen
Die Theorie der segmentierten Märkte besagt, dass der Markt für Anleihen nach der Laufzeitstruktur der Anleihen „segmentiert“ ist und dass „segmentierte“ Märkte mehr oder weniger unabhängig voneinander funktionieren. Nach dieser Theorie wird die Rendite einer Anleihe mit einer bestimmten Laufzeitstruktur ausschließlich durch Angebot und Nachfrage nach dieser Anleihe bestimmt und ist unabhängig von der Rendite von Anleihen mit anderen Laufzeitstrukturen.
Geschichte der Theorie der segmentierten Märkte
Die Theorie der segmentierten Märkte wurde vom amerikanischen Ökonomen John Mathew Culbertson (1921–2001) in seinem 1957 erschienenen Aufsatz „The Term Structure of Interest Rates“ eingeführt. Darin argumentierte Culbertson gegen Irving Fishers erwartungsorientiertes Modell der Laufzeitstruktur und entwickelte seine eigene Theorie darüber, wie festverzinsliche Wertpapiere vom Markt bepreist werden.
Was ist die Laufzeitstruktur?
Die Laufzeitstruktur, grafisch als Zinskurve dargestellt, ist die Beziehung zwischen dem von einem Vermögenswert (meist Staatsanleihen) gezahlten Zinssatz und der Restlaufzeit. Der Zinssatz wird auf der vertikalen Achse, die Restlaufzeit auf der horizontalen Achse gemessen.
Normalerweise sind Zinssätze und Restlaufzeit positiv korreliert. Die Zinsen steigen also mit zunehmender Restlaufzeit, was zu einer positiv geneigten Laufzeitstruktur führt. Die Zinskurve wird oft als Maß für das Vertrauen des Anleihemarktes in die Wirtschaft angesehen.
Die Theorie der segmentierten Märkte im Detail
Die Theorie der segmentierten Märkte besagt, dass der Anleihemarkt voller heterogener Akteure mit unterschiedlichen Einkommensbedürfnissen ist. Verschiedene Akteure investieren daher je nach Einkommensbedarf in unterschiedliche Bereiche der Laufzeitstruktur.
Banken beteiligen sich hauptsächlich am Kauf und Verkauf kurzfristiger Anleihen (was vor allem auf die moderne Bankpraxis der Mindestreservehaltung zurückzuführen ist), während Pensionsfonds hauptsächlich am Kauf und Verkauf langfristiger Anleihen beteiligt sind (was vor allem auf die stetigen Einkommensanforderungen von Pensionsfonds zurückzuführen ist).
Nach der Erwartungshypothese muss die Rendite eines beliebigen langfristigen festverzinslichen Wertpapiers der erwarteten Rendite aus einer Abfolge kurzfristiger festverzinslicher Wertpapiere entsprechen. Ein langfristiges festverzinsliches Wertpapier lässt sich also durch eine Abfolge kurzfristiger festverzinslicher Wertpapiere nachbilden.
Die Theorie der segmentierten Märkte besagt jedoch auch, dass lang- und kurzfristige festverzinsliche Wertpapiere grundverschieden sind und nicht in dieselbe Anlageklasse eingeordnet werden sollten. Im Allgemeinen müssen sich die Halter langfristiger Anleihen um weit mehr Dinge sorgen als die Halter kurzfristiger Anleihen.
Beispielsweise müssen sich die Halter 10-jähriger US-Staatsanleihen über die Inflation und die Zinsen der nächsten zehn Perioden Gedanken machen, während sich die Halter 1-jähriger US-Staatsanleihen nur über die Inflation und den Zinssatz der nächsten Periode sorgen müssen.
Daher ist eine 10-jährige US-Staatsanleihe ein völlig anderes festverzinsliches Instrument als eine 1-jährige US-Staatsanleihe, und eine 10-jährige US-Staatsanleihe lässt sich nicht durch eine Abfolge von zehn 1-jährigen US-Staatsanleihen nachbilden.
Zusätzliche Ressourcen
CFI ist offizieller Anbieter des globalen Zertifizierungsprogramms Financial Modeling & Valuation Analyst (FMVA)™. Die folgenden zusätzlichen Ressourcen sind hilfreich:
- Grundlagen festverzinslicher Wertpapiere
- Anleihebewertung
- Kuponrate
- Debt Capital Markets (DCM)
-
Gewinn- und Verlustrechnung im Detail: Aufbau, Positionen und Treiber
Die Gewinn- und Verlustrechnung (GuV) ist einer der Kernabschlüsse eines Unternehmens. Sie zeigt Aufwand und Ertrag einer Periode. Das Ergebnis ergibt sich, indem von allen Erträgen sämtliche Aufwendu
-

Gesamtergebnisrechnung: Nettoergebnis und sonstiges Ergebnis
Die Gesamtergebnisrechnung zeigt neben dem Nettoergebnis auch erfolgsneutrale Veränderungen des Eigenkapitals. Sie wird häufig von größeren Unternehmen mit internationalen Aktivitäten genutzt. Bestand
Investition
- Arbitragepreistheorie (APT): umfassender Überblick
- Die Darvas-Box-Strategie: Ein Leitfaden für Einsteiger
- Dow 30: Zusammensetzung, Berechnung und Kritik
- Effizienzmarkthypothese (EMH): Überblick und Kritik
- Markttreiber im November: Handelsdeal-Hoffnungen und Fed-Politik
- Börse im Oktober: Wichtige Treiber und Analyse
- September im Marktüberblick: Handel, Fed und globale Ereignisse
- Juni-Marktrückblick: Handelssoptimismus und Fed-Zinssenkung
- Q2-Marktausblick: Volatilität meistern und Chancen nutzen
-
 Rule of 72: Investitionsverdopplung berechnen
Die Rule of 72 ist eine schnelle Faustformel, um abzuschätzen, wie lange eine Investition bei festem Zins zur Verdopplung braucht. Formel Jahre bis zur Verdopplung ≈ 72 / jährlicher Zinssatz in Prozen...
-
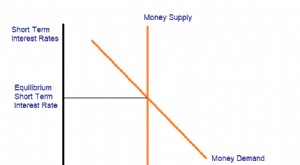 Die Liquiditätspräferenztheorie einfach erklärt
Die Theorie der Liquiditätspräferenz besagt, dass Marktteilnehmer in Finanzmärkten eine Vorliebe für Liquidität zeigen. Formal ausgedrückt: Wenn U(Asset A) > U(Asset B) und rA = rB, dann gilt L(Ass...