
Gesamtergebnisrechnung: Nettoergebnis und sonstiges Ergebnis
Die Gesamtergebnisrechnung zeigt neben dem Nettoergebnis auch erfolgsneutrale Veränderungen des Eigenkapitals. Sie wird häufig von größeren Unternehmen mit internationalen Aktivitäten genutzt.
Bestandteile
Sie setzt sich aus zwei Teilen zusammen: dem Nettoergebnis aus der Gewinn- und Verlustrechnung und dem sonstigen Gesamtergebnis. Letzteres umfasst nicht realisierte Gewinne und Verluste, die nicht in der GuV erscheinen.
Typische Posten im sonstigen Ergebnis
- Währungsdifferenzen bei Auslandsgeschäften
- Neubewertungen von Altersvorsorgeverpflichtungen
- Bewertungsänderungen von Finanzinstrumenten
- Nicht realisierte Gewinne oder Verluste aus Wertpapieren
Nutzen
Die Rechnung bietet Investoren einen vollständigeren Einblick in die wirtschaftliche Lage. Sie zeigt Chancen und Risiken, die im klassischen Nettoergebnis noch nicht sichtbar sind.
Grenzen
Die Rechnung kann irreführend sein, wenn große erfolgsneutrale Posten die tatsächliche Ertragskraft überlagern. Zudem lassen sich künftige Effekte nicht zuverlässig prognostizieren.
Fazit
Die Gesamtergebnisrechnung ergänzt die GuV um wichtige Informationen für eine umfassende Finanzanalyse.
-
Die Gewinn- und Verlustrechnung verstehen: Leitfaden für Kleinunternehmen
Gewinn- und Verlustrechnungen geben Unternehmern ein klares Bild der finanziellen Leistung. Erfahren Sie mehr über die verschiedenen Formate und entscheiden Sie, welches für Ihr Unternehmen passt. Ein
-
Mehrstufige Gewinn- und Verlustrechnung: Der umfassende Leitfaden für Unternehmen
Die mehrstufige Gewinn- und Verlustrechnung liefert Unternehmen detaillierte Informationen über ihre wirtschaftliche Lage und Rentabilität. Prüfen Sie, ob diese Rechnung für Ihr Unternehmen geeignet i
Buchhaltung
- Gewinnrücklagenübersicht (Statement of Retained Earnings): Definition und Analyse
- Mittelverwendung (Use of Proceeds): Was Investoren wissen sollten
- Den Buchhaltungsgewinn verstehen: Eine wichtige Finanzkennzahl
- Abgegrenzte Erträge: Definition und Buchung
- Kumuliertes sonstiges Ergebnis: AOCI verstehen
- Annualized Income Installment Method (AIIM) verstehen
- Eigenkapitalveränderungsrechnung verstehen
- Gewinn- und Verlustrechnung im Detail: Aufbau, Positionen und Treiber
- Die Gewinn- und Verlustrechnung verstehen: Ein Leitfaden für Investoren
-
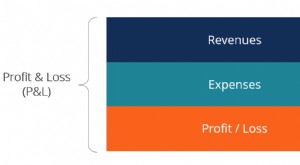 Gewinn- und Verlustrechnung (GuV): Definition und Kernbestandteile
Die Gewinn- und Verlustrechnung (P&L, Income Statement oder Statement of Operations) ist ein Finanzbericht, der die Erträge, Aufwendungen und Gewinne bzw. Verluste eines Unternehmens über einen be...
-
 Kapitalflussrechnung: Struktur, Methoden und Aussagekraft
Die Kapitalflussrechnung zeigt, wie viel Liquidität ein Unternehmen in einem Zeitraum erzeugt und verwendet hat. Sie verbindet Gewinn- und Verlustrechnung mit der Bilanz. Drei Bereiche Operative Täti...