
RIF, RRIF, LRIF und LIF: Unterschiede bei Ruhestandskonten
In der kanadischen Altersvorsorge gibt es viele Abkürzungen. RIF, RRIF, LRIF und LIF klingen ähnlich, haben aber unterschiedliche Regeln.
Was ist ein RIF?
RIF steht für Retirement Income Fund. Der Begriff wird allgemein für Ruhestandskonten verwendet, aus denen im Alter Einkommen bezogen wird. Je nach Kontoart gelten unterschiedliche Vorschriften.
Was ist ein RRIF?
Ein Registered Retirement Income Fund ist ein konkretes Konto, in das ein RRSP spätestens bis zum Ende des Jahres umgewandelt werden muss, in dem die kontoinhabende Person 71 Jahre alt wird. Ab dem Folgejahr müssen Mindestabhebungen erfolgen.
Die Höhe der jährlichen Mindestabhebung hängt vom Alter ab. Die Beträge werden als Einkommen versteuert und mit einer T4-RIF gemeldet.
LIF und LRIF
Ein Life Income Fund, kurz LIF, wird häufig aus einem Locked-In Retirement Account oder einem LRIF eröffnet. Diese Konten entstehen oft, wenn betriebliche Pensionsansprüche bei einem Arbeitgeberwechsel übertragen werden.
LRIF bedeutet Locked-In Retirement Income Fund. Diese Konten waren früher in einigen Provinzen verfügbar. Heute sind sie vor allem in Neufundland und Labrador relevant.
Was ist ein LIRA?
Ein Locked-In Retirement Account ist ein Konto für gesperrte betriebliche Pensionsmittel. Das Geld bleibt bis zur vereinbarten Altersgrenze gesperrt. Danach kann es in ein LIF oder eine Annuität umgewandelt werden.
Unterschiede im Überblick
- RRIF: reguläres Ruhestandskonto nach RRSP, mit Mindestabhebungen.
- LIF: Lebenslanges Einkommen aus gesperrten Pensionsmitteln, mit Mindest- und Höchstabhebungen.
- LRIF: ältere Form des LIF, heute nur noch in wenigen Provinzen relevant.
- LIRA: Verwahrungskonto für gesperrte Pensionsmittel vor der Auszahlungsphase.
Die steuerliche Behandlung ähnelt in vielen Fällen registrierten Konten: Innerhalb des Kontos wächst das Vermögen steuerbegünstigt, Entnahmen sind jedoch grundsätzlich steuerpflichtig.
-
ACH vs. Überweisung: Die wichtigsten Unterschiede im Überblick
Geld elektronisch zu transferieren ist der sicherste und schnellste Weg, um Gelder zu überweisen. Es eliminiert das Risiko verlorener Post oder abgefangener Zahlungen. Bei der Übertragung von Gelder
-

403(b) vs. 401(k): Die betriebliche Altersvorsorge in den USA verstehen
Für viele Menschen sind Vorsorgekonten eine der einschüchterndsten Aufgaben der Finanzplanung. Begriffe wie „401(k)“ und „403(b)“ tragen dazu bei – sie klingen nach Steuererklärung oder Marathon. (Wo
Ruhestand
- Treuhandkonto und Escrow-Konto: Unterschiede verstehen
- Treuhänder vs. Depotbank: Unterschiede verstehen
- Schulden versus Anleihen: Die wichtigsten Unterschiede verstehen
- Mietantrag oder Mietvertrag: die Unterschiede im Überblick
- Saving Rate vs. Savings Rate: Wo der Unterschied liegt
- Bitcoin vs. Bitcoin Cash: Unterschiede im Vergleich
- ETF vs. Dachfonds (FoF): Die wichtigsten Unterschiede verstehen
- RRIF einfach erklärt: vom RRSP zum regelmäßigen Ruhestandseinkommen
- APR vs. APY: Unterschiede bei Kreditzinsen und Sparzinsen verstehen
-
 Kreditoren und Debitoren: Unterschiede klar erklärt
Kreditoren und Debitoren sind zwei Seiten derselben Medaille. Wenn Forderungen und Verbindlichkeiten im Gleichgewicht sind, kann ein Unternehmen wachsen, ohne die Liquidität zu gefährden. Kreditoren s...
-
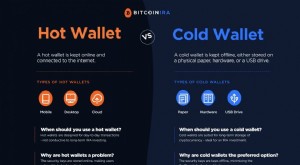 Hot Wallet vs. Cold Wallet: Kryptosicherheit richtig verstehen
Wer neu in die Welt digitaler Währungen einsteigt, hat meist dieselben Fragen: Wie funktionieren Hot und Cold Wallets, welche Anlage passt zu welchem Wallet-Typ – und wie sicher sind Kryptowerte überh...