
Minderheitenanteile: Definition, Bilanzierung und Bewertung
Minderheitenanteile, auch nicht beherrschende Anteile genannt, bezeichnen Beteiligungen an einem Unternehmen, die weniger als 50 Prozent der Stimmrechte umfassen. Sie gewähren in der Regel keinen entscheidenden Einfluss auf die Unternehmensführung.
Aktive und passive Minderheiten
Passive Minderheitsbeteiligungen liegen häufig unter 20 Prozent. Aktive Minderheitsbeteiligungen liegen meist zwischen 21 und 49 Prozent und können erheblichen Einfluss auf wichtige Entscheidungen haben, etwa bei der Wahl von Aufsichtsratsmitgliedern.
Bilanzielle Behandlung
In Konzernabschlüssen werden Minderheitenanteile gesondert ausgewiesen. Nach IFRS werden nicht beherrschende Anteile typischerweise im Eigenkapital dargestellt. In den USA erlaubt GAAP unter bestimmten Voraussetzungen eine Darstellung im Eigenkapital oder als gesonderter Posten.
Bewertung von Minderheitenanteilen
Die Bewertung kann auf unterschiedlichen Methoden basieren:
- Konstante Wachstumsrate: einfache Fortschreibung bisheriger Ergebnisse.
- Statistische Wachstumsmodelle: Nutzung historischer Trends und statistischer Verfahren.
- Einzelbewertung: jede Tochtergesellschaft wird separat analysiert und anschließend aggregiert.
Kennzahlen und Unternehmenswert
Minderheitenanteile beeinflussen Kennzahlen wie Eigenkapitalrendite, Verschuldungsgrad und Kapitalstruktur. Im Enterprise Value werden nicht beherrschende Anteile berücksichtigt, weil sie einen Teil des Unternehmenswerts darstellen.
Fazit
Minderheitenanteile sind für Bilanzanalyse und Unternehmensbewertung relevant. Sie zeigen, wie Eigentumsverhältnisse, Stimmrechte und wirtschaftliche Ansprüche in Konzernstrukturen zusammenwirken.
-

Zinsverbindlichkeiten: Definition, Berechnung und Beispiele
Zinsverbindlichkeiten sind Verbindlichkeiten aus bereits angefallenen, aber noch nicht gezahlten Zinsen. Sie werden in der Bilanz als kurzfristige Verbindlichkeit ausgewiesen, wenn die Zahlung innerha
-
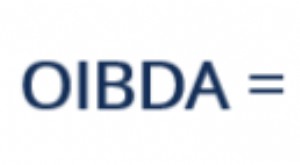
OIBDA erklärt: Betriebsergebnis vor Abschreibungen
Was ist OIBDA?OIBDA steht für Operating Income Before Depreciation and Amortization. Es ist eine nicht GAAP-konforme Kennzahl, die das operative Ergebnis eines Unternehmens vor Abschreibungen und Amor
Finanzen
- Acquirer verstehen: Unternehmensakquisitionen und Zahlungsverkehr
- Add-On Interest: Berechnung und Auswirkungen auf Kredite
- Clawback: Rückforderung von Boni und Vergütungen
- Financial Gearing verstehen: Verschuldung und Leverage erklärt
- Zinsen verstehen: Kosten und Nutzen von Kredit und Einlage
- Zinserträge verstehen: Berechnung und Unterschiede
- Zinssätze verstehen: Arten und Einflussfaktoren
- Leverage in der Finanzwirtschaft: Arten, Chancen und Risiken
- Hypotheken erklärt: Arten, Zahlungen und Finanzierung von Immobilien
-
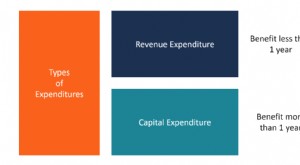 Ausgaben verstehen: Definition und Arten
Eine Ausgabe ist eine Zahlung mit Geld oder Kredit für den Erwerb von Güter oder Dienstleistungen. Sie wird im Zeitpunkt der Anschaffung erfasst und unterscheidet sich vom Aufwand, der periodengerecht...
-
 Goodwill in der Buchhaltung: Definition, Bewertung und Bedeutung
Was ist Goodwill?In der Buchhaltung ist Goodwill ein immaterieller Vermögenswert. Er entsteht, wenn ein Unternehmen ein anderes Unternehmen zu einem Preis erwirbt, der den beizulegenden Zeitwert des e...