
Einfacher und zusammengesetzter Zins: Unterschiede und Vorteile
Auf Spar- und Anlagekonten werden Zinsen entweder linear oder in zusammengesetzter Form berechnet. Beim einfachen Zins bezieht sich die Berechnung nur auf die Einlage, beim Zinseszins zusätzlich auf bereits gutgeschriebene Zinsen. Der Zinseszins führt damit zu höheren Erträgen.
Der Kernunterschied
Einfache Zinsen werden ausschließlich auf den angelegten Betrag berechnet; bereits erwirtschaftete Zinsen bleiben unberücksichtigt. Deshalb bringt die zusammengesetzte Methode langfristig mehr.
Einfacher Zins
Die Formel lautet: Zins = Kapital × Zinssatz × Zeit (I = PRT). In der Praxis wird meist nur einmal gerechnet. Beispiel: Ein Festgeld über 500 Dollar mit 6 Prozent für zwei Jahre ergibt I = 500 × 0,06 × 2 = 60 Dollar. Bei Fälligkeit erhält der Anleger 560 Dollar zurück.
Zinseszins
Beim Zinseszins wird der Ertrag mitverteilt. Die Verrechnung erfolgt je nach Produkt täglich, wöchentlich, monatlich, vierteljährlich oder jährlich. Bei jährlicher Verrechnung im obigen Beispiel ergibt das erste Jahr: I = 500 × 0,06 × 1 = 30 Dollar; der Kontostand beträgt 530 Dollar. Im zweiten Jahr ändert sich die Basis: I = 530 × 0,06 × 1 = 31,80 Dollar. Der Gesamtwert nach zwei Jahren liegt damit bei 561,80 Dollar.
Einordnung des Beispiels
Die Differenz von 1,80 Dollar entsteht allein durch die veränderte Berechnungsgrundlage. In kurzen Zeiträumen fällt der Unterschied gering aus; mit zunehmender Laufzeit wächst er überproportional. Wer Zinseszins nutzt und Erträge nicht abhebt, profitiert daher besonders bei langen Anlagehorizonten.
-
Einfacher vs. zusammengesetzter Zins: Die Unterschiede verstehen
In diesem Artikel vergleichen wir einfachen Zins (simple interest) und Zinseszins (compound interest) und erläutern die wesentlichen Unterschiede. Zinszahlungen lassen sich als Preis für die Aufnahme
-
Reich vs. vermögend: Die wichtigsten Unterschiede
Reich zu sein und vermögend zu sein wird oft gleichgesetzt, ist aber nicht dasselbe. Ein hohes Einkommen bedeutet nicht automatisch finanzielle Freiheit. Was bedeutet reich sein? Reich sein bedeutet
Schulden
- Schuldschein und Scheck: Unterschiede einfach erklärt
- Wechsel, Schuldschein und Scheck: Die wichtigsten Unterschiede
- Privat- oder Geschäftskonto: Unterschiede und Vorteile
- EBITA vs. EBITDA vs. EPS: Die wichtigsten Ertragsgrößen im Vergleich
- Versicherung und Rückversicherung: Die wichtigsten Unterschiede
- Einfache vs. zusammengesetzte Zinsen: Die wichtigsten Unterschiede verstehen
- Zinseszins: So wächst Ihr Vermögen exponentiell
- Investmentfonds und Zinseszins: Zusammenhang verstehen
- Einfache vs. zusammengesetzte Zinsen: Unterschied und Wirkung verstehen
-
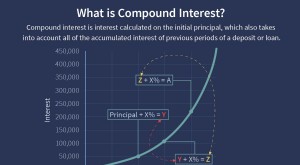 Zinseszins erklärt: So wächst Ihr Vermögen exponentiell
Was ist Zinseszins?Zinseszins (englisch: Compound Interest) sind Zinsen auf einen Kredit oder eine Einlage, die sowohl auf dem ursprünglichen Kapital als auch auf den in früheren Perioden angehäuften ...
-
 Zinseszinsformel: Berechnung und praktisches Beispiel
Die Zinseszinsformel berechnet den Endwert eines Kapitals, wenn Zinsen wieder angelegt werden. Sie berücksichtigt Anfangskapital, Zinssatz und Anzahl der Zinsperioden.FormelEndwert = Anfangskapital x ...