
Preisbildung von Derivaten: Ein umfassender Leitfaden
Preisbildung von Futures
Futures sind standardisierte Kontrakte, die heute einen Preis für die spätere Lieferung eines Basiswerts festlegen. Ihr Wert hängt vom Kassakurs und der Basis ab, also der Differenz zwischen Kassa- und Terminpreis.
Die Basis berücksichtigt Zinsen, Lagerkosten, Lieferort und Qualität. Ist ein Mais-Future auf 5.000 Bushel ausgelegt und der Preis liegt bei 5 USD je Bushel, beträgt der Kontraktwert 25.000 USD.
Preisbildung von Optionen
Optionen geben das Recht, einen Basiswert vor Verfall zu einem Basispreis zu kaufen oder zu verkaufen. Preisrelevant sind Aktienkurs, Basispreis, Restlaufzeit, Volatilität und Zinsniveau.
Das Black-Scholes-Modell ist ein bekanntes Verfahren zur Optionsbewertung. Alternativ werden Binomial- oder Trinomial-Bäume verwendet.
Preisbildung von Swaps
Bei Swaps werden Zahlungsströme getauscht. Ein Plain-Vanilla-Zinsswap ist bei Vertragsbeginn für beide Seiten wertneutral, wenn der Barwert des festen und des variablen Beins gleich ist: Vfix = Vfl.
-
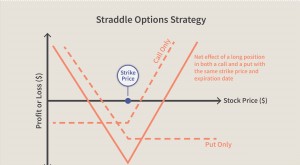
At-the-Money-Optionen verstehen: Ein umfassender Leitfaden
Was bedeutet At the Money?At the Money, kurz ATM, liegt vor, wenn der Basispreis einer Option dem aktuellen Marktpreis des Basiswerts entspricht oder sehr nahe kommt. Eine ATM-Option hat weder inneren
-
Aktien-Futures verstehen: Absicherung, Hebel und Risiken für Anleger
Händler an der New York Stock Exchange, 8. Januar 2020. Nach dem Kursrutsch der Futures am Vortag eröffnete der Dow Jones sieben Punkte höher. Der US-Aktienmarkt kann stark schwanken. Stock Futures s
Optionen
- Altgold verkaufen: So erzielen Sie den besten Preis
- Wert von Briefmarken ohne Aufdruck: Der vollständige Überblick
- Futures-Kontrakte zur Absicherung: So funktioniert Hedging
- Backwardation erklärt: So funktionieren Terminkurven
- Rohstoff-Futures zur Absicherung: Der umfassende Leitfaden
- Konvergenz bei Futures: Grundlagen für Trader
- Futures Packs verstehen: Leitfaden
- Geld-Brief-Spanne verstehen: Ein umfassender Leitfaden
- Basispreis einer Option: Kern für den Optionshandel
-
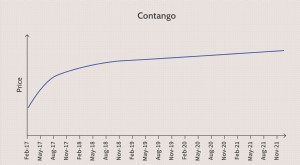 Contango verstehen: Terminpreise, Backwardation und Rohstoff-ETFs
Was ist Contango? Contango bezeichnet eine Marktsituation, in der der Terminpreis eines Rohstoffs über dem aktuellen Kassapreis liegt. Die Terminpreise steigen also mit zunehmender Laufzeit. Die Forwa...
-
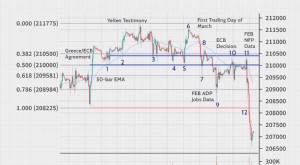 S&P 500 Futures: Leitfaden für Einsteiger
S&P 500 Futures haben in den letzten Jahren stark an Popularität gewonnen. Nach der Pattern-Day-Trading-Regel der SEC zogen viele Privatanleger Kapital aus Aktien in den elektronischen Handel der ...