
Contango vs. Backwardation: Futures-Kurven verstehen
Contango und Backwardation beschreiben die Struktur der Futures-Kurve und damit die Beziehung zwischen heutigen und künftigen Preisen.
Contango
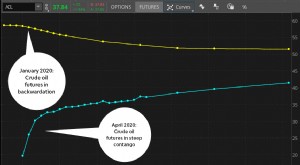
Bei Contango liegt der Futures-Preis über dem erwarteten künftigen Spotpreis. Die Kurve ist häufig normal oder aufsteigend. Wenn der Kontrakt näher an die Fälligkeit rückt, muss sein Preis tendenziell zum erwarteten Spotpreis konvergieren.
Normal Backwardation
Bei normaler Backwardation liegt der Futures-Preis unter dem erwarteten künftigen Spotpreis. Die Kurve ist oft invertiert. Für Long-Positionen kann dies attraktiv sein, weil der Futures-Preis mit der Zeit steigen kann, wenn sich die Erwartungen nicht ändern.
Warum sich die Kurve verändert
Die Futures-Kurve hängt von Angebot und Nachfrage, Lagerkosten, Finanzierungskosten und Convenience Yield ab. Marktteilnehmer passen ihre Erwartungen an, wodurch sich Futures-Preise über die Zeit verändern.
Ein bekanntes Beispiel ist Metallgesellschaft 1993. Das Unternehmen verlor über 1 Milliarde Dollar, weil sein Absicherungssystem von normaler Backwardation ausging, der Markt aber in Contango überging.
Beispiel
Wenn der Spotpreis 60 Dollar beträgt und der Einjahres-Future 90 Dollar kostet, liegt der Futures-Preis über dem erwarteten Spotpreis. Das ist ein Contango-Szenario. Ohne Änderung der Erwartungen muss der Kontraktpreis im Zeitverlauf sinken.
Fazit
Anleger sollten Contango und Backwardation unterscheiden können. Die Form der Futures-Kurve beeinflusst Rollkosten, Hedging-Strategien und die Attraktivität von Termingeschäften.
-
Contango und Backwardation: Trends an den Terminmärkten verstehen
Wie sieht die Zukunft eines Futures-Marktes aus? Ob ein Markt in „Contango“ oder „Backwardation“ ist, hilft bei der Antwort. Um das herauszufinden, lohnt der Blick auf die „Forward Curve“. Die meisten
-

Umsatz vs. Erlös: Unterschiede verstehen
Umsatz und Erlös werden im Alltag oft synonym verwendet. In der Finanzbuchhaltung gibt es jedoch einen Unterschied: Umsatz bezeichnet die Erlöse aus dem Verkauf von Waren oder Dienstleistungen, währen
Futures-Handel
- Privatkunden- vs. Firmenkundengeschäft: Die wichtigsten Unterschiede
- Investmentbanken vs. Merchant Banks: Die wichtigsten Unterschiede erklärt
- Alpha vs. Beta: Anlagerisiko und Performance verstehen
- Bitcoin vs. Ethereum: Unterschiede und Gemeinsamkeiten
- Bitcoin vs. Litecoin: Der umfassende Vergleich
- Schieferöl vs. Ölschiefer: Die wichtigsten Unterschiede
- Dow vs. Nasdaq: Die wichtigsten Unterschiede für Anleger verstehen
- Umsatz vs. Einkommen: Wichtige Unterschiede
- IFRS vs. US-GAAP: Die wichtigsten Unterschiede
-
 Class A vs. Class B Aktien: Stimmrechte und Unterschiede
Class-A-Aktien vs. Class-B-Aktien Der Unterschied zwischen Class-A- und Class-B-Aktien liegt häufig in den Stimmrechten. Class-A-Aktionäre haben oft mehr Einfluss auf Unternehmensentscheidungen als Cl...
-
Arbitrage vs. Spekulation: Die wichtigsten Unterschiede
Arbitrage und Spekulation im Überblick Anleger nutzen unterschiedliche Strategien, um Gewinne zu erzielen. Arbitrage und Spekulation sind zwei Ansätze mit unterschiedlichem Risikoprofil. Arbitrage wir...