
Vorräte zu Gesamtvermögen: Kennzahl in der Finanzanalyse
Finanzanalysten nutzen Kennzahlen und Datentrends, um die Unternehmensentwicklung vorherzusagen. Eine dieser Kennzahlen ist das Verhältnis von Vorräten zum Gesamtvermögen, das die operative Führung und den Vorratsumschlag bewertet. Grundsätzlich deutet ein niedriges Verhältnis auf gute Leistung und Rentabilität hin.
Geschäftsbericht
Der Geschäftsbericht liefert ein breites Spektrum an Informationen über die Unternehmensleistung, darunter Cashflow, Erträge, Aufwendungen sowie Vermögen und Schulden. Gesamtvermögen und Vorräte finden sich in der Bilanz, einem zentralen Element des Berichts.
Bilanz
Die Bilanz gliedert sich in Vermögen, Schulden und Eigenkapital. Das Vermögen wird in langfristige und kurzfristige (Umlauf-)Aktiva unterteilt, zu denen die Vorräte zählen. Die Bilanz weist zudem das Gesamtvermögen aus.
Umlaufvermögen
Vorräte zählen zum Working Capital – Kapital, das aktuell Erträge erzeugt. Unternehmen mit hohem Vorratsumschlag haben meist einen niedrigen Vorratsanteil. Ein Beispiel: Bei 1.000 Dollar Vorräten und 10.000 Dollar Gesamtvermögen sind 10 Prozent des Vermögens im Lager gebunden.
Interpretation
Analysten beurteilen Management, Wettbewerbsfähigkeit und Rentabilität anhand der Entwicklung dieser Kennzahl. Steigt sie, wachsen die Vorräte – ein Zeichen für schwache Nachfrage und Überangebot, was negativ gilt. Sinkt sie, kann das auf steigende Nachfrage und höhere Rentabilität hindeuten.
-
Physische Vermögenswerte: Ein umfassender Leitfaden
In einer zunehmend digitalen Finanzwelt gewinnen greifbare Vermögenswerte wieder an Bedeutung. Physische Assets können ein Portfolio diversifizieren und langfristig Wertschöpfung ermöglichen.Was sind
-
Die 3 Säulen einer effektiven Bestandsverwaltung für den E-Commerce-Erfolg
Wie wir bereits besprochen haben, ist eine gelungene Bestandsverwaltung entscheidend, um mit dem rasanten Wachstum des E-Commerce-Marktes Schritt zu halten und ein hervorragendes Kundenerlebnis zu bie
Investition
- Einkommensprozente berechnen: Finanzen besser steuern
- Asset Sale verstehen: Definition, Steuerfolgen und betriebliche Strategie
- Eigenkapital vs. Nettovermögen: Die Bilanz im Detail
- Bestandsverwaltungssysteme: Bestand optimieren und Gewinne steigern
- Bestandscontrolling vs. Bestandsmanagement: Unterschiede und Best Practices
- Cloud-Bestandsverwaltung: Bestand optimieren und Kosten senken
- Bestandsverwaltung vs. Lagerverwaltung: Unterschiede und Integration
- Alternative Anlageklassen verstehen: Ein umfassender Leitfaden
- Inventar als Umlaufvermögen: Definition, Beispiele und Buchhaltung
-
 Das durchschnittliche Bestandsalter verstehen: Eine Schlüsselkennzahl für die Unternehmenseffizienz
Das durchschnittliche Bestandsalter gibt an, wie viele Tage im Durchschnitt vergehen, bis ein Unternehmen seinen Warenbestand verkauft. Es ist eine wichtige Kennzahl für die Effizienz des Working Kapi...
-
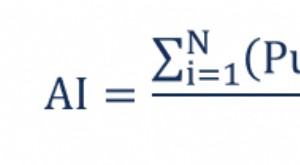 Den durchschnittlichen Bestand verstehen: Definition und Berechnung
Der durchschnittliche Bestand ist der Mittelwert (der sich vom Medianwert unterscheiden kann) eines Warenbestands in einem bestimmten Zeitraum. Er ist somit eine mathematische Berechnung, die im Durch...