
Eigenkapital vs. Nettovermögen: Die Bilanz im Detail

Die Bilanz ist die jährliche Momentaufnahme der finanziellen Lage eines Unternehmens.
Von allen Abschlussbestandteilen gilt die Bilanz womöglich als der wichtigste – schon deshalb, weil nahezu alle anderen Rechenwerke sie stützen, auf ihren Informationen aufbauen oder ihrerseits Angaben liefern, die in ihr verarbeitet werden. Zwei Größen spiegeln den Finanzzustand besonders deutlich wider: das Eigenkapital und das Nettovermögen.
Was ist das Eigenkapital?
Das Gesamteigenkapital, auch Aktionärseigenkapital genannt, entspricht den Vermögenswerten abzüglich der Verbindlichkeiten – beide Positionen stehen in der Bilanz. Während die Vermögenswerte Summe aus kurz- und langfristigen Aktiva sind, ergeben sich die Verbindlichkeiten aus kurz- und langfristigen Passiva.
Das Eigenkapital stellt damit den Nettowert des Unternehmens dar. Ist es positiv, entspricht es dem Betrag, der bei einer Liquidation nach Schuldentilgung an die Anteilseigner ausgeschüttet würde.
Warum das Eigenkapital wichtig ist
Das Eigenkapital bildet den Residualanspruch der Anteilseigner auf die Unternehmensgewinne. Übersteigen oder erreichen die Vermögenswerte die Verbindlichkeiten, kann das Unternehmen seine Schulden bedienen. Ist das Eigenkapital dagegen negativ und bleibt es das dauerhaft, ist das Unternehmen insolvent und kann fällige Verbindlichkeiten nicht begleichen.
Ein negatives Eigenkapital gilt für Investoren als Risikohinweis. Allerdings spiegelt diese Größe allein nicht die tatsächliche Finanzlage wider. Für eine belastbare Beurteilung sind weitere Kennzahlen nötig.
Was sind materielle Netto-Vermögenswerte?
Die Formel lautet: materielle Vermögenswerte abzüglich Verbindlichkeiten, immaterieller Vermögenswerte und des Nennwerts von Vorzugsaktien. Das Nettovermögen zeigt also den Wert der physischen Aktiva abzüglich der offenen Schulden.
Übersteigen die Aktiva die Passiva, spricht man von „positivem Nettovermögen“ – das Unternehmen ist finanziell gesund. Es kann einen Teil seiner Schuldenlast durch Verkäufe von Vermögenswerten reduzieren und so Spielraum gewinnen, etwa für die Anschlussfinanzierung zu günstigeren Konditionen.
Übersteigen umgekehrt die Verbindlichkeiten die Vermögenswerte, steckt das Unternehmen in finanziellen Schwierigkeiten. Verkäufe zur Entschuldung sind dann kaum möglich, und die Lage kann eine Insolvenz nach Chapter 11 nahelegen.
Rechenbeispiel
Unternehmen A verfügt über Vermögenswerte von 240 Milliarden Dollar, Verbindlichkeiten von 165 Milliarden Dollar, einen Geschäfts- oder Firmenwert von 35 Milliarden Dollar und keine Vorzugsaktien. Das Eigenkapital beträgt 240 minus 165, also 75 Milliarden Dollar. Die Netto-Vermögenswerte ergeben sich aus 240 Milliarden abzüglich 35 Milliarden Firmenwert und 165 Milliarden Verbindlichkeiten, also 40 Milliarden Dollar.
Entscheidend: Das Eigenkapital berücksichtigt den Firmenwert von 35 Milliarden Dollar als immateriellen Vermögenswert, das Nettovermögen nicht.
Eine Bilanz oder Vermögens- und Schuldenübersicht stellt die Finanzlage zu einem Stichtag dar. Sie klassifiziert und misst Vermögenswerte, Verbindlichkeiten und Eigenkapital – üblicherweise zum Ende eines Geschäftsjahres – und ist damit die Grundlage zahlreicher Kennzahlen, darunter Eigenkapital und Nettovermögen.
-

Eigenkapital der Aktionäre: Anspruch auf Unternehmensvermögen
Das Eigenkapital der Aktionäre ist der Anspruch der Eigentümer auf das Unternehmensvermögen, nachdem alle Schulden beglichen sind. Es wird auch als Shareholders Equity bezeichnet. Berechnung Die einfa
-
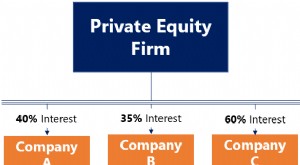
Portfoliounternehmen: Definition und Rolle im Private Equity
Was ist ein Portfoliounternehmen? Ein Portfoliounternehmen ist ein Unternehmen, an dem eine Venture-Capital-Gesellschaft, ein Buyout-Fonds oder eine Holdinggesellschaft eine Beteiligung hält. Ziel ist
Investition
- Normalisierung des Nettogewinns für eine faire Unternehmensbewertung
- Sinkendes Eigenkapital der Aktionäre verstehen: Ursachen und Auswirkungen
- Eigenkapital verstehen: Einflussfaktoren und Wirkung auf die Bilanz
- Negatives Eigenkapital: Ursachen, Folgen und Lösungswege
- Gewinnbeteiligung vs. Kapitalbeteiligung: Die Unterschiede
- Private Placement vs. Private Equity: Die Unterschiede verstehen
- Equity Valuation: Wie der Wert eines Unternehmens ermittelt wird
- Equity Multiplier: Leverage und Finanzrisiko verstehen
- Return on Net Assets (RONA): Definition und Analyse
-
 Die Eigenkapitalquote: Finanzielle Leverage und Risiko verstehen
Die Eigenkapitalquote ist eine Finanzkennzahl, die den Verschuldungsgrad eines Unternehmens misst. Sie setzt die Investitionen in Aktiva mit dem Eigenkapital in Beziehung und zeigt, wie gut ein Untern...
-
 Netto-Barmittel (Net Cash): Definition, Berechnung und Bedeutung für Unternehmen
Netto-Barmittel (Net Cash) beschreiben die Liquiditätslage eines Unternehmens. Um sie zu berechnen, zieht ein Unternehmen seine kurzfristigen Verbindlichkeiten von seinem Barmittelbestand ab. Verbindl...