
Eigenkapital verstehen: Einflussfaktoren und Wirkung auf die Bilanz
Eigenkapital ist Vermögen minus Schulden – also Wert abzüglich Verbindlichkeiten. In einem Unternehmen steht es den Eigentümern zu, bei börsennotierten Gesellschaften den Aktionären. Grundsätzlich wirkt jede Bilanzposition auf das Eigenkapital, weil jede Veränderung der Aktiva oder Passiva es verschiebt, sofern sich beide nicht parallel bewegen. Steigende Vermögenswerte und sinkende Schulden erhöhen das Eigenkapital, sinkende Vermögenswerte und steigende Schulden senken es.
Eigenkapital der Aktionäre
Aktien sind das anfängliche Kapital eines Unternehmens. Eigentümer halten Anteile und damit anteilige Rechte am Gewinn. Beim Börsengang wird das Kapital in kleine Einheiten zerlegt und am Markt platziert. Diese Anteile – Aktien – repräsentieren mitunter nur Millionstel des Gesellschaftskapitals oder weniger. In privaten Unternehmen hält eine kleine Gruppe das Eigenkapital, in Publikumsgesellschaften eine breite Anlegerschaft.
Die Bilanz
Das Eigenkapital erscheint in der Bilanz. Diese stellt alle Vermögenswerte den Verbindlichkeiten gegenüber und gliedert sich in zwei Hauptblöcke. In den ersten Abschnitten stehen sämtliche Aktiv- und Passivpositionen mit ihren Werten und Summen. Die Differenz der Summen wird im letzten Abschnitt als „Eigenkapital der Anteilseigner“ ausgewiesen.
Vermögenswerte
Veränderungen der Aktiva wirken direkt auf das Eigenkapital. Steigende Umsätze, höhere Forderungen aus Lieferungen und Leistungen, Wertzuwächse bei Grundstücken und Anlagen sowie wachsende Barmittel erhöhen das Eigenkapital – vorausgesetzt, die Schulden bleiben konstant. Ausfälle bei Forderungen oder Wertminderungen bei Sachanlagen senken es entsprechend.
Verbindlichkeiten
Verbindlichkeiten sind die finanziellen Verpflichtungen eines Unternehmens. Verbindlichkeiten aus Lieferungen und Leistungen, kurz- und langfristige Kredite, Vorratsbewertung und weitere Positionen beeinflussen das Eigenkapital. Steigen Schulden bei Lieferanten, Zinsbelastung oder Vorratswerte und bleiben die Aktiva unverändert, sinkt das Eigenkapital. Umgekehrt erhöht jede Reduktion der Auszahlungsverpflichtungen das Eigenkapital.
-
Eigenkapital: Zusammensetzung, Berechnung und Dividenden
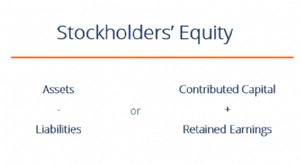
Das Eigenkapital der Anteilseigner zeigt den Residualanspruch der Eigentümer am Unternehmen. Es setzt sich aus gezeichnetem Kapital und Gewinnrücklagen zusammen. Grundformel Eigenkapital = Vermögen -
-
Portfoliounternehmen: Definition und Rolle im Private Equity
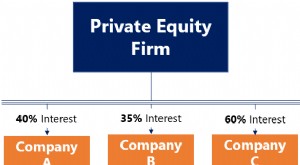
Was ist ein Portfoliounternehmen? Ein Portfoliounternehmen ist ein Unternehmen, an dem eine Venture-Capital-Gesellschaft, ein Buyout-Fonds oder eine Holdinggesellschaft eine Beteiligung hält. Ziel ist
Investition
- Zusätzliche Gesellschaftereinlagen im Eigenkapital berechnen
- Sinkendes Eigenkapital der Aktionäre verstehen: Ursachen und Auswirkungen
- Eigenkapitalquote im Margin-Konto: Ihre Kreditlimits beim Broker verstehen
- Liquides Eigenkapital verstehen: Ein Leitfaden zu Aktien
- Negatives Eigenkapital: Ursachen, Folgen und Lösungswege
- Gewinnbeteiligung vs. Kapitalbeteiligung: Die Unterschiede
- Private Placement vs. Private Equity: Die Unterschiede verstehen
- Eingezahltes Kapital (Contributed Capital): Definition und Erklärung
- Equity Valuation: Wie der Wert eines Unternehmens ermittelt wird
-
 Die Eigenkapitalquote: Finanzielle Leverage und Risiko verstehen
Die Eigenkapitalquote ist eine Finanzkennzahl, die den Verschuldungsgrad eines Unternehmens misst. Sie setzt die Investitionen in Aktiva mit dem Eigenkapital in Beziehung und zeigt, wie gut ein Untern...
-
 Return on Common Equity (ROCE): Bedeutung für Aktionäre
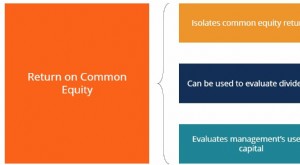
Die Return on Common Equity (ROCE) misst die Rendite, die Stammaktionäre auf ihr eingesetztes Eigenkapital erzielen. Im Gegensatz zur allgemeinen Eigenkapitalrendite werden Vorzugsanteile und deren An...