
Negativer Erwartungswert bei positivem Beta: Wie passt das zusammen?
Analysten und Berater nutzen häufig das Capital Asset Pricing Model (CAPM), um einzuschätzen, welche Rendite ein Anleger bei einem bestimmten Wertpapier erwarten kann und wie sich die Position auf das Gesamtportfolio auswirkt. Beta ist dabei die zentrale Größe – es misst das nicht diversifizierbare Risiko eines Papiers.
Das Capital Asset Pricing Model
CAPM beschreibt den Zusammenhang zwischen erwarteter Rendite und eingegangenem Risiko. Das Modell erklärt, wie sich der Kurs eines Wertpapiers verhält und welche Auswirkungen dies auf Risiko und Ertrag des Portfolios hat. Die Risikomessung erfolgt über Beta.
Beta als Risikomaß
Beta setzt die Rendite eines einzelnen Papiers ins Verhältnis zur Rendite des Gesamtmarkts. Es kann positiv oder negativ sein, ist in der Praxis aber meist positiv. Ein positives Beta bedeutet: Das Papier bewegt sich in dieselbe Richtung wie der Markt. Ein negatives Beta zeigt gegenläufige Bewegungen. Ein Beta von 0,5 bedeutet vereinfacht, dass die Aktienrendite um 0,5 Prozent steigt, wenn der Marktrendite um ein Prozent zulegt.
Erwartete Rendite
Für die erwartete Rendite sind drei Größen relevant: die Marktrendite, der risikofreie Zins und das Beta. Als risikofreier Zins dient üblicherweise die Rendite kurzlaufender Staatsanleihen. Die Risikoprämie ergibt sich, indem Sie den risikofreien Zins von der Marktrendite abziehen und die Differenz mit dem Beta multiplizieren. Addieren Sie diesen Wert zum risikofreien Zins, erhalten Sie die erwartete Rendite des Papiers.
Wann wird die erwartete Rendite negativ?
Bei positivem Beta entsteht eine negative erwartete Rendite nur dann, wenn der risikofreie Zins über der Marktrendite liegt. Das ist praktisch kaum denkbar, denn ohne Aussicht auf Mehrertrag würde niemand riskantere Papiere kaufen.
Kritik am CAPM
Die Aussagekraft des Modells wird seit Jahrzehnten diskutiert. Eine These besagt, dass stark schwankende Aktien über die Zeit eine negative durchschnittliche Rendite liefern können – selbst bei positivem, aber sehr hochem Beta. Das widerspricht der Grundannahme von CAPM, kann in Einzelfällen aber auftreten. Fachleute sprechen dann von einem „Schwarzen Schwan“: selten, aber nicht ausgeschlossen.
Diversifikation als Antwort
Ist die erwartete Rendite des Gesamtportfolios negativ, dominieren vermutlich Papiere mit negativem Beta. Der Aufbau zusätzlicher Positionen mit positivem Beta kann die Schwankungen glätten und die Portfoliorendite stärker an eine Markterholung koppeln.
-
Mean-Variance-Analyse: Rendite und Risiko bewerten
Was ist die Mean-Variance-Analyse?Die Mean-Variance-Analyse ist ein Verfahren, mit dem Anleger den erwarteten Ertrag einer Anlage ihrem Risiko gegenüberstellen. Sie ist ein zentraler Bestandteil der M
-
Negative Anlageergebnisse: Ursachen und Auswirkungen
Ein negatives Anlageergebnis liegt vor, wenn der Wert einer Investition oder die Summe der Rückflüsse unter dem eingesetzten Kapital liegt. Anleger erleiden dadurch einen Verlust, der ihre Vermögenssu
Investition
- Grenzkosten und variable Stückkosten: Zusammenhang verstehen
- Jahresüberschuss vs. Cashflow: Wo liegt der Unterschied?
- Negativer Erwartungswert bei positivem Beta: Wie passt das zusammen?
- Selbstbehalt und Prämie: Wie sie zusammenhängen
- Negative Basis Trades: Chancen und Umsetzung
- Bilanz und Gewinn-und-Verlust-Rechnung verstehen: Ein umfassender Leitfaden
- Verluste ausgleichen: Strategien für den Wiedereinstieg
- US-Finanzministerium verstehen: Staatsanleihen und Staatsschulden
- Ölpreise und Inflation: Zusammenhang und veränderte Trends
-
 Zinsen und Investitionen: Den wirtschaftlichen Zusammenhang verstehen
Das Investitionsniveau in der Wirtschaft reagiert empfindlich auf Veränderungen des herrschenden Zinsniveaus. Grundsätzlich gilt: Sind die Zinsen hoch, sinken die Investitionen. Sind die Zinsen niedri...
-
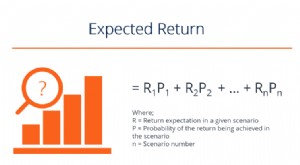 Erwartete Rendite verstehen: Berechnung und Bedeutung
Was ist die erwartete Rendite?Die erwartete Rendite ist der wahrscheinlichste Wert einer Anlage auf Basis möglicher Ergebnisse und deren Eintrittswahrscheinlichkeiten. Sie hilft Anlegern, Chancen und ...