
Jahresüberschuss vs. Cashflow: Wo liegt der Unterschied?
Ein Unternehmen kann in einem Jahr einen positiven Jahresüberschuss und einen negativen Cashflow ausweisen, wenn es Erlöse und Aufwendungen nach der Periodenabgrenzung erfasst. Nicht zahlungswirksame Erlöse können den Jahresüberschuss erhöhen, ohne den Cashflow zu berühren. Umgekehrt können tatsächliche Auszahlungen den Cashflow senken, ohne als Aufwand verbucht zu werden. Bei sonst gleichen Bedingungen reichen hohe zahlungswirksame Auszahlungen aus, um den Cashflow negativ werden zu lassen, während der Jahresüberschuss positiv bleibt.
Jahresüberschuss
Der Jahresüberschuss ist ein buchhalterisches Ergebnis und wird nicht über tatsächliche Ein- und Auszahlungen gemessen. Unternehmen können Waren auf Kredit verkaufen und in der Periode noch kein Geld von Kunden erhalten, verbuchen aber Erlöse. Angenommen, ein Unternehmen zahlt die entstandenen Aufwendungen bar und hat keine weiteren Einnahmen: Übersteigen die Erlöse die Aufwendungen, ergibt sich ein positiver Jahresüberschuss, aber ein negativer Cashflow.
Zunahme von Vermögenswerten
Weiter gedrückt wird der Cashflow durch Auszahlungen, die keine Aufwendungen sind und den Jahresüberschuss daher nicht mindern. Bares für den Aufbau von Vorräten ist ein solcher Abfluss und kann bei ausreichender Höhe den Cashflow insgesamt negativ machen. Auch Vorauszahlungen für künftige Leistungen werden erst über die Zeit aufwandswirksam. Für den Cashflow mindern sie den vollen Betrag, für den Jahresüberschuss nur den in der Periode verbrauchten Anteil.
Abnahme von Verbindlichkeiten
Zudem bedienen Unternehmen zahlungswirksam operative Verbindlichkeiten, insbesondere Verbindlichkeiten aus Lieferungen und Leistungen. Diese entstehen aus aufgelaufenen Aufwendungen früherer Perioden, die noch nicht bezahlt wurden. Im Entstehungsjahr sinkt der Jahresüberschuss, der Cashflow bleibt unberührt. Im Zahlungsjahr wirkt die Auszahlung nicht mehr auf den Jahresüberschuss, wohl aber auf den Cashflow. Fallen viele Verbindlichkeiten im selben Jahr zur Zahlung an, kann der Cashflow negativ werden.
Cashflow insgesamt
Zum Gesamt-Cashflow zählen auch Abflüsse aus nicht operativen Bereichen, konkret aus Investitions- und Finanzierungstätigkeit. Der Kauf von Investitionsgütern und die Rückführung aufgenommener Kredite sind die zwei wichtigsten Quellen. Verluste aus Anlagenverkäufen und Zinsaufwendungen mindern zwar den Jahresüberschuss, doch Investitionskäufe und Tilgungen belasten den Cashflow in deutlich größerem Umfang. Je größer dieser Unterschied, desto wahrscheinlicher wird ein negativer Cashflow bei gleichzeitig positivem Jahresüberschuss.
-
Jahresziele mit Strategie: Ein erfülltes Jahr planen
Das neue Jahr scheint immer schneller zu kommen, als wir denken. Doch es ist nie zu früh und nie zu spät, über deine Ziele für das Jahr nachzudenken – es gibt keine Regel, dass du all deine guten Vor
-
GUV, Bilanz und Kapitalflussrechnung: Unterschiede erklärt
Die drei wichtigsten Finanzberichte eines Unternehmens sind die Gewinn- und Verlustrechnung, die Bilanz und die Kapitalflussrechnung. Jeder Bericht beantwortet andere Fragen, zusammen ermöglichen sie
Investition
- Normalisierung des Nettogewinns für eine faire Unternehmensbewertung
- Kapitalflussrechnung verstehen: Vor- und Nachteile für Anleger
- Dividenden in der Kapitalflussrechnung verstehen: Ein Leitfaden
- Wachstumsrate des Cashflows berechnen: Einfache Anleitung
- Wash-Sale-Regeln verstehen: Steuerfallen beim Wiederanlegen von Aktien vermeiden
- Grenzen der Gewinn- und Verlustrechnung: Was sie nicht zeigt
- Dividendenrendite verstehen: Warum sie nie negativ sein kann
- Operativer Cashflow: Die Kennzahl, die sich schwer beschönigen lässt
- Net Operating Income in der Unternehmensbewertung
-
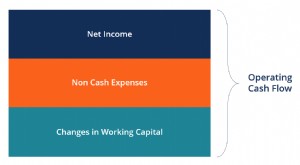 Formel für operativen Cashflow: Berechnung und Bestandteile
Was zeigt die Formel für operativen Cashflow?Die Formel für operativen Cashflow zeigt, wie viel Liquidität ein Unternehmen aus seiner laufenden Geschäftstätigkeit erzeugt oder verbraucht. Sie ist ein ...
-
 Finanzielle Vorsätze 2021: Tipps von führenden Finanz-Influencern
Zum Jahreswechsel überdenken viele Menschen ihre finanziellen Ziele. Nach einem von Unsicherheiten geprägten Jahr 2020 standen Themen wie Sparen, Schuldenabbau, Investieren und bewusster Konsum besond...