
Margin Calls verstehen: Was sie sind und wie man sie vermeidet
Ein Margin Call ist eine Aufforderung Ihres Brokers, die Mittel auf einem Margin-Konto aufzustocken. Nicht alle Anleger nutzen Margin-Konten – nur jene, die sich mit Wertpapieren als Sicherheit Geld vom Broker leihen. Sie können weiter handeln und auf geliehenes Geld zugreifen, solange Sie die Mindestsicherheit halten. Entscheidend ist, dass Ihr gesamtes Konto, einschließlich Ihrer Anlagewerte, nicht unter die geforderte Margin des Brokers fällt. Geschieht das doch, müssen Sie entweder mehr Geld einzahlen oder Vermögenswerte verkaufen.
Arten von Margin-Konten
Es gibt verschiedene Methoden zur Margin-Berechnung. Ihr Broker nutzt eine davon, daher sollten Sie vorab wissen, welche.
- Am häufigsten ist die Liquidationsmargin. Sie berechnet, wie viel Geld Sie bei sofortiger Auflösung einer Position hätten. Haben Sie zum Leerverkauf Geld geliehen, schulden Sie womöglich gemäß Ihrer aktuellen Liquidationsmargin etwas.
- Die zweite Methode ist die Maintenance Margin (Erhaltungsmargin). Dabei wird Ihr Konto täglich entsprechend des Gewinns oder Verlusts des Vortags belastet oder gutgeschrieben. Das ist die komplexere Berechnung.
- Additional Margin wird bei Margin Calls nicht verwendet; sie ist die gesamte Margin, die ein Worst-Case-Szenario abdecken würde – vergleichbar mit einer Versicherung. Sie dürfen nie in eine Lage geraten, in der Ihr Konto insgesamt negativ wird. Selbst bei Verlusten auf Leerverkäufe sollten Ihre Long-Positionen stark genug sein, um diese auszugleichen.
Mindestanforderungen
Zu den Mindestmargins nennt Ihr Broker zwei Zahlen. Die erste ist die Eröffnungsmargin – der Gesamtwert an Vermögenswerten, den Sie zum Start des Leihens benötigen; Ihre ursprüngliche Sicherheit. Die zweite ist die Erhaltungsmargin, die niedriger liegt, damit Ihr Konto mit dem Markt schwanken kann, ohne ständig Margin Calls auszulösen. Läge die Erhaltungsanforderung zu nah an der Eröffnungsanforderung, würde Ihr Konto ständig unter das Minimum rutschen.
Margin Call
Auch wenn Ihr Konto jahrelang aktiv bleibt, können Sie unter die Erhaltungsmargin fallen. Dann fordert Ihr Broker einen Margin Call. Beträgt der Gesamtwert Ihrer Aktiva etwa 100.000 Euro und die Margin des Brokers 125.000 Euro, können Sie nichts mehr leihen und müssen 25.000 Euro zurückzahlen. Das geht auf zwei Wegen: Sie zahlen zusätzliches Bargeld ein und kaufen für 25.000 Euro Wertpapiere mit eigenem Geld, oder Sie gleichen 25.000 Euro Ihrer Schulden beim Broker aus. Handeln Sie nicht innerhalb der gesetzten Frist, kann Ihr Konto geschlossen und Ihr Vermögen liquidiert werden.
-
Margin Call erklärt: Entstehung, Beispiel und wie man ihn vermeidet
Ein Margin Call entsteht, wenn der Wert von Wertpapieren in einem Margin-Konto unter die geforderte Mindestmarge fällt. Der Broker verlangt dann zusätzliche Sicherheiten oder den Verkauf von Positione
-
Margin-Calls und Margin-Trading: Der umfassende Ratgeber
Beim Kauf auf Margin leihen Sie sich Geld von einem Broker, um Aktien zu erwerben. Margin-Trading bedeutet, dass Sie das Geld Ihres Brokers nutzen, um Aktien zu kaufen, wodurch Sie mehr Aktien erwerb
Grundlagen der Aktien
- Initial Margin: Bedeutung und Unterschied zur Maintenance Margin
- Omnibus Accounts: Definition, Vorteile und Funktionsweise
- Variation Margin: Erklärung für Futures-Broker
- Managed Accounts: Professionelle Vermögensverwaltung erklärt
- Forex-Margin-Call: Definition, Ablauf und Vorbeugung
- Margin Call: Verstehen und richtig damit umgehen
- Rohstoff-Margin erklärt: Initial- und Maintenance-Margin
- Margin-Konto: Fremdkapital für Investments verstehen
- Margin Debt: Bedeutung für Anleger und Märkte
-
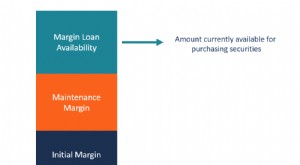 Margin-Kreditverfügbarkeit: Wie viel können Sie leihen?
Die Margin-Kreditverfügbarkeit bezeichnet die Mittel, die derzeit auf einem Margin-Konto verfügbar sind und zum Kauf zusätzlicher Wertpapiere genutzt werden können. Der Anleger kann sich das Geld auch...
-
 Variation Margin erklärt: Leitfaden für Futures-Trader
Die Variation Margin ist eine Nachschusszahlung im Clearing von Futures. Sie gleicht tägliche oder intraday Kursveränderungen aus und sorgt dafür, dass Clearinghäuser Risiken aus offenen Positionen ko...