
Außerbilanzielle Finanzierung: Definition, Beispiele und Risiken
Außerbilanzielle Finanzierung (englisch: off-balance sheet financing, OBS) ist eine Bilanzierungspraxis, bei der ein Unternehmen eine Verbindlichkeit nicht in seiner Bilanz ausweist. Sie dient dazu, den ausgewiesenen Verschuldungs- und Verpflichtungsgrad zu beeinflussen. In der Kritik steht das Instrument spätestens, seit bekannt wurde, dass der gescheiterte Energiekonzern Enron es als zentrales Gestaltungsmittel nutzte.
Beispiele
Typische Formen der außerbilanziellen Finanzierung sind Operating Leases und Partnerschaften. Operating Leases waren lange weit verbreitet; die Bilanzierungsregeln wurden jedoch verschärft, um ihre Nutzung einzuschränken. Ein Unternehmen kann ein Gerät mieten und es am Ende der Mietzeit für einen geringen Betrag erwerben – oder es direkt kaufen.
In beiden Fällen geht das Eigentum am Ende auf das Unternehmen über. Entscheidet es sich für einen Operating Lease, wird nur die Mietrate als Aufwand erfasst, nicht aber das Anlagegut in der Bilanz aktiviert. Kauft es das Gerät oder Gebäude, werden sowohl der Vermögenswert als auch die Verbindlichkeit aus dem Kaufpreis ausgewiesen. Der Operating Lease führt damit nur zu einem deutlich geringeren Aufwand als dem vollen Kaufpreis – und zu einer schlankeren Bilanz.
Partnerschaften sind ein weiteres häufiges OBS-Instrument; Enron verschob Verbindlichkeiten genau auf diesem Weg aus der Bilanz. Beteiligt sich ein Unternehmen an einer Partnerschaft, muss es deren Verbindlichkeiten auch bei beherrschendem Einfluss nicht in seiner Bilanz ausweisen – mit demselben Effekt einer schlankeren Bilanz.
Beide Beispiele zeigen das Motiv: OBS-Konstruktionen reduzieren die ausgewiesenen Verbindlichkeiten und lassen das Unternehmen für Investoren attraktiver erscheinen. Das Problem für Anleger: Viele dieser Vereinbarungen müssen nicht offengelegt werden oder werden nur teilweise berichtet. Die Angaben bilden die tatsächliche Gesamtverschuldung daher unzureichend ab. Erschwerend kommt hinzu, dass diese Konstruktionen nach geltenden Bilanzierungsregeln zulässig sind, auch wenn einzelne Regeln ihre Nutzung begrenzen. Wegen der lückenhaften Offenlegung müssen Investoren vor einer Anlageentscheidung klären, welche OBS-Vereinbarungen bestehen.
Warum ist OBS-Finanzierung so attraktiv?
Das Instrument ist für alle Unternehmen interessant, besonders aber für jene, die bereits hoch verschuldet sind. Bei einer hohen Debt-to-Equity-Ratio ist zusätzliche Verschuldung aus mehreren Gründen problematisch.
Erstens: Unternehmen mit bereits hohem Schuldenstand zahlen für neue Kredite in der Regel höhere Zinsen als gering verschuldete Wettbewerber. Zweitens kann eine weitere Kreditaufnahme die Verschuldungskennzahlen verschlechtern und damit Covenants verletzen, die zwischen Kreditnehmer und Kreditgeber vereinbart wurden.
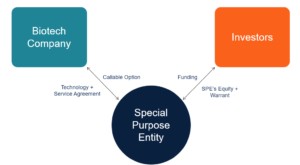
Drittens: Partnerschaften – etwa für Forschung und Entwicklung – sind attraktiv, weil F&E teuer ist und lange dauert. Die Bilanzierungsvorteile sind erheblich: Eine F&E-Partnerschaft erlaubt es, während der Forschung nur minimale Verbindlichkeiten auszuweisen. Das ist hilfreich, weil in dieser Phase noch kein hochwertiger Vermögenswert existiert, der die Verbindlichkeit kompensieren könnte. Besonders ausgeprägt ist das in der Pharmaindustrie, wo die Entwicklung neuer Wirkstoffe viele Jahre in Anspruch nimmt.
Viertens schafft OBS-Finanzierung häufig Liquidität: Bei einem Operating Lease ist kein Kapital im Kauf des Geräts gebunden, weil nur die Miete gezahlt wird.
Auswirkungen auf Investoren
Kennzahlen dienen der Beurteilung der Finanzlage. OBS-Finanzierung beeinflusst Verschuldungskennzahlen wie die Debt Ratio, die das Verhältnis von Schulden zu Vermögenswerten misst. Die Debt-to-Equity-Ratio ist noch verbreiteter, weil sie zeigt, ob ein Unternehmen seinen Betrieb langfristig aus Eigenkapital statt aus Schulden finanzieren kann. Kurzfristige Verbindlichkeiten des Tagesgeschäfts bleiben darin bewusst außen vor, um die Finanzkraft genauer abzubilden.
Neben Verschuldungskennzahlen wirken OBS-Konstruktionen wie Operating Leases und Sale-and-Lease-Back auch auf Liquiditätskennzahlen. Beim Sale-and-Lease-Back verkauft ein Unternehmen einen großen Vermögenswert – meist ein Anlagegut wie ein Gebäude oder eine teure Maschine – und mietet ihn vom Käufer zurück. Die Liquidität steigt, weil nach dem Verkauf ein hoher Mittelzufluss steht und anschließend nur eine moderate Mietzahlung statt einer Investitionsauszahlung anfällt. Der Mittelabfluss sinkt dadurch erheblich, was auch die Liquiditätskennzahlen verbessert.
Eine gängige Liquiditätskennzahl ist das Verhältnis von kurzfristigen Vermögenswerten zu kurzfristigen Verbindlichkeiten. Je höher der Wert, desto besser die Fähigkeit, fällige Verpflichtungen zu decken. Der Mittelzufluss aus dem Verkauf erhöht das Umlaufvermögen und verbessert die Kennzahl.
Fazit
OBS-Konstruktionen sind Ermessensentscheidungen. Sie sind nach Bilanzierungsstandards zulässig, unterliegen aber einzelnen Regeln. Trotz dieser – eher zurückhaltenden – Vorgaben erschweren sie Investoren die kritische Analyse der Finanzlage. Anleger sollten die vollständigen Abschlüsse lesen, etwa Geschäftsberichte auf Formblatt 10-K, und auf Signalwörter achten, die auf OBS-Finanzierung hindeuten: Partnerschaften, Mieten oder Leasingaufwand. Diese Angaben sind kritisch zu hinterfragen.
Die Lektüre ist wichtig, weil Bilanzierungsstandards bestimmte Angaben – etwa zu Operating Leases – in den Fußnoten verlangen. Anleger sollten zudem das Management kontaktieren, um zu klären, ob OBS-Vereinbarungen bestehen und wie stark sie die tatsächliche Verschuldung beeinflussen. Ein präzises Verständnis der heutigen und künftigen Finanzlage ist die Grundlage für eine fundierte Anlageentscheidung.
-
SWORD-Finanzierung: Kapital für Biotech Forschung und Entwicklung
Die SWORD-Finanzierung, kurz für Stock and Warrant Off-Balance Research and Development Financing, ist eine spezielle Finanzierungsform für Biotechnologieunternehmen. Ziel ist es, Forschung und Entwic
-
Umsatzbasierte Finanzierung: Alternative zur klassischen Kapitalaufnahme
Was ist umsatzbasierte Finanzierung? Umsatzbasierte Finanzierung, auch als revenue-based financing bezeichnet, ist eine Finanzierungsform, bei der Investoren einem Unternehmen Kapital bereitstellen un
Schulden
- Debtor-in-Possession-Finanzierung: Definition und Ablauf
- Renovierungsdarlehen: Ein umfassender Leitfaden für Immobilieninvestoren
- Außerbilanzielle Posten: Risiken und Bilanzanalyse
- Außerbilanzfinanzierung: Legitime Einsatzmöglichkeiten
- Bilanzanalyse zur Aktienbewertung: Der umfassende Leitfaden
- Die Risiken der außerbilanziellen Finanzierung verstehen
- Unternehmensbilanz verstehen: Ein Leitfaden für Anleger
- Deleveraging: Strategien zum Schuldenabbau erklärt
- Brückenfinanzierung: Kurzfristige Kapitalüberbrückung im Überblick
-
 Eigenfinanzierung (Equity Financing): Ein umfassender Leitfaden für Unternehmenswachstum
Unter Eigenfinanzierung versteht man die Ausgabe von Unternehmensanteilen zur Kapitalbeschaffung. Investoren, die Anteile erwerben, kaufen damit auch Eigentumsrechte am Unternehmen. Zur Eigenfinanzier...
-
 Pecking-Order-Theorie: Finanzierungsstrategien von Unternehmen verstehen
Was besagt die Pecking-Order-Theorie?Die Pecking-Order-Theorie wurde 1984 von Stewart Myers und Nicolas Majluf bekannt gemacht. Sie beschreibt, dass Unternehmen bei der Finanzierung von Investitionen ...