
Fehler im Equifax-Kreditbericht bestreiten: Eine Schritt-für-Schritt-Anleitung
Finanziell auf dem besten Weg sein
- Was ist ein Kreditbericht-Widerspruch?
- So legen Sie Widerspruch ein
- Was passiert nach dem Widerspruch?
- Drei wichtige Fakten zu Kreditbericht-Widersprüchen
Was ist ein Widerspruch gegen einen Kreditbericht?
Ein Widerspruch bedeutet, dass Sie Equifax bitten, Informationen in Ihrem Kreditbericht zu prüfen, die Ihrer Ansicht nach falsch oder unvollständig sind. Prüfen Sie regelmäßig personenbezogene Daten, Konten, Inkassovermerke, Insolvenzen und Kreditanfragen. Wenn etwas fehlerhaft erscheint, sollten Sie Widerspruch einlegen.
So bestreiten Sie einen Fehler bei Equifax
Wenn Sie einen Fehler in Ihrem Equifax-Kreditbericht vermuten, können Sie im Beschwerdezentrum Ihres myEquifax-Kontos auf „Widerspruch einlegen“ klicken. So können Sie den Eintrag prüfen lassen und den Status verfolgen.
Was passiert nach dem Widerspruch?
Equifax prüft die übermittelten Informationen. Stellt sich heraus, dass eine Korrektur erforderlich ist, wird der Kreditbericht aktualisiert. Alternativ können Sie sich auch direkt an das Unternehmen wenden, das die Information gemeldet hat, und dort Widerspruch einlegen.
Drei wichtige Punkte
Erstens: Ein Widerspruch informiert eine Auskunftei wie Equifax über einen möglichen Fehler. Zweitens: Sie können kostenlos ein myEquifax-Konto erstellen oder sich anmelden, um den Widerspruch einzureichen. Drittens: In der Regel erhalten Sie innerhalb von 30 Tagen ein Ergebnis.
Was Sie über Ihren Kreditbericht wissen sollten
Ein Kreditbericht fasst Ihre finanzielle Historie zusammen. Die drei landesweiten US-Auskunfteien sammeln und verwalten Kreditinformationen, die ihnen von Kreditgebern und Gläubigern gemeldet werden. Ihr Bericht kann folgende Angaben enthalten:
- Personenbezogene Daten wie Name, Sozialversicherungsnummer, frühere Namen, Adressen und gegebenenfalls Arbeitgeber
- Kontoinformationen wie Zahlungsverhalten, Salden, Limits sowie Eröffnungs- und Schließungsdaten
- Insolvenzen und Inkassokonten
- Kreditanfragen von Kreditgebern und anderen Unternehmen
Prüfen Sie beim Lesen Ihres Kreditberichts insbesondere, ob Name und Adresse korrekt sind, ob Konten vollständig und richtig dargestellt sind und ob Unstimmigkeiten vorliegen. Bei Fehlern sollten Sie den meldenden Kreditgeber oder die ausstellende Auskunftei kontaktieren.
Welche Unterlagen können erforderlich sein?
Je nachdem, welche Information Sie bestreiten, können unterschiedliche Nachweise hilfreich sein. Beispiele sind:
Personenbezogene Daten: gültiger Führerschein, Geburtsurkunde oder Kopie einer Rechnung von einem Versorgungsunternehmen.
Kontoinformationen: aktuelle Kontoauszüge, Schreiben eines Kreditgebers zur Korrektur eines Kontos oder Nachweise für Identitätsdiebstahl.
Weitere Unterlagen: Insolvenzunterlagen oder Gerichtsdokumente, Unterlagen zur Erwerbsminderung bei Studiendarlehen oder stornierte Schecks.
Ablauf nach Einreichung des Widerspruchs
Nach erfolgreicher Einreichung erhalten Sie in der Regel einen zehnstelligen Bestätigungscode. Den Status können Sie jederzeit in Ihrem myEquifax-Konto einsehen. Während der Prüfung kann Equifax den Bericht direkt korrigieren, wenn die Angaben dafür ausreichen. Andernfalls wird das meldende Unternehmen zur Bestätigung kontaktiert. Innerhalb von 30 Tagen werden Sie über das Ergebnis informiert.
Wenn Sie einen Fehler vermuten, können Sie den Widerspruch über Ihr myEquifax-Konto starten. Wenn Sie bereits einen Widerspruch eingereicht haben, können Sie dort auch den aktuellen Status prüfen.
-
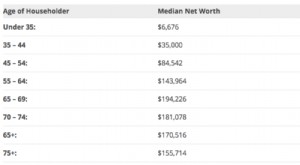
Finanzielle Unabhängigkeit erreichen: Nettovermögen berechnen und verfolgen
Gastbeitrag von Todd Kunsman, der vor drei Jahren seine Reise zur finanziellen Unabhängigkeit begonnen hat. Eine der wichtigsten Zahlen, die Sie regelmäßig berechnen und verfolgen sollten, ist Ihr Net
-
Wirksame Zimmer-Anzeige: Die idealen Mieter finden
Die Miete mit einer anderen Person zu teilen, kann es leichter machen, mit den Ausgaben zurechtzukommen. Zunächst müssen Sie jedoch die besten Mietportale auswählen und Ihr Zimmer für potenzielle Miet
Persönliche Finanzen
- Finanzielle Selbstfürsorge: 7 Strategien für langfristiges Wohlbefinden
- Warum ein solider Notgroschen unverzichtbar ist: 3 wichtige Gründe
- 8 Charaktereigenschaften, die den Vermögensaufbau bremsen
- Finanziellen Stress bewältigen: Strategien für mehr Ruhe
- Den besten Tilgungsplan finden: 3 zentrale Fragen
- Wichtige Luxusausgaben: Finanzielles Wohlbefinden und was ich nicht streichen würde
- 100 Spartipps für Senioren: Geld im Ruhestand sparen
- Mieter und Zwangsversteigerung: Ihre Rechte und der Weg in eine neue Wohnung
- Kreuzfahrt planen: Budget für die Traumreise erstellen
-
 Single-Wide-Mobilheim: Maße und Besonderheiten
Ein Single-Wide-Mobilheim ist eine kompakte, langgestreckte Wohnform. Es eignet sich als günstiger Einstieg oder als Zweitwohnsitz. Die Maße variieren je nach Hersteller und Modell. Typische Abmessung...
-
 FOMC-Sitzung: Was Anleger erwarten sollten und die Folgen der Zinssenkung
Es wird erwartet, dass die Federal Reserve bei ihrer Sitzung im Laufe dieser Woche die Zinsen senken wird, und damit dem in den vergangenen Monaten angeschlagenen dovischen Ton folgt. Zwar gilt die S...