
Non-Covered Securities: Nicht meldepflichtige Wertpapiere und die Rolle der SEC
Der Begriff Non-Covered Security bezeichnet eine rechtliche Kategorie von Wertpapieren, deren Details nicht zwingend der Internal Revenue Service (IRS), der US-Steuerbehörde, gemeldet werden müssen. Zuständig für diese Einordnung zu Steuerzwecken ist die Securities and Exchange Commission (SEC).

Die Einstufung bedeutet: Bei kleineren Papieren mit begrenztem Umfang ist das Brokerhaus nicht verpflichtet, die Kostenbasis an den IRS zu übermitteln. Der angepasste Buchwert der Anschaffung muss dem Steuerpflichtigen lediglich mitgeteilt werden.
Das Wichtigste in Kürze
- Non-Covered Securities sind Wertpapiere, deren Daten nicht notwendigerweise an den IRS gemeldet werden.
- Die Kostenbasis ist der ursprüngliche Anschaffungswert eines Assets, der jährlich um Abschreibungen, Kapitalzuschüsse oder Wertsteigerungen angepasst wird.
- Seit 2008 gilt: Der angepasste Buchwert von Papieren, die im Steuerjahr 2011 oder später erworben wurden, ist dem IRS zu melden.
Was ist ein meldepflichtiges Wertpapier?
Nach SEC-Definition ist ein Covered Security ein Papier, das umfangreich genug ist, um dem IRS gemeldet zu werden. Das Brokerhaus ist gesetzlich verpflichtet, Kostenbasis und Verkaufsangaben zu übermitteln. Wechselt der Steuerpflichtige zu einem anderen Broker, muss die bisherige Bank diese Transaktionsdaten an das neue Institut weitergeben.
Was ist die Kostenbasis?
2008 verabschiedete der US-Kongress eine Regelung, nach der Broker für Steuerzwecke nicht den reinen Kaufpreis, sondern die angepasste Kostenbasis verwenden müssen. Der ursprüngliche Wert eines Assets wird also jährlich fortgeschrieben: bei Anlagevermögen um Abschreibungen gemindert, bei Kapitalzuschüssen oder Marktwerterhöhungen erhöht. Ziel ist die korrekte Ermittlung der Kapitaleinkünfte im Bruttoeinkommen des Steuerpflichtigen. Kapitalgewinne können steuerlich relevant sein, auch wenn sie noch nicht realisiert wurden, weil die Behörde den anzuwendenden Steuersatz bestimmen muss.
Die Regelungen im Detail
Die Vorschriften gelten ab dem Veranlagungsjahr 2011. Meldungspflichtig sind beispielsweise folgende Papiere, jeweils ab dem genannten Stichtag:
- Aktien und Stammkapitalanteile an Kapitalgesellschaften: erworben ab 1. Januar 2011
- Investmentfonds sowie Aktien und American Depositary Receipts aus Dividendenreinvestitionsplänen: erworben ab 1. Januar 2012
- Dereivate, Optionen und einfachere Anleihen: erworben ab 1. Januar 2014
- Dereivate, Optionen und komplexere Anleihen: erworben ab 1. Januar 2016
Anlagen, die vor diesen Stichtagen gekauft wurden, gelten als nicht meldepflichtig. Ihr angepasster Buchwert muss dem IRS also nicht übermittelt werden – allerdings nur, solange die Kapitalgewinne nicht realisiert sind. Bei einem Verkauf wird der Veräußerungserlös als Kapitalgewinn erfasst und mit dem für den Anleger geltenden Kapitalertragsteuersatz besteuert; Bemessungsgrundlage ist der Rücknahme- bzw. Bruttoverkaufswert.
Auch Wertpapiere, die über Kapitalmaßnahmen entstehen – also durch Beschluss des Unternehmensvorstands –, gelten als nicht meldepflichtig. Ein Aktiensplit oder ein Stock Dividend kann zusätzliche, wertvolle Anteile schaffen. Wurden sie aus nicht meldepflichtigen Beständen generiert, sind sie nicht steuerbar.
Beispiel: Ein Anleger kauft 2009 200 Aktien der Gesellschaft X. 2011 führt das Unternehmen einen Split im Verhältnis 1:1 durch; der Anleger erhält 200 weitere Aktien. Obwohl sie nach dem Stichtag 1. Januar 2011 entstehen, gelten sie als nicht meldepflichtig.
Weitere Themen
- Kapitalertragsteuer
- Abschreibungsmethoden
- Dividendenreinvestitionsplan (DRIP)
- Öffentlich gehandelte Wertpapiere
-
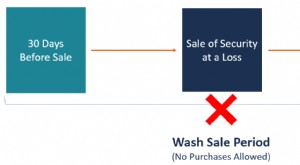
Wash Sale: IRS-Regeln, 61-Tage-Frist und steuerliche Folgen
Ein Wash Sale liegt vor, wenn ein Anleger ein Wertpapier verkauft und dasselbe oder ein im Wesentlichen identisches Papier innerhalb von 30 Tagen nach dem Verkauf zurückkauft. Die US-Steuerbehörde Int
-

Grenzkosten: Definition, Formel und Praxisbeispiele
Die Grenzkosten bezeichnen die zusätzlichen Kosten, die durch die Produktion weiterer Einheiten eines Guts oder einer Dienstleistung entstehen. Berechnet werden sie, indem die Veränderung der Gesamtko
Investition
- Mietkaution verstehen: Was Sie wissen müssen
- Wertpapiere verstehen: Ein umfassender Leitfaden
- Kapitalkosten: Definition, Berechnung und Bedeutung
- Depotstellen (Depositories) verstehen: Sichere Verwahrung von Finanzpapieren
- Junior Securities verstehen: Risiken und Auswirkungen
- Akkreditierte Anleger: Definition und Voraussetzungen nach SEC-Regeln
- Durchschnittlicher Einstandspreis: Berechnung und steuerliche Bedeutung
- Notleidende Wertpapiere: Risiken und Chancen
- Indications of Interest (IOI) im Wertpapierhandel verstehen
-
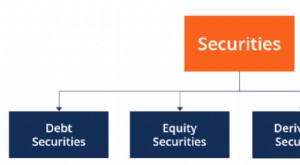 Wertpapierarten: Fremdkapital, Eigenkapital, Derivate und Hybride
Wertpapiere sind handelbare Finanzinstrumente. Sie lassen sich in vier Hauptkategorien einteilen: Fremdkapitalpapiere, Eigenkapitalpapiere, Derivate und hybride Wertpapiere. Jede Kategorie hat untersc...
-
 Basiswerte im Finanzwesen: Grundlage für Derivate verstehen
Ein Basiswert ist ein handelbares Finanzinstrument, auf dem ein Derivat wie eine Aktienoption beruht. Der Wert des Basiswerts bestimmt wesentlich den Wert des abgeleiteten Instruments.Was ist ein Basi...