
Calmar Ratio: Risikoadjustierte Performance messen
Die Calmar Ratio ist eine Kennzahl, die die Wertentwicklung eines Investmentfonds – etwa eines Hedgefonds – ins Verhältnis zu seinem Risiko setzt. Anleger nutzen sie als risikoadjustiertes Maß, um Fonds miteinander zu vergleichen und Anlageentscheidungen zu treffen.
Die wichtigsten Punkte im Überblick
- Die Calmar Ratio misst die Performance eines Fonds im Verhältnis zum eingegangenen Risiko.
- Sie zeigt, wie viel Risiko nötig war, um eine bestimmte Rendite zu erzielen, und hilft, Risikobereitschaft und Anlageentscheidung in Einklang zu bringen.
- Sie eignet sich zudem zur Analyse von Handelsstrategien anhand historischer Daten, dem sogenannten Backtesting.
Berechnung der Calmar Ratio
Die Kennzahl setzt die annualisierte Rendite eines Zeitraums – üblicherweise drei Jahre – ins Verhältnis zum maximalen Drawdown.
Calmar Ratio = (Rp − Rf) / |Maximaler Drawdown|
Die verwendeten Größen:
- Rp = Rendite des Portfolios
- Rf = risikofreier Zins
- Rp − Rf = annualisierte Überrendite
Der maximale Drawdown beschreibt den größten Verlust vom Hochpunkt bis zum anschließenden Tiefpunkt innerhalb des Betrachtungszeitraums. Berechnet wird er, indem die Differenz zwischen höchstem und tiefstem Stand durch den höchsten Stand geteilt wird.
Ein praktischer Hinweis: In der Literatur finden sich beide Varianten – mit und ohne Abzug des risikofreien Zinses. Wer Kennzahlen vergleicht, sollte deshalb prüfen, welche Definition der jeweilige Anbieter verwendet.
Warum die Calmar Ratio wichtig ist
Die Kennzahl misst die Effizienz einer Anlage auf risikoadjustierter Basis. Ein hoher Wert deutet darauf hin, dass die Rendite ohne erhebliche Drawdowns erzielt wurde. Ein niedriger Wert zeigt, dass das Verlustpotenzial im Verhältnis zur Rendite groß ist.
Zum Vergleich zweier Fonds: Angenommen, Fonds A erzielt eine höhere Rendite als Fonds B, hat aber eine niedrigere Calmar Ratio. Dann hat Fonds B das bessere Chance-Risiko-Verhältnis. Der Anleger kann in Fonds A zwar absolut mehr verdienen, trägt dafür aber unverhältnismäßig mehr Risiko.
Interpretation im Zeitverlauf
Die Calmar Ratio glättet Ausreißer nach oben und unten und macht Ausschläge im Portfolio sichtbar. Genau das macht sie für langfristige Anleger interessant – und zugleich zu einem Warnsignal: Fällt die Kennzahl, sollte das Portfolio überprüft werden. Die Ursachen können erhöhte Marktunsicherheit, gesunkene Ertragskraft oder veränderte Strategien sein.
Ein deutlicher Anstieg spricht für ein besseres Chance-Risiko-Profil und geringere Anfälligkeit für Kursschwankungen. Ein deutlicher Rückgang zeigt, dass entweder der maximale Drawdown der letzten drei Jahre oder die annualisierte Rendite das Ergebnis belastet.
Grenzen der Kennzahl
Die Calmar Ratio ist ein etabliertes Instrument für das Backtesting von Handelsstrategien und lässt sich gut mit dem Sterling Ratio oder der Sharpe Ratio kombinieren. Ein Nachteil bleibt: Die Kennzahl ist nicht auf frei wählbare Zeiträume übertragbar. Werden mehrere Portfolios verglichen, muss der Backtest-Zeitraum identisch sein.
Fazit
Die Calmar Ratio beantwortet eine sehr konkrete Frage: Wie viel Verlust musste ein Anleger in Kauf nehmen, um eine bestimmte Rendite zu erzielen? Gerade in volatilen Marktphasen ist sie damit eine sinnvolle Ergänzung zur reinen Renditebetrachtung.
-
Sortino Ratio: Risikobereinigte Rendite richtig messen
Was ist die Sortino Ratio? Die Sortino Ratio misst die Mehrrendite einer Anlage im Verhältnis zum Abwärtsrisiko. Sie zeigt, wie viel zusätzliche Rendite ein Anleger für jedes eingegangene Verlustrisik
-
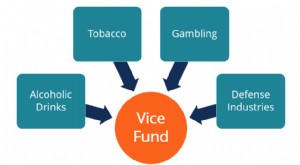
Vice Fund: Investitionen in kontroverse Branchen
Der Vice Fund ist ein Publikumsfonds, der von USA Mutuals verwaltet wird und in Branchen wie Alkohol, Tabak, Glücksspiel und Verteidigung investiert. Der Name verweist auf kontroverse, aber oft stabil
Investition
- Calmar Ratio: risikobereinigte Performance-Kennzahl erklärt
- Acid-Test Ratio: Kurzfristige Liquidität messen
- Verhältnis von Werbeausgaben zu Umsatz: Effektivität messen
- Die CAPE-Ratio verstehen: Ein Leitfaden zum zyklisch bereinigten KGV
- Current Ratio: Definition, Berechnung und finanzielle Gesundheit
- Debt-to-Assets Ratio: Definition, Berechnung und Risikobewertung
- Expense Ratio: Kostenquote bei Investmentfonds verstehen
- Die Informationsquote (Information Ratio) verstehen: Ein Leitfaden für Anleger
- Expense Ratios verstehen: Ein Leitfaden für Anleger
-
 Put-Call-Ratio (PCR): Marktstimmung und Optionshandel verstehen
Die Put-Call-Ratio (PCR) ist ein Indikator, mit dem Anleger die Marktstimmung einschätzen. Das Verhältnis setzt das Volumen der Puts und Calls über einen festgelegten Zeitraum ins Verhältnis und wird ...
-
 Short Interest Ratio: Anlegerstimmung und Marktrisiko verstehen
Was bedeutet der Short Interest Ratio? Der Short Interest Ratio ist eine Kennzahl aus der Finanzanalyse. Sie zeigt, wie viele Handelstage es im Durchschnitt dauern würde, bis alle leerverkauften Aktie...