
Geldgewichtete vs. zeitgewichtete Rendite: Unterschiede erklärt
Geldgewichtete und zeitgewichtete Renditen sind zwei Methoden zur Messung der Performance eines Portfolios. Sie unterscheiden sich darin, wie Einzahlungen, Auszahlungen und Zeiträume berücksichtigt werden.
Geldgewichtete Rendite
Die geldgewichtete Rendite entspricht konzeptionell dem internen Zinsfuß. Sie berücksichtigt Höhe und Zeitpunkt aller Cashflows. Dadurch kann die Rendite stark von großen Ein- oder Auszahlungen beeinflusst werden.
Das ist problematisch, wenn die Performance eines Managers beurteilt werden soll, weil Kundenentscheidungen über Ein- und Auszahlungen außerhalb der Kontrolle des Managers liegen.
Zeitgewichtete Rendite
Die zeitgewichtete Rendite misst die Performance über mehrere Teilzeiträume. Sie wird berechnet, indem die Portfolioentwicklung in Intervalle zwischen Cashflows aufgeteilt und die Renditen geometrisch verkettet werden.
Dieses Verfahren isoliert die Anlagerendite von Einzahlungen und Auszahlungen. Deshalb gilt die zeitgewichtete Rendite als fairer Maßstab für die Bewertung von Investmentmanagern.
Berechnung der zeitgewichteten Rendite
Die Schritte sind:
- Alle Anlageintervalle identifizieren
- Ein- und Auszahlungen den Intervallen zuordnen
- Rendite je Intervall berechnen
- Intervalle geometrisch verketten
- Bei Bedarf annualisieren
Fazit
Für die Bewertung von Anlagestrategien ist die zeitgewichtete Rendite meist aussagekräftiger. Die geldgewichtete Rendite eignet sich eher für die Beurteilung konkreter Investitionen mit bekannten Cashflow-Profilen.
-
Negative Anlageergebnisse: Ursachen und Auswirkungen
Ein negatives Anlageergebnis liegt vor, wenn der Wert einer Investition oder die Summe der Rückflüsse unter dem eingesetzten Kapital liegt. Anleger erleiden dadurch einen Verlust, der ihre Vermögenssu
-
Return on Investment (ROI) verstehen: Ein umfassender Leitfaden
Die Rendite einer Investition zeigt, wie viel Gewinn oder Verlust im Verhältnis zum eingesetzten Kapital erzielt wurde. Sie wird meist in Prozent angegeben. Wer 1.000 USD investiert und 1.100 USD zurü
Finanzen
- Sparkonten: Vorteile, Risiken und Funktionsweise
- Return on Investment (ROI): Kapitalrendite einfach berechnen
- Risikoadjustierte Renditekennzahlen: Sharpe, Treynor, Sortino und mehr
- Risiko und Rendite: Zusammenhang beim Investieren
- Wertpapiere erklärt: Ein Leitfaden zu Aktien, Anleihen und mehr
- CAGR: Definition, Berechnung und Grenzen der durchschnittlichen jährlichen Wachstumsrate
- Zinsen einfach erklärt: Was Sie über Soll- und Habenzinsen wissen müssen
- Trailing Returns vs. Rolling Returns: Fondsrenditen richtig verstehen
- SIPC-Schutz: Sicherheit für Wertpapierdepots in den USA
-
 Historische Renditen: Bedeutung und Berechnung
Historische Renditen zeigen, wie sich ein Finanzinstrument, ein Index oder ein Portfolio in der Vergangenheit entwickelt hat. Sie werden häufig genutzt, um Trends zu analysieren, Erwartungen zu bilden...
-
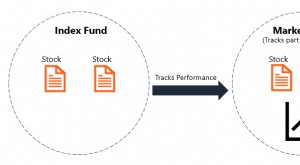 Indexfonds erklärt: Ein Leitfaden für Einsteiger zur Marktabbildung
Indexfonds sind Investmentfonds (Mutual Funds) oder börsengehandelte Fonds (ETFs), die darauf ausgelegt sind, die Wertentwicklung eines Marktindex abzubilden. Verfügbare Fonds bilden verschiedene Indi...