
Zinsen einfach erklärt: Was Sie über Soll- und Habenzinsen wissen müssen
Eine nützliche Analogie: Leihen Sie sich Geld von der Bank, verhält es sich ähnlich wie ein Mietwagen. So wie Sie den Wagen zurückgeben müssen, müssen Sie den geliehenen Betrag zurückzahlen – die sogenannte Kreditsumme oder der Kapitalbetrag (Principal).
Was sind Zinsen?
Die Zinsen auf diesen Betrag entsprechen der Gebühr des Vermieters dafür, dass Sie sein Fahrzeug fahren dürfen. Zinssätze – meist als APR (Annual Percentage Rate) angegeben – hängen von mehreren Faktoren ab, vor allem von Ihrer Kreditwürdigkeit, also davon, wie sicher Sie den Kredit zurückzahlen. Riskantere Kreditnehmer zahlen höhere Sätze.
Kreditkartensätze liegen regelmäßig deutlich über Hypothekenzinsen. Gründe sind die höheren Verwaltungskosten des Kartengeschäfts und die Bereitschaft mancher Verbraucher, sich für den Konsum von heute morgen zu verschulden.
Banken zahlen auf Einlagen stets weniger Zinsen, als sie für Kredite verlangen. Genau in dieser Spanne liegt ihr Ertrag.
Welchen Einfluss hat die Zentralbank?
Ein wesentlicher Faktor für Konsumentenkredite ist der Leitzins der Bank of Canada. Häufig wird ein direkter Zusammenhang mit den Konsumentenzinsen angenommen – tatsächlich besteht eine indirekte Verbindung: Der Leitzins betrifft zunächst die Kosten, zu denen Geschäftsbanken selbst Geld bei der Zentralbank aufnehmen.
Erhöht die Bank of Canada den Satz, soll die Inflation gedämpft und die Geldmenge im Umlauf verringert werden. Wird der Geldhahn zugedreht, wird Kredit knapp: Kredite sind schwerer zu bekommen und teurer, wenn man sie erhält.
Fazit
Zinsen sind der Preis für geliehenes Geld – und sie reagieren auf Kreditwürdigkeit, Produktart und geldpolitische Entscheidungen. Wer diese Zusammenhänge kennt, kann Konditionen besser vergleichen.
-

Money-Center-Banken: Definition, Geschäftsmodelle und Bedeutung
Money-Center-Banken sind große Finanzinstitute, die häufig in internationalen Finanzzentren wie New York, London oder Hongkong ansässig sind. Sie bieten ein breites Spektrum an Finanzdienstleistungen
-
Negative Zinsen erklärt: Funktionsweise und Auswirkungen
Negative Zinsen werden von Zentralbanken eingesetzt, um in Zeiten einer wirtschaftlichen Rezession die Kreditaufnahme zu fördern. Indem die Zentralbank einen negativen Zins anbietet, senkt sie die ges
Finanzen
- Wettbewerbsfähige Zinssätze: Worauf es bei der Kreditwahl wirklich ankommt
- Vorteile der Kreditaufnahme: Klug finanzieren
- Vorteile niedriger Zinsen verstehen
- Vorteile eines Bankkontos: Sicherheit, Zinsen und Komfort im Alltag
- Negative Zinsen erklärt: Auswirkungen und Bedeutung
- Zinsen und Anlagen: Die Auswirkungen verstehen
- Wertpapiere erklärt: Ein Leitfaden zu Aktien, Anleihen und mehr
- Zinsen verstehen: Wie sie bestimmt werden und was sie bewirken
- Geldpolitik erklärt: Wie Zentralbanken die Wirtschaft beeinflussen
-
 Zinssteuerschild: Steuerersparnis durch Zinsaufwand
Was ist ein Zinssteuerschild? Ein Zinssteuerschild entsteht, wenn Zinsaufwendungen steuerlich abzugsfähig sind und dadurch die Steuerlast sinken. Für Unternehmen kann Fremdkapital dadurch steuerlich a...
-
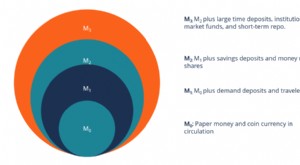 Geldmengenaggregate M0, M1, M2 und M3 im Überblick
Geldmengenaggregate messen den Bestand an Geld in einer Volkswirtschaft. Zentralbanken nutzen sie, um die Geldversorgung, die wirtschaftliche Aktivität und die Geldpolitik zu analysieren. In den USA w...