
Gewinnbeteiligungsanleihen: Erträge und Potenzial verstehen
Eine Gewinnbeteiligungsanleihe ist ein festverzinsliches Wertpapier, bei dem der Inhaber regelmäßige Zinszahlungen und zusätzlich einen Anteil am Gewinn oder an den Dividenden des emittierenden Unternehmens erhält.
Weitere Bezeichnungen
Gewinnbeteiligungsanleihen werden auch Dividendenanleihen oder Partizipationsanleihen genannt, weil die Anleihegläubiger am Gewinn des Unternehmens teilhaben, der in der Regel als Dividende ausgezahlt wird.
Gewinnbeteiligung
Die Dividenden einer Gewinnbeteiligungsanleihe können entweder auf einen festen Betrag begrenzt sein – einen festen Prozentsatz des Unternehmensgewinns – oder den regulären Dividenden der Aktionäre entsprechen.
Vorteile
Gewinnbeteiligungsanleihen bieten die Sicherheit regulärer Anleihen einschließlich Zinszahlungen sowie die Gewinnchancen von Aktien, ohne die mit Aktien verbundenen Abwärtsrisiken wie Kapitalverluste durch fallende Kurse.
Nachteile
Gewinnbeteiligungsanleihen können nicht in Aktien des Unternehmens umgewandelt werden. Steigert das emittierende Unternehmen seinen Gewinn kräftig, verpassen die Anleihegläubiger erhebliches Aufwärtspotenzial.
Geschichte und Verbreitung
Gewinnbeteiligungsanleihen kamen Ende des 19. Jahrhunderts auf. Stand 2010 wurden sie kaum noch ausgegeben, weil sie den Aktionärswert verwässern. Emittenten greifen stattdessen zu regulären Anleihen, Wandelanleihen oder Vorzugsaktien.
-
Staatsanleihen: Umfassender Leitfaden zur Staatsverschuldung
Staatsanleihen sind Schuldverschreibungen, die von nationalen Regierungen ausgegeben werden, um Staatsausgaben zu finanzieren, fällige Zinsen zu decken oder bestehende Verbindlichkeiten zu refinanzier
-
Restlaufzeit verstehen: Ein zentrales Anleihekonzept
Die Restlaufzeit (Term to Maturity) ist die verbleibende Lebensdauer einer Anleihe oder eines anderen Schuldtitels. Sie umfasst den Zeitraum von der Emission bis zum Fälligkeitstag, an dem der Emitten
Investition
- Bond-Defeasance: eine wichtige Finanzierungsstrategie erklärt
- Anleihen verstehen: Ein umfassender Leitfaden für Anleger
- Kündbare Anleihen (Callable Bonds): Rücknahmerechte des Emittenten
- Celebrity Bonds: Anleihen mit Musikrechten als Sicherheit
- Wandelanleihen: Chancen und Struktur für Anleger
- Schuldenfonds und Rentenfonds: Ein umfassender Leitfaden
- Development Impact Bonds: Investieren in soziale Entwicklung
- General Obligation Bonds (GO Bonds): umfassender Leitfaden
- Anleihen verstehen: Ein umfassender Leitfaden für Anleger
-
 Kündbare Anleihen durch den Anleger (Putable Bonds): Investorenschutz und vorzeitige Rückzahlung
Eine Putable Bond (auch Put-Anleihe oder rückzahlbare Anleihe) ist eine Anleihe, die dem Halter das Recht – nicht aber die Pflicht – einräumt, den Emittenten zur vorzeitigen Rückzahlung vor dem Fällig...
-
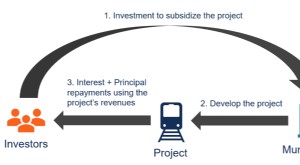 Revenue Bonds: Einnahmenanleihen einfach erklärt
Was sind Revenue Bonds? Revenue Bonds sind eine Form von Kommunalanleihen, deren Rückzahlung nicht aus allgemeinen Steuereinnahmen, sondern aus den Erträgen eines bestimmten Projekts erfolgt. Typische...