
Schuldenfonds und Rentenfonds: Ein umfassender Leitfaden
Ein Renten- oder Anleihenfonds (Bond Fund) ist ein Anlagepool – meist ein Investmentfonds oder börsengehandelter Fonds (ETF) –, der in festverzinsliche Wertpapiere investiert. Dazu zählen Staats- und Unternehmensanleihen, Geldmarktinstrumente, High-Yield-Anleihen usw.

Ein Beispiel ist der Vanguard Total Bond Market Index Fund, der über 5.000 US-Anleihen von Investment-Grade-Qualität hält, darunter US-Staatsanleihen und hypothekenbesicherte Wertpapiere verschiedener Laufzeiten.
Zusammenfassung
- Rentenfonds sind Anlagepools festverzinslicher Wertpapiere. Es gibt grob fünf Typen: Investment-Grade, High-Yield, Municipal, internationale/globale und Multisektor-Anleihenfonds.
- Vorteile sind die Diversifikation, professionelle Verwaltung und regelmäßige Erträge.
- Nachteile sind höhere Verwaltungsgebühren, steuerliche Unsicherheit und die Zinssensitivität.
Arten von Rentenfonds
1. Investment-Grade-Anleihenfonds
Sie umfassen Papiere mit einem Rating über BBB- (S&P-Skala). Darunter fallen vier Untertypen:
- Staatsanleihenfonds – investieren in US-Staatsanleihen und staatlich besicherte MBS. Aufgrund geringen Ausfallrisikos ist die Rendite niedrig.
- Unternehmensanleihenfonds – investieren in hochwertige Unternehmensanleihen und bieten wegen des höheren Risikos eine bessere Rendite.
- Inflationsgeschützte Anleihenfonds – investieren in TIPS, die an die US-Inflation (VPI) gekoppelt sind. Ihr NAV steigt mit der Inflation und bietet so Schutz.
- Hypothekenbesicherte Fonds – investieren in durch Hypothekenpools besicherte Papiere, die von staatlichen Fördereinrichtungen oder Investmentbanken verbrieft werden. Sie bieten wegen des höheren Risikos mehr Rendite als Staatsanleihenfonds.
2. High-Yield-Anleihenfonds
Sie investieren in Papiere mit höherer Rendite als Investment-Grade-Anleihen, etwa Ramschanleihen (Junk Bonds, Rating unter BBB-) oder variabel verzinste Kredite (Leveraged Loans) nicht erstklassiger Unternehmen, deren Kupon über einem Referenzzins wie dem LIBOR liegt. Da breit gestreut wird, wirkt sich der Ausfall einzelner Papiere kaum auf das Portfolio aus.
3. Kommunalanleihenfonds (Municipal Bond Funds)
Sie investieren in Anleihen von Bundesstaaten und Kommunen. Sie sind für Anleger mit hoher Steuerlast attraktiv, da die Zinsen von der Bundessteuer und – bei Emission im Heimatstaat – auch von der Steuer des Bundesstaats und der Kommune befreit sind. Verkauft der Fondsmanager die Papiere, können jedoch steuerpflichtige Kursgewinne entstehen. Die Rendite ist wegen des geringeren Ausfallrisikos niedriger als bei Unternehmensanleihen.
4. Internationale und globale Anleihenfonds
Internationale Fonds investieren in Anleihen ausländischer Staaten und Unternehmen, globale Fonds in Papiere, die gleichzeitig in mehreren Regionen (Asien, Europa, USA) emittiert werden. Sie bieten Zugang zu verschiedenen Hoheitsgebieten und helfen, Zins- und Wirtschaftsrisiken zu streuen.
5. Multisektor-Anleihenfonds
Sie investieren in eine Bandbreite steuerpflichtiger Anleihen – US-Staatsanleihen, Unternehmens- und High-Yield-Papiere – und bieten die höchste Diversifikation. Die Portfolioallokation ist zu beachten, da manche Fonds stärker in High-Yield-Papiere investieren und dadurch höhere Renditen erzielen. Oft fokussieren sie zudem bestimmte Laufzeiten.

Vorteile von Rentenfonds
1. Größere Diversifikation
Anleihen werden in großen Stückelungen gehandelt, was Kleinanlegern die Streuung erschwert. Fonds ermöglichen den Zugang zu einem breit gestreuten Anleihenportfolio zu niedrigeren Anteilspreisen.
2. Professionelle Verwaltung
Der Anleihemarkt erfordert Fachwissen. Über einen Fonds wird das Kapital von einem Portfoliomanager mit Branchenkenntnis aktiv verwaltet.
3. Monatliche Ausschüttungen
Die meisten Einzelanleihen zahlen halbjährlich Zinsen, Rentenfonds hingegen monatlich – das ermöglicht ein regelmäßiges Einkommen und schnellerer Zinseszins.
Nachteile von Rentenfonds
1. Verwaltungsgebühren
Aktiv verwaltete Fonds erheben Gebühren, die die Rendite schmälern. Selbst gegenüber Aktien-ETFs haben Anleihen-ETFs oft höhere Kostenquoten.
2. Ungewisse Steuerlast
Verkauft ein Fonds einzelne Anleihen, können Kursgewinne oder -verluste entstehen, die sich schwer vorhersagen lassen und die Steuerfolgen erschweren.
3. Schwankungen des Nettoinventarwerts (NAV)
Ändern sich die Zinsen, verändert sich der NAV durch Kursänderungen der einzelnen Anleihen. Das erschwert die Einschätzung und macht Fonds gegenüber Einzelanleihen teils weniger attraktiv.
Weitere Ressourcen
Vertiefende Themen: festverzinsliche Wertpapiere, LIBOR, Kommunalanleihen und Diversifikation.
-
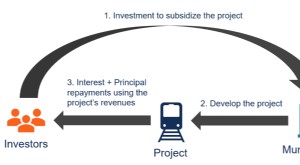
Revenue Bonds: Einnahmenanleihen einfach erklärt
Was sind Revenue Bonds? Revenue Bonds sind eine Form von Kommunalanleihen, deren Rückzahlung nicht aus allgemeinen Steuereinnahmen, sondern aus den Erträgen eines bestimmten Projekts erfolgt. Typische
-
Staatsanleihen: Umfassender Leitfaden zur Staatsverschuldung
Staatsanleihen sind Schuldverschreibungen, die von nationalen Regierungen ausgegeben werden, um Staatsausgaben zu finanzieren, fällige Zinsen zu decken oder bestehende Verbindlichkeiten zu refinanzier
Investition
- Bond-Defeasance: eine wichtige Finanzierungsstrategie erklärt
- Schuldscheine und Anleihen verstehen: Arten und Grundlagen
- Schulden versus Anleihen: Die wichtigsten Unterschiede verstehen
- Ausgewogene Fonds: Diversifikation zwischen Aktien und Anleihen
- Anleihen verstehen: Ein umfassender Leitfaden für Anleger
- Kündbare Anleihen (Callable Bonds): Rücknahmerechte des Emittenten
- Celebrity Bonds: Anleihen mit Musikrechten als Sicherheit
- Wandelanleihen: Chancen und Struktur für Anleger
- Anleihen verstehen: Ein umfassender Leitfaden für Anleger
-
 Nicht kündbare Anleihen: Merkmale, Unterschiede und Auswirkungen auf Rendite und Kurs
Eine nicht kündbare Anleihe wird ausschließlich bei Fälligkeit zurückgezahlt. Der Emittent kann sie nicht vorher vom Markt nehmen. Das unterscheidet sie von der kündbaren Anleihe (Callable Bond), bei ...
-
 Kündbare Anleihen durch den Anleger (Putable Bonds): Investorenschutz und vorzeitige Rückzahlung
Eine Putable Bond (auch Put-Anleihe oder rückzahlbare Anleihe) ist eine Anleihe, die dem Halter das Recht – nicht aber die Pflicht – einräumt, den Emittenten zur vorzeitigen Rückzahlung vor dem Fällig...