
Dividendenventscheidungen: Warum manche Unternehmen nicht ausschütten

Dividenden sind für Anleger ein Einkommensstrom – doch nicht jedes Unternehmen zahlt an seine Aktionäre aus.
Viele Investoren betrachten Dividenden als festen Bestandteil ihrer Anlagestrategie, und das zu Recht: Ausschüttende Aktien bringen laufende Einnahmen, und etablierte Gesellschaften erhöhen die Dividende oft Jahr für Jahr. Einige Unternehmen zahlen jedoch nichts – die häufigsten Gründe im Überblick:
Kein Gewinn
Dividenden werden per Definition aus dem Gewinn gezahlt. Wer nur die Gewinnschwelle erreicht oder Verluste schreibt, riskiert mit einer Ausschüttung die eigene Existenz.
Fehlende Liquidität
Auch ein profitables Unternehmen kann an Bargeldmangel leiden. Das vorhandene Kapital ist womöglich für große Investitionen, den Schuldenabbau oder einen Prozessvergleich reserviert. Manche Firmen leihen sich Geld für die Dividende – ein auf Dauer nicht tragfähiges Modell.
Vertragliche oder aufsichtsrechtliche Gründe
Gelegentlich müssen Ausschüttungen unfreiwillig eingestellt werden. Banken etwa dürfen bei Verlusten keine Dividende zahlen. Auch Kreditgeber knüpfen Darlehen mitunter daran, dass Zahlungen an Aktionäre gekürzt oder ausgesetzt werden, weil die Rückführung des Kredits Vorrang haben soll. Unter dem Troubled Asset Relief Program (TARP) wurden solchen Banken Dividendenbeschränkungen auferlegt.
Thesaurierung für Wachstum
Jede ausgezahlte Dividende fehlt im Unternehmen für Investitionen. Sieht das Management bessere Verwendungsmöglichkeiten – neue Geschäftsfelder, Produktentwicklung, Übernahmen –, wird es mit Ausschüttungen zurückhaltend sein.
Steuerliche Gründe
Dividenden sind für Anleger steuerpflichtiges Einkommen. Der Gewinn wurde auf Unternehmensebene bereits versteuert, mit der Ausschüttung greift der Fiskus ein zweites Mal zu. Für Gesellschaften, die noch nie gezahlt haben, ist dieser Effekt besonders relevant, weil für Großaktionäre eine erhebliche Steuerlast entstünde.
-
Crowdfunding: Warum Menschen für Werte einen Aufpreis zahlen
Wer Erfindergeist in Aktion sehen will, sollte durch das Projektportal einer Crowdfunding-Plattform scrollen. Dort werden die unterschiedlichsten Ideen vorgestellt, und der eigene Beitrag geht direkt
-
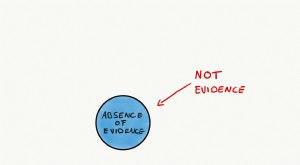
Jenseits der Wissenschaft: Ratschläge bewerten und das finden, was für dich funktioniert
Es gibt jede Menge „wissenschaftlich fundierte Ratschläge“ in Büchern, Artikeln, Zeitungen und anderen Quellen, aus denen wir unsere Tipps beziehen. Ehrlich gesagt verweise auch ich regelmäßig auf wis
Investition
- Penny Stocks und Dividenden: Was Anleger wissen sollten
- Investmentfonds: Dividenden und Zinsen verständlich erklärt
- Dividendenzahlungen verstehen: Warum manche Unternehmen keine zahlen
- EBITDA verstehen: Nutzen, Grenzen und richtige Anwendung
- Dividenden und Steuern: Das müssen Anleger wissen
- Günstige Reiseversicherungsangebote verstehen: Worauf Sie achten sollten
- Private-Equity-Dividenden verstehen: Dividenden-Realkapitalisierung im Fokus
- Investmentfonds-Dividenden verstehen: So funktionieren sie
- In IPOs investieren: Chancen, Risiken und der Weg zur Zeichnung
-
 Investmentfonds Dividenden: Häufigkeit und Steuern
Investmentfonds können Erträge auf verschiedene Weise erwirtschaften, darunter Dividenden und Zinsen. Die Ausschüttungshäufigkeit hängt vom Fondssegment ab.Typische AusschüttungenGeldmarkt- und Renten...
-
 Warum Unternehmen Aktien ausgeben: Finanzierung und Wachstumsstrategien
Die Ausgabe von Aktienzertifikaten ist für ein Unternehmen ein Weg, Eigentumsanteile gegen das Kapital einzutauschen, das es zur Verfolgung einer bestimmten Strategie oder Geschäftsführung benötigt – ...