
Kreditauskunft-Codes verstehen: Ein umfassender Leitfaden
Die drei großen US-Kreditauskunfteien TransUnion, Equifax und Experian nutzen Kontocodes und Kommentarcodes, um Kreditinformationen zu übermitteln. Wird ein Kreditscore angefragt, senden sie Antwortcodes an First American CREDCO. Zusätzliche Faktorkodierungen erklären, welche Kriterien den Score beeinflusst haben. Ein Fehlercode bedeutet, dass CREDCO keinen Score ermitteln konnte.
Aufbau eines Kreditberichts
Ein Kreditbericht gliedert sich in vier Bereiche: Identifikationsdaten, Kredithistorie, öffentliche Einträge und Anfragen. Enthalten sein können frühere und aktuelle Adressen, Geburtsdatum, Telefonnummern, Führerscheinnummer, Arbeitgeber und Ehepartner. Kontoinformationen nennen Gläubiger, Kontonummer, Eröffnungsdatum, weitere Kontoinhaber sowie Kreditrahmen und Salden.
Zahlungs- und Kontocodes
Zahlungscodes reichen von 1 bis 9. „R“ steht für revolvierende Konten, „I“ für Ratenkredite. R1 oder I1 zeigen eine gute Zahlungshistorie an. 0 bedeutet, dass keine Bewertung möglich ist oder das Konto zu neu ist; 1 bedeutet pünktlich gezahlt; 2 bedeutet bis zu 59 Tage Verzug; 3 bedeutet mehr als 60, aber weniger als 90 Tage; 5 bedeutet mehr als 120 Tage Verzug. Weitere Codes kennzeichnen offene Konten, Hypotheken, Kreditlinien, Anfragen, Datumskennzeichen und Branchen.
Ein „abgeschriebenes“ Konto bedeutet, dass der Gläubiger keine Zahlung mehr erwartet. Die Forderung bleibt bestehen, wird aber aus den Aktiva ausgelagert und häufig an Inkassounternehmen übergeben. Der FICO-Score von Fair, Isaac and Co. bewertet die Kreditwürdigkeit. Verbraucher haben in der Regel drei FICO-Scores, jeweils von einer der großen Auskunfteien. Für die Berechnung ist mindestens ein Konto nötig, das seit sechs Monaten aktiv ist oder aktualisiert wurde.
-
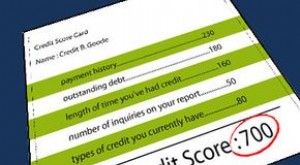
Auskunfteien verstehen: Wie sie funktionieren
Geld zu verleihen ist ein riskantes Geschäft. Erinnern Sie sich, wie Ihr Freund Bob sich 50 Dollar lieh und versprach, sie am nächsten Tag zurückzuzahlen? Seit drei Jahren haben Sie weder Bob noch Ihr
-
Kreditauskunfteien verstehen: Equifax, Experian und TransUnion im Überblick
Kreditauskunfteien sind ein zentraler Bestandteil des US-Kreditsystems. Sie beeinflussen, ob Verbraucher Kredite, Karten oder günstige Konditionen erhalten. Was sind Kreditauskunfteien? Kreditauskunft
Budget
- Kreditkarte gesperrt? Ihre Optionen und die Reaktivierung
- Kreditkartenkonto vorübergehend einfrieren: So gehen Sie vor
- Flexible Spending Accounts (FSA) und Kreditkarten: Umfassender Leitfaden
- FreeScore-Konto kündigen
- Offene Kreditkonten verstehen: Bedeutung für die Kreditwürdigkeit
- Der R9-Bonitätscode: Bedeutung und Auswirkungen verstehen
- Verbraucherauskünfte: Kontakt und Widerspruch
- Kreditkonten neu aufsetzen lassen: Kreditgeschichte reparieren
- Finanzen organisieren: Schritt für Schritt zur Sicherheit
-
 Kreditauskunfteien verstehen: Wie sie funktionieren und warum sie wichtig sind
Sie wissen vielleicht nicht, was eine Kreditauskunftei ist, aber die Kreditauskunfteien wissen wahrscheinlich eine Menge über Sie – genauer gesagt über Ihr finanzielles Leben. Kreditauskunfteien sind...
-
 Der Fair Credit Reporting Act (FCRA): Ihre Rechte im Überblick
Die Weltwirtschaft läuft auf Kredit. Die meisten Menschen könnten sich weder ein Auto noch ein Eigenheim leisten oder ein Studium finanzieren, wenn sie keinen Kredit von einer Bank oder einem anderen ...