
Zahlungsanweisung: Wer als Remittent unterschreiben sollte
Streng genommen unterschreibt die Person, die eine Zahlungsanweisung (Money Order) kauft, als Remittent. Viele Banken verlangen die Unterschrift beim Kauf jedoch nicht, sodass auch eine andere Person eintragen werden kann. Löst der richtige Empfänger die Anweisung ein, spielt der Name ohnehin keine Rolle. Wollen Sie die Anweisung stornieren, kann eine fehlende eigene Unterschrift dagegen zum Problem werden.
Zahlungsanweisungen als Zahlungsinstrument
Banken und andere Finanzdienstleister verkaufen Money Orders an Privatpersonen und Unternehmen. Verpflichtet zur Einlösung ist der Aussteller, denn die Anweisung ist eine Verbindlichkeit des Emittenten, nicht des Käufers. Anders verhält es sich bei einem persönlichen Scheck: Er wird über eigene Kontomit tel gezogen, die Zahlungspflicht liegt also bei Ihnen.
Der Name des Remittenten dient dem Empfänger zur Orientierung, wer die Anweisung gekauft hat, und dem Aussteller zur Zuordnung der verwendeten Mittel.
Verfall und Erstattung
Da jede Region eigene Regeln für Zahlungsinstrumente kennt, lohnt der Blick ins Detail. In Wisconsin kann die als Remittent eingetragene Person zwei Jahre nach dem Kauf ohne vorherige Einlösung den vollen Betrag beim Aussteller zurückfordern, sofern sie die Anweisung vorlegt. Danach endet jede Verpflichtung gegenüber Empfänger und Käufer. Wer also eine andere Person einträgt, überträgt faktisch auch das Erstattungsrecht auf sie. Ähnliche Regelungen zum Schutz des Remittenten bestehen anderswo.
Bankpraxis
Banken dokumentieren Käufe und sperren verlorene oder gestohlene Anweisungen auf Wunsch. Da beim Kauf meist keine Unterschrift verlangt wird, lässt sich später nicht feststellen, wer eingetragen wurde. Für eine Sperre genügen Name, Nummer und Betrag der Anweisung.
Einordnung
Die meisten Bankgesetze orientieren sich am Uniform Commercial Code, der kaum Aussagen zu Rechten und Haftung von Remittenten enthält. Kriminelle nutzen das aus, indem sie falsche Namen eintragen. Deshalb geben viele Institute Money Orders nur bis zu einem Nennwert von 1.000 US-Dollar aus und verweisen bei höheren Beträgen auf Barschecks, bei denen der Käufername vorgedruckt wird – das schafft Klarheit über die Identität.
-
Geld online senden: Alternativen zu Zahlungsanweisungen und Barschecks
Einen Barscheck oder eine Zahlungsanweisung können Sie nicht direkt über das Internet versenden, doch bei manchen Banken lässt sich ein Barscheck online bestellen und physisch an eine Person schicken.
-
Zahlungsanweisungen: Der umfassende Leitfaden zu Kauf und Nutzung
Wer kein Girokonto besitzt oder jemanden bezahlen muss, der keine Barschecks akzeptiert, benötigt mitunter eine Zahlungsanweisung (Money Order). Sie ist im Grunde ein Dokument über im Voraus bezahlte
Budget
- Sozialbestattung: Pflichten und Abläufe der Landkreise
- Money Orders annehmen: Leitfaden für Empfänger
- Zahlungsanweisungen: Ein umfassender Leitfaden zu Versand und Empfang
- Zahlungsanweisungen verstehen: Definition, Nutzung und Vorteile
- Reserve Bank of India: Rolle bei Währung und Geldpolitik
- Sind Sie finanziell vom Kurs abgekommen? 6 Warnzeichen und was zu tun ist
- Zahlungsanweisungen verstehen: Sichere Alternative zu Bargeld
- Barscheck vs. Zahlungsanweisung: Die wichtigsten Unterschiede
- Money Order: Was sie ist, wie man sie nutzt und Alternativen
-
 Zahlungsanweisung nachverfolgen: Methoden und Tipps zur Wiederbeschaffung
Eine Zahlungsanweisung (Money Order) ist ein Dokument, mit dem Sie etwas bezahlen können – ähnlich einem im Voraus bezahlten Scheck. Haben Sie jemandem eine Anweisung geschickt und möchten wissen, ob ...
-
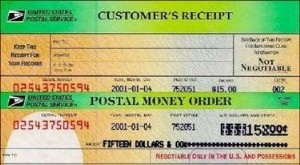 Zahlungsanweisung ausfüllen: Anleitung zu Kauf und Nutzung
Eine Zahlungsanweisung (Money Order) ist ein Papierbeleg, der wie ein garantierter Scheck funktioniert. Sie erhalten sie bei Banken, in Lebensmittelgeschäften und in vielen anderen Läden – fragen Sie ...