
Der Unterschied zwischen Ihrer Anlagerendite und der Fondsperformance
Frage: Mein Investmentfonds-Kontoauszug zeigt, dass ich in den vergangenen vier Jahren Geld verloren habe, doch die vom Fondsunternehmen veröffentlichten Ergebnisse weisen annualisierte Renditen von mehr als 9 % über Drei- und Fünfjahreszeiträume aus. Warum ist meine Rendite anders?
Antwort: Viele Anleger teilen Ihre Verwirrung, wenn ihre Renditen von den annualisierten Renditen abweichen, die das Fondsunternehmen und die Finanzpresse veröffentlichen. Die weithin publizierten annualisierten Renditen Ihres Fonds sind zeitgewichtet – sie messen die jährliche Änderungsrate des Fondsanteilpreises, gemittelt über einen bestimmten Zeitraum. Die Fünfjahres-Annualrendite eines Fonds zum 31. März 2019 ist beispielsweise die durchschnittliche jährliche Wachstumsrate des Anteilpreises vom 31. März 2014 bis zum 31. März 2019.
Die Gesamtrendite, die Sie in Ihrem Fonds erzielt haben, unterscheidet sich jedoch von der ausgewiesenen annualisierten Rendite des Fonds. Das liegt daran, dass sie kapitalgewichtet ist – sie hängt vom Betrag ab, den Sie in den Fonds gesteckt haben, sowie davon, wann Sie ihn eingezahlt und welchen Preis Sie für die Anteile gezahlt haben. Im Wesentlichen spiegelt Ihre Rendite wider, wie gut Sie Ihre Investition getimt haben. Wenn Sie beispielsweise vor vier Jahren gerade zu dem Zeitpunkt eine Einmalanlage in Ihren Fonds getätigt haben, als er einen Höchststand erreichte, könnte das erklären, warum Ihre Rendite niedriger ist als die in Ihrem Auszug ausgewiesenen annualisierten Renditen des Fonds.
Das Anlegerverhalten steht der Performance oft im Weg. Einfach gesagt: Der durchschnittliche Anleger hat ein schlechtes Timing. Anleger kaufen häufig teuer – indem sie etwa guten Renditen in einem Fonds hinterherjagen – und verkaufen günstig, wenn der Markt turbulent wird.
Diese Gewohnheit kann teuer sein. Das Research-Unternehmen Dalbar veröffentlicht eine jährliche Studie zum Anlegerverhalten, die die Geldströme in und aus Aktienfonds verfolgt. 2018 hinkte der durchschnittliche Anleger dem S&P 500 um 5,0 Prozentpunkte hinterher. (Der S&P 500 verlor 2018 4,4 %, was bedeutet, dass der durchschnittliche Anleger 9,4 % verlor.) „Den von uns beobachteten Geldströmen nach zu urteilen, spürten die Anleger Gefahr in den Märkten und reduzierten ihr Exposure, aber bei Weitem nicht genug, um ernsthafte Verluste zu verhindern", sagt Dalbarts Cory Clark.
Da es nahezu unmöglich ist, den Markt korrekt zu timen, ist eine Möglichkeit, das Risiko zu senken, dass Sie zur falschen Zeit investieren, Ihre Anlagen in regelmäßigen Abständen zu streuen, statt einen Einmalbetrag auf einmal zu investieren. Diese als Dollar-Cost-Averaging bekannte Praxis senkt zudem die durchschnittlichen Kosten je Anteil im Laufe der Zeit, weil das Investieren eines gleichen Betrags in regelmäßigen Abständen sicherstellt, dass Sie mehr Anteile kaufen, wenn die Preise niedrig sind, und weniger, wenn sie hoch sind – was Ihre persönliche Rendite im Verhältnis zu den annualisierten Zahlen Ihres Fonds zweifellos verbessert.
-
Wann sollte man Investmentfonds verkaufen? 5 klare Gründe
Investmentfonds zu kaufen ist oft einfacher als der Ausstieg. Viele Anleger fragen sich, wann ein Verkauf sinnvoll ist. Ein Fonds sollte nicht allein wegen kurzfristiger Schwäche oder eines Bärenmarkt
-
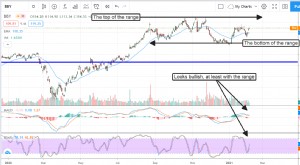
Best Buy im Fokus: Aktienanalyse und Wachstumsaussichten
Die Aktie von Best Buy (NYSE: BBY) gewinnt an der Wall Street zunehmend an Bedeutung. Der Elektronikhändler, der vor der Pandemie schwächelte, hat sich aus der Krise gestärkt befreit. Ausschlaggebend
Öffentliche Investitionsfonds
- Steuerbegünstigte Anlagekonten: Altersvorsorge optimieren
- Portfolio-Rebalancing: Balance im Depot halten
- Warum Indexfonds hinter dem Index zurückbleiben: Kosten, Arbitrage, Ausführung
- Indexfonds: Nachteile und Alternativen für Anleger
- Mindestanlagesummen bei Investmentfonds: Bedeutung für Anleger
- Fünf Gründe, einem seriösen Anlageanbieter zu vertrauen
- Absolute-Return-Fonds: Ein umfassender Leitfaden für Anleger
- Kommunalanleihenfonds: Steuerfreies Investieren erklärt
- Diversifikation bei Investmentfonds: Ein Leitfaden für Anleger
-
 Luxemburg als Fondsdomizil: Vorteile für Investmentfonds
Luxemburg ist das größte Investmentfonds-Zentrum Europas. Das verwaltete Vermögen hat sich im vergangenen Jahrzehnt mehr als verdoppelt – von 2 Billionen Euro im Jahr 2011 auf 5 Billionen Euro im Jahr...
-
 Total Return Index vs. Price Return Index: Unterschied verstehen
Für die Bewertung von Investmentfonds ist die Wahl des richtigen Benchmarks entscheidend. Seit Februar 2018 hat sich die indische Benchmark-Praxis stärker am Total Return Index orientiert. Damit wird ...