
Anleihemarkt-Volatilität meistern: Experteneinblicke zu Renditen und Zinsen

BraunS
Ich will es nicht beschönigen: „Niedriger für länger", meine übergreifende Einschätzung der Rentenrenditen, bewegt sich in Richtung „niedrigster vorstellbarer". Rechnen Sie mit der baldigen Rückkehr von null oder nahe null bei Zinsen auf Geldmarktfonds, drei- und sechsmonatige CDs und Bankeinlagen. Anleihen mit 4 % und 5 % Kupon werden von ihren Emittenten in Scharen zurückgerufen. Anschlussfinanzierungen werden die Ausschüttungen von Ginnie-Mae-Fonds schmälern. Weitere Dividendenkürzungen stehen Anleihenfonds mit kurzen und mittleren Laufzeiten bevor.
Ist der Sinkflug der Renditen eine Katastrophe für Sie und mich? Nicht unmittelbar, wenn Sie – direkt oder über Fonds – nicht kündbare Investment-Grade-Anleihen oder Staats- und Kommunalanleihen mit anständigen Kupons und vielen Jahren Restlaufzeit besitzen. Die Kreditqualität ist solide – außerhalb von Öl und Gas und dem Einzelhandel und vielleicht den Fluggesellschaften (sofern sie keine staatliche Hilfe erhalten) –, sodass 98 % aller Anleihen planmäßig zahlen werden, selbst wenn das Wirtschaftswachstum den Sommer verschläft. Doch der tägliche Druck, die Zinsen noch weiter zu drücken, kommt von vielen Seiten. Und das ist es, was mir Sorgen bereitet.
Beginnen wir mit dem Aktienmarkt. Er ist eine impulsive Wahlkabine, in der geordnete Kursrückgänge durch taktische Verkäufe durch technische Plagen wie blitzschnellen Hedgefonds-Handel, Nachschussforderungen und beeinträchtigte Liquidität bei Optionen und Futures zusätzlich verstärkt werden. Die Billionen von Dollar, die aus Aktien fliehen, blähen die Anleihekurse hyperinflationär auf (das bedeutet niedrigere Renditen, die sich in die entgegengesetzte Richtung bewegen). Unterdessen stellen sich Politiker und Zentralbanker vor, Zinssenkungen könnten wirtschaftliches Chaos abwehren. Das ist fraglich.
Das Risiko für ertragsorientierte Anleger. Das wahre Alptraumszenario ist, dass Sie Ihr Geld ausgerechnet dann in ein Gefängnis mit niedriger Rendite einsperren, wenn die Normalität an die Finanzmärkte zurückkehrt. Irgendwann wird die Zinskurve ein V zeichnen – denn wenn die Renditen zehnjähriger Staatsanleihen in zwei Wochen von 1,5 % auf 0,5 % fallen können, ist auch das Gegenteil möglich. Eine Umkehr könnte so früh beginnen, wie die Schlagzeilen zur Gesundheit weniger düster sind und die Aktien länger als nur ein paar Stunden steigen.
Die Rentenmärkte werden dann mit einem gleichzeitigen Kaufstreik und einer Gewinnmitnahmewelle konfrontiert. Positive Gesamtrenditen – wie die 2,4 %, die der Bloomberg Barclays Aggregate Bond Index bis zum 13. März seit Jahresbeginn lieferte – könnten in Verluste umschlagen. Ich würde es in Erwägung ziehen, aus langfristigen Staatsanleihen auszusteigen, statt sie blind als Zufluchtsort vor dem Chaos anderswo zu nutzen.
Wo würde ich stattdessen hinschauen? Kommunalanleihen halten sich weitgehend von diesem Chaos fern. Und das Verhältnis von steuerfreien zu steuerpflichtigen Renditen ist wieder günstig. Ziehen Sie den Vanguard Tax-Exempt ETF (Symbol VTEB, 52 Dollar) in Betracht. Er wirft 1,2 % ab, was für manche Steuerzahler 2,0 % entspricht. Mein liebster geschlossener steuerfreier Fonds, BNY Mellon Muni Bond Infrastructure (DMB, 12 Dollar), zahlt eine sichere monatliche Dividende und wirft annualisiert 5,3 % ab. Nachdem der Fonds kurzzeitig über seinem Nettoinventarwert gehandelt wurde, notiert er nun wieder mit einem Abschlag.
Aktiv verwaltete „Gehe-überall-hin"-Anleihenfonds sind für herausfordernde Zeiten gemacht, darunter FPA New Income (FPNIX), Metropolitan West Flexible Income (MWFSX), Osterweis Total Return (OSTRX), PGIM Total Return (PDBAX) und RiverNorth DoubleLine Strategic Income (RNDLX). Ihre Nettoinventarwerte werden nicht zusammenbrechen, wenn die Renditen von Staatsanleihen wieder anziehen. Auch die Ausschüttungen werden nicht einbrechen – auch wenn sie, das gebe ich zu, etwas schrumpfen mögen –, und zwar wegen ihres Anlagenmixes.
Sorgfältig ausgewählte Hochzinsanleihen und Vorzugsaktien sind einen Blick wert. Die AT&T-4,75-%-Vorzugsaktien der Serie C, die im Februar zu 25 Dollar ausgegeben wurden, sind zu 23,00 Dollar ein guter Wert, mit einer Rendite bis zur Kündigung 2025 von 5,8 %. Ein Junk-Fonds mit geringem Engagement im Energiesektor – denken Sie an TCW High Yield (TGHYX), mit einer Rendite von 3,3 % – ist in Ordnung. Werden Sie nicht zu ängstlich. Angst zahlt sich selten aus.
-
Staatsanleihen: Umfassender Leitfaden zur Staatsverschuldung
Staatsanleihen sind Schuldverschreibungen, die von nationalen Regierungen ausgegeben werden, um Staatsausgaben zu finanzieren, fällige Zinsen zu decken oder bestehende Verbindlichkeiten zu refinanzier
-
Börsenturbulenzen: 4 Strategien, um ruhig zu bleiben
In den vergangenen Wochen habe ich mir beim Blick aufs Depot die Augen zugehalten und nur durch die Finger geschaut – als stünde mir Freddy Kruger gegenüber und nicht eine Zahlenkolumne. Die Schlagze
Öffentliche Investitionsfonds
- Bond-Defeasance: eine wichtige Finanzierungsstrategie erklärt
- AAA- vs. BAA-Anleihen: Was Renditeunterschiede verraten
- Anleihen verstehen: Emittenten, Senior Debt und Nennwert erklärt
- Anleihen verstehen: Ein umfassender Leitfaden für Anleger
- Kündbare Anleihen (Callable Bonds): Rücknahmerechte des Emittenten
- Forex vs. Aktienmarkt: Die wichtigsten Unterschiede für Anleger
- Anleihen und Rentenfonds: Unterschiede für Anleger
- Kommunalanleihen oder Kommunalanleihenfonds: Was passt zu Ihnen?
- Anleihen verstehen: Ein umfassender Leitfaden für Anleger
-
 Kündbare Anleihen durch den Anleger (Putable Bonds): Investorenschutz und vorzeitige Rückzahlung
Eine Putable Bond (auch Put-Anleihe oder rückzahlbare Anleihe) ist eine Anleihe, die dem Halter das Recht – nicht aber die Pflicht – einräumt, den Emittenten zur vorzeitigen Rückzahlung vor dem Fällig...
-
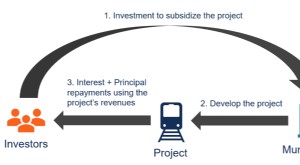 Revenue Bonds: Einnahmenanleihen einfach erklärt
Was sind Revenue Bonds? Revenue Bonds sind eine Form von Kommunalanleihen, deren Rückzahlung nicht aus allgemeinen Steuereinnahmen, sondern aus den Erträgen eines bestimmten Projekts erfolgt. Typische...