
15 langfristige Investitionen für den Vermögensaufbau: Ein umfassender Leitfaden
Langfristige Investitionen richtig einordnen
Langfristige Investments eignen sich für Ziele, die mehr als fünf Jahre entfernt liegen. Je nach Risikobereitschaft können Aktien, Anleihen, Immobilien oder alternative Anlagen sinnvoll sein. Entscheidend ist eine klare Strategie und breite Streuung.
15 langfristige Anlageformen
1. Aktien
Aktien sind Unternehmensanteile. Langfristig können sie attraktive Renditen bieten, schwanken aber stark. Wer emotional handelt, riskiert Verluste.
2. Investmentfonds
Fonds bündeln viele Anlagen und ermöglichen eine einfache Diversifikation. Dadurch wird das Risiko gegenüber einzelnen Unternehmen reduziert.
3. ETFs
ETFs sind börsengehandelte Fonds. Sie sind oft kostengünstig, transparent und eignen sich besonders für langfristige, passive Anlagestrategien.
4. Kommunalanleihen
Diese Anleihen finanzieren öffentliche Projekte. Sie können attraktiv sein, wenn Zinsen und steuerliche Behandlung passen.
5. Staatsanleihen
Staatsanleihen gelten als vergleichsweise sicher. Die Rendite ist oft niedriger, dafür kann das Risiko geringer sein.
6. Unternehmensanleihen
Unternehmen geben Anleihen aus, um Kapital zu beschaffen. Sie bieten meist höhere Zinsen als Staatsanleihen, bergen aber Kreditrisiken.
7. Inflationsindexierte Anleihen
Diese Papiere passen die Rückzahlung oder Zinsen an die Inflation an. Sie können langfristig die Kaufkraft schützen.
8. Sparbriefe
Sparbriefe sind langfristige, festverzinsliche Wertpapiere. Sie sind einfach, aber oft weniger flexibel.
9. Immobilien
Immobilien können Mieteinnahmen und Wertsteigerung bieten. Der Kapitaleinsatz ist hoch, und Verwaltung sowie Risiken müssen bedacht werden. Crowdfunding kann den Einstieg erleichtern.
10. Steuerbegünstigte Altersvorsorge
Betriebliche und private Vorsorgeformen können Steuervorteile bieten. Die passende Wahl hängt von Einkommen, Familienstand und Zielen ab.
11. Lebensversicherung
Für die meisten Menschen dient eine Lebensversicherung dem Risikoschutz. Als Geldanlage können bestimmte Policen für wohlhabende Haushalte interessant sein, sind aber oft teuer und komplex.
12. Rentenversicherungen
Annuitäten können im Ruhestand planbare Zahlungen ermöglichen. Hohe Kosten und lange Bindungsfristen sollten jedoch sorgfältig geprüft werden.
13. Alternative Anlagen
Rohstoffe, Private Equity oder seltene Vermögenswerte können diversifizieren, sind aber häufig riskant, illiquide oder schwer verständlich.
14. Festgeld und Tagesgeld
Bei attraktiven Zinsen können sichere Geldanlagen sinnvoll sein. Sie bieten Schutz, aber oft geringere langfristige Renditen.
15. Kryptowährungen
Kryptowährungen sind sehr volatil. Eine kleine Beimischung ist nur für Anleger geeignet, die starke Schwankungen aushalten können.
Fazit
Ein langfristiges Portfolio sollte zur eigenen Risikobereitschaft und Lebenssituation passen. Breite Diversifikation, niedrige Kosten und Geduld sind oft wichtiger als kurzfristige Marktprognosen.
-
Generationenvermögen aufbauen: Der Leitfaden für langfristigen Wohlstand
Vielleicht hast du den Begriff „Generationenvermögen“ schon gehört und gedacht: „Klingt wichtig.“ Und ihn dann nach hinten geschoben, weil gerade Schuldenabbau, Notgroschen oder andere dringendere Zi
-
Vermögen aufbauen, das bleibt: 5 Strategien für Generationenreichtum
Die einen wollen reich sein, um sich Dinge leisten zu können. Andere möchten den Kindern das Studium finanzieren, die Welt bereisen und entspannt in Rente gehen. Beides sind legitime Ziele. Es gibt a
Investition
- Langfristig investieren: Vermögen über Zeit aufbauen
- Die eigene Zukunft sichern: 4 Arten garantierter Anlagen
- Nachhaltiges Investieren: Aktien vs. Anleihen – was passt zu Ihnen?
- Festgeldanlagen: Ein Leitfaden für Einsteiger zu sicherem Wachstum
- Aktienarten im Überblick: Welche Aktie passt zu Ihrer Strategie?
- Die 7 besten langfristigen Aktien 2024 zum Vermögensaufbau
- Anlageformen verstehen: Der umfassende Überblick
- Kurzfristige Anlagen: Optionen für schnelle Finanzziele
- Bewährte Strategien für Vermögensaufbau und finanzielle Unabhängigkeit
-
 Gemeinschaftlicher Vermögensaufbau: In lokale Wirtschaft investieren
Viele Menschen wissen lokale Lebensmittel zu schätzen, weil sie frisch sind und die Region stärken. Ähnlich kann Community Investing funktionieren: Anleger investieren Kapital in lokale Unternehmen, P...
-
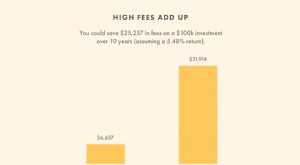 Langfristige Geldanlage: Die besten Investments für nachhaltigen Vermögensaufbau
Langfristige Investments sind weniger spektakulär als kurzfristige Trades, dafür bilden sie das Fundament für nachhaltigen Vermögensaufbau. Entscheidend ist der Zinseszins: Erträge werden reinvestiert...