
Anleihen verstehen: Ein umfassender Leitfaden zu Arten und Anlagestrategien
Anleihen sind ein wichtiger Baustein eines jeden ausgewogenen Portfolios. Bevor Sie jedoch mit dem Handel beginnen, sollten Sie die verschiedenen Anleihearten kennen und verstehen, wie sie Ihre Anlagestrategie beeinflussen.
Ein Überblick über Anleihen
Was ist eine Anleihe? Im Grunde handelt es sich um einen Schuldschein. Eine Anleihe ist eine Vereinbarung zwischen einem Kreditnehmer (dem Emittenten) und einem Kreditgeber (dem Anleihegläubiger). Emittenten möchten Geld leihen und sind bereit, dafür Zinsen zu zahlen. Anleihegläubiger möchten Geld verleihen, erwarten dafür aber eine Vergütung in Form von Zinsen. Die Anleihe ist somit ein Versprechen, eine Schuld zurückzuzahlen.
Der Emittent zahlt während der gesamten Laufzeit der Anleihe regelmäßig Zinsen an den Gläubiger. Am Ende der Laufzeit – der Fälligkeit – wird der ursprüngliche Anlagebetrag zurückgezahlt. Diese Konditionen werden vor dem Kauf festgelegt. In den meisten Fällen endet die Anleihe mit Erreichen der Fälligkeit, Sie können jedoch jederzeit neue Anleihen erwerben.

Anleihen zählen zu den stabileren Wertpapieren, die Sie in Ihrem Portfolio halten können. Geringeres Risiko bedeutet allerdings auch geringere Renditen als bei anderen Anlageklassen wie Aktien. Das heißt jedoch nicht, dass alle Anleihen gleich sicher und gleich rentabel sind. Und natürlich besteht bei jeder Investition ein gewisses Risiko.
Anleihearten
Nicht alle Anleihen sind gleich. Verschiedene Anleihearten weisen unterschiedliche Risikoniveaus, Renditepotenziale sowie weitere Vor- und Nachteile auf.
1. Staatsanleihen
Diese Anleihen werden von souveränen Staaten ausgegeben. In den USA heißen sie U.S. Treasury Bonds, in Kanada Canadian Treasury Bonds und in Großbritannien Gilts.
Staatsanleihen sind handelbare, festverzinsliche Wertpapiere, die durch die volle Kreditwürdigkeit des jeweiligen Staates gedeckt sind. Sie gelten als eine der sichersten Anlagen am Markt, da der Staat Steuern erheben kann, um seinen Verpflichtungen nachzukommen. (Beachten Sie: „Sicher" bedeutet nicht „risikofrei".)
Mit geringem Risiko gehen jedoch niedrige Renditen einher. Staatsanleihen gehören in puncto Gewinn zu den schwächsten Wertpapieren.
2. Kommunalanleihen
Kommunalanleihen sind Wertpapiere, die von lokalen Gebietskörperschaften zur Finanzierung konkreter Projekte ausgegeben werden. Eine Stadt kann beispielsweise eine Anleihe zum Bau einer neuen Brücke begeben oder eine Gemeinde zur Verbesserung einer Schule.
Kommunalanleihen sind relativ sicher, bergen aber mehr Risiko als Staatsanleihen, da der Emittent eine deutlich kleinere Einheit ist. Je nach Land und Region müssen Sie auf die Erträge aus Kommunalanleihen unter Umständen keine Steuern zahlen. In den USA sind die Zinsen auf Bundesebene steuerfrei und auf Landesebene steuerfrei, wenn Sie im selben Bundesstaat wie die Anleihe leben. Niedrigere Zinsen machen Kommunalanleihen attraktiv und fördern Investitionen in kommunale Projekte.
3. Anleihen von Behörden
Behördenanleihen werden nicht vom Finanzministerium, sondern von staatlichen Stellen ausgegeben. Ähnlich wie Staatsanleihen sind sie durch die volle Kreditwürdigkeit des Staates gedeckt. Sie können mit regelmäßigen Zinszahlungen und der vollständigen Rückzahlung des Nennwerts bei Fälligkeit rechnen. Sie sind jedoch etwas weniger liquide als Staatsanleihen und bieten daher einen etwas höheren Zinssatz.
Behördenanleihen können auch von staatlich unterstützten Unternehmen ausgegeben werden. Dabei handelt es sich um quasi-staatliche Organisationen, die sich in Privatbesitz befinden, aber stark reguliert sind und einen öffentlichen Auftrag erfüllen. Anleihen dieser Unternehmen sind nicht in gleichem Maße garantiert wie Staats- und Kommunalanleihen und bergen daher ein höheres Risiko.
4. Unternehmensanleihen mit Investment-Grade
Unternehmensanleihen werden von Kapitalgesellschaften, LLCs, Personengesellschaften und anderen gewerblichen Einrichtungen ausgegeben. Diese Anleihen verfügen über ein Rating von BBB oder besser durch Standard & Poor's oder Moody's Investors Service. Da diese Ratingagenturen sie geprüft und als risikoarm eingestuft haben, ist das Ausfallrisiko gering.
Dennoch sind Unternehmen nicht so widerstandsfähig wie Staaten oder Kommunen, weshalb ein höheres Risiko besteht – und damit auch höhere Renditen. Steuerliche Vorteile bieten diese Anleihen allerdings nicht.
Diese Anleihen werden nach ihrer Laufzeit klassifiziert:
Kurzfristige Anleihen: Laufzeit von fünf Jahren oder weniger.
Mittelfristige Anleihen: Laufzeit zwischen fünf und zwölf Jahren.
Langfristige Anleihen: Laufzeit von zwölf Jahren oder mehr.
5. Wandelanleihen
Eine Wandelanleihe ist eine Art von Unternehmensanleihe, die der Inhaber jederzeit in Aktien des emittierenden Unternehmens umwandeln kann. Die Anzahl der Aktien, die Sie bei der Umwandlung erhalten, ist vorab festgelegt.
Wie Unternehmensanleihen bieten Wandelanleihen höhere Renditen als Staatsanleihen. Anleger schätzen zudem die Flexibilität, sie jederzeit in Aktien umwandeln zu können – etwa dann, wenn der Aktienkurs auf ein attraktives Niveau steigt.
Wann geben Unternehmen Wandelanleihen aus? Erstens, wenn sie die gezahlten Zinsen als Aufwand steuerlich absetzen können, was bei der reinen Ausgabe von Aktien nicht möglich ist. Zweitens, wenn die Wandeloption einen Anreiz für Anleger schafft und dem Unternehmen niedrigere Zinssätze ermöglicht. Drittens, wenn die Anleihen in Eigenkapital umgewandelt werden und das Unternehmen von seiner Rückzahlungsverpflichtung befreit wird.
6. Auslandsanleihen
Auslandsanleihen sind Anleihen, die von einem ausländischen Emittenten in einem inländischen Markt begeben werden. Der Emittent bietet die Anleihe in der Währung des Inlandsmarkts an. Ein japanisches Unternehmen könnte beispielsweise eine Anleihe im kanadischen Markt in kanadischen Dollar begeben.
Die Herausforderung für Anleger besteht darin, dass die Zinszahlungen in einer anderen Währung erfolgen. Um dieses Geld abzuheben oder in Ihrer eigenen Währung zu investieren, müssen Sie es umtauschen. Für den Währungsumtausch fallen Gebühren an, die im Laufe der Zeit schwanken. Wenn Sie in Auslandsanleihen investieren, müssen Sie sicherstellen, dass die Umtauschkosten Ihre Rendite im Moment der Konvertierung nicht auffressen.
Diese Anleihen eignen sich hervorragend zur Diversifizierung Ihres Portfolios, bergen aber je nach Markt gewisse Risiken. Ein instabiler Markt kann Ihr Erspartes gefährden. Zudem müssen Sie die Volatilität des Wechselkurses berücksichtigen.
7. Hochzinsanleihen (Junk Bonds)
Hochzinsanleihen werden auch als spekulative Anleihen bezeichnet. Es handelt sich um Unternehmensanleihen mit den niedrigsten möglichen Ratings, was bedeutet, dass die betreffenden Unternehmen finanziell nicht auf soliden Beinen stehen. Sie sind daher mit hohem Risiko behaftet.
Obwohl Hochzinsanleihen die riskanteste Anleiheart sind, gelten sie im Allgemeinen dennoch als sicherer als Aktien. Sie bieten zudem höhere Renditen mit Zinssätzen, die ein Vielfaches derer von Staatsanleihen betragen.
8. Nichtkonventionelle Anleihen
Alle anderen Anleihen auf dieser Liste sind konventionell, da ihr Wert, die Zinszahlungshäufigkeit, der Zinssatz und der Fälligkeitstermin vorab feststehen. Bei einer nichtkonventionellen Anleihe hingegen können sich diese Variablen im Laufe der Zeit ändern.
Ein Beispiel sind Nullkuponanleihen, die keine jährlichen Zinsen zahlen. Der Emittent zahlt sämtliche Zinsen erst bei Fälligkeit. Sie können sowohl von Staaten als auch von Unternehmen ausgegeben werden.
Diese Anleihearten sind für die meisten Anleger unüblich, es sei denn, Sie verstehen das Wertpapier und seine Rolle in Ihrem Gesamtportfolio genau.
Vor- und Nachteile von Anleihen
Nachdem Sie nun die verschiedenen Anleihearten kennen, wollen wir besprechen, warum Sie sie in Ihr Portfolio aufnehmen sollten – oder eben nicht.
Die Vorteile von Anleihen
1. Feste Renditen. Sie wissen genau, wie viel Sie in Form von Zinsen und Kapital am Ende einnehmen. Ihre Renditen hängen nicht davon ab, ob ein Unternehmen im Wert steigt oder fällt.
2. Geringere Volatilität. Während Aktienkurse täglich schwanken, wird der Wert einer Anleihe nur durch aktuelle Zins- und Inflationsraten beeinflusst, die meist stabil und gut vorhersehbar sind.
3. Anleihefonds. Ein Anleihefonds investiert gleichzeitig in mehrere – manchmal Hunderte – Anleihen und verteilt so das Risiko zur Diversifizierung.
4. Bonitätsratings. Anders als Aktien erhält jede Anleihe ein Rating von einer Agentur wie Standard & Poor's oder Moody's. So finden Sie leichter eine passende Anleihe, ohne stundenlang recherchieren zu müssen.
5. Geringeres Risiko als Aktien. Anleihen zahlen feste Beträge aus und verlieren daher nicht einfach an Wert. Zudem werden Anleihegläubiger im Insolvenzfall vor den Aktionären bedient.
Die Nachteile von Anleihen
1. Feste Renditen. Das schafft zwar Sicherheit, bedeutet aber auch, dass Ihre Anlage nie über die erhaltenen Zinszahlungen hinaus wächst. Da jedes Geld Opportunitätskosten hat, könnten Sie mit einer renditestärkeren Anlage mehr erreichen.
2. Geringere Liquidität. Liquidität bezeichnet die Fähigkeit, einen Vermögenswert in Bargeld umzuwandeln. Während die meisten Anleihen leicht handelbar sind, lassen sich Kommunal-, Auslands- und nichtkonventionelle Anleihen unter Umständen schwerer verkaufen.
3. Zinsänderungsrisiko. Nationale Zinsen beeinflussen Anleihekonditionen direkter als Aktienkurse, sodass die Zinszahlung einer Anleihe während der Haltedauer sinken kann.
Wie man in Anleihen investiert
Bereit, Ihrem Portfolio Anleihen hinzuzufügen? Der erste Schritt besteht darin, ein Anlagekonto zu eröffnen. Je früher Sie investieren, desto eher profitieren Sie vom Zinseszins und lassen Ihr Vermögen wachsen.
-
Staatsanleihen: Umfassender Leitfaden zur Staatsverschuldung
Staatsanleihen sind Schuldverschreibungen, die von nationalen Regierungen ausgegeben werden, um Staatsausgaben zu finanzieren, fällige Zinsen zu decken oder bestehende Verbindlichkeiten zu refinanzier
-
Anleihen für Einsteiger: Einkommen, Diversifikation und Strategien
Anleihen sind ein wichtiger Baustein für ein ausgewogenes Depot. Sie können regelmäßige Zinsen liefern, Schwankungen reduzieren und häufig mit geringerem Risiko verbunden sein als Aktien. Allerdings s
Investition
- Bond-Defeasance: eine wichtige Finanzierungsstrategie erklärt
- Anleihen verstehen: Emittenten, Senior Debt und Nennwert erklärt
- Anleihen verstehen: Ein umfassender Leitfaden für Anleger
- Kündbare Anleihen (Callable Bonds): Rücknahmerechte des Emittenten
- Celebrity Bonds: Anleihen mit Musikrechten als Sicherheit
- Die eigene Zukunft sichern: 4 Arten garantierter Anlagen
- Anleihen und Rentenfonds: Unterschiede für Anleger
- Completion Bonds: Projektrisiken absichern
- Anleihen verstehen: Ein umfassender Leitfaden für Anleger
-
 Kündbare Anleihen durch den Anleger (Putable Bonds): Investorenschutz und vorzeitige Rückzahlung
Eine Putable Bond (auch Put-Anleihe oder rückzahlbare Anleihe) ist eine Anleihe, die dem Halter das Recht – nicht aber die Pflicht – einräumt, den Emittenten zur vorzeitigen Rückzahlung vor dem Fällig...
-
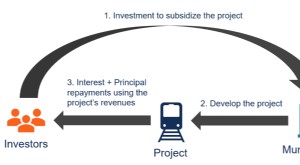 Revenue Bonds: Einnahmenanleihen einfach erklärt
Was sind Revenue Bonds? Revenue Bonds sind eine Form von Kommunalanleihen, deren Rückzahlung nicht aus allgemeinen Steuereinnahmen, sondern aus den Erträgen eines bestimmten Projekts erfolgt. Typische...