
Risikoreiche Alternativinvestments: Risiken und Eignung für Anleger
Dank einiger neuer Regeln der US-Börsenaufsicht SEC und des Arbeitsministeriums DOL erhalten nun deutlich mehr Anleger Zugang zu riskanten Anlageformen wie Hedgefonds und Private Equity. Dahinter steht der Trend, exotischere Alternativinvestments einem breiteren Publikum zu öffnen.
Manche begrüßen diese Möglichkeit. Für die meisten Anleger sind jedoch sicherere Anlagen die bessere Wahl – sie erzielen oft ähnliche Renditen und gelegentlich sogar bessere.
Hier erfahren Sie, wer neu Zugang zu diesen riskanten Produkten erhält und warum ein klassischer Indexfonds meist die sinnvollere Wahl bleibt.
Wer erhält Zugang zu diesen exotischen Anlagen?
Hedgefonds und Private Equity zählen zu den exotischeren Anlageklassen und waren traditionell vermögenden Privatpersonen oder Besserverdienern vorbehalten – den sogenannten „akkreditierten Investoren“. Diese Definition weitet sich nun aus.
Die SEC erweiterte den Kreis im August. Neu zählen dazu Inhaber einer Einstiegs-Börsenlizenz sowie „kundige Mitarbeiter“ bestimmter Investmentfirmen. Zudem kann die SEC Personen über „Berufszertifizierungen, Bezeichnungen“ oder „andere Nachweise einer akkreditierten Bildungseinrichtung“ qualifizieren – Details sollen später folgen.
Neben Hedgefonds und Private Equity können neu akkreditierte Investoren auch privat platzierte Wertpapiere zeichnen, die weniger streng reguliert sind als öffentliche Märkte.
Nach den alten Regeln waren akkreditierte Investoren Personen mit mehr als einer Million Dollar Nettovermögen (ohne Immobilien) oder mit mindestens 200.000 Dollar Jahreseinkommen in den letzten zwei Jahren. Man unterstellte ihnen ausreichende Erfahrung oder die Fähigkeit, Verluste zu tragen.
Die neue Definition orientiert sich stärker an Wissen als nur am Vermögen. Das ist keine unvernünftige Verschiebung: Vermögen befähigt nicht zu klugem Investieren, sondern nur zum Ertragen von Verlusten. Ein Kriterium, das Anlagekenntnisse einbezieht, ist daher schlüssig.
„Ziel ist auch, die Chancen für alle hinreichend qualifizierten Anleger anzugleichen“, sagt Christopher Mizer, CEO von Vivaris Capital in La Jolla, Kalifornien.
Praktisch ist der Schritt sinnvoll, im Interesse der großen Finanzhäuser liegt er aber ebenfalls. Die Branche und die Trump-Regierung wollen den Kreis der Anleger und damit das verfügbare Kapital für diese Produkte erweitern.
„Insgesamt ein guter Schritt, um Anlegern mehr Freiheit bei ihren Anlageentscheidungen zu geben“, sagt Scott San Emeterio, CEO und Gründer von BallStreet Trading. Regulierer sollten allerdings die Eignung jeder Anlageform klar definieren.
Die Änderung folgt auf eine Entscheidung des DOL, 401(k)-Pläne den Zugang zu Private Equity im Rahmen eines diversifizierten Fonds zu ermöglichen, etwa eines Zielfonds.
Zu den Befürwortern der Ausweitung zählten laut Wall Street Journal der Hedgefonds Bridgewater sowie Carlyle und Blackstone. Ein Grund: Die Gebühren exotischer Produkte bleiben hoch, während die Kosten traditioneller Fonds seit mindestens zwei Jahrzehnten sinken. Die höheren Gebühren werden mit – tatsächlicher oder potenzieller – Überrendite begründet.
Risikoreichere Anlagen liegen auf dem Tisch
Dass die Branche ihre Produkte bewirbt, heißt nicht, dass sie sich lohnen. Manche Anleger glauben, der Zugang zum „smart money“ aus Private Equity könne die Gesamtbilanz verbessern.
„Die Gesamtrenditen alternativer Anlagen – Private Equity, Venture Capital, Immobilienentwicklung – lagen historisch über denen öffentlicher Aktien“, sagt Mizer, wobei die Ergebnisse vom Messzeitraum abhängen.
Einiges spricht jedoch dagegen, dass diese Produkte einen einfachen S&P-500-Indexfonds schlagen, der über lange Zeiträume rund zehn Prozent pro Jahr erzielt. Untersuchungen von Ludovic Phalippou von der Said Business School in Oxford zeigen etwa: Von mindestens 2006 bis Ende 2019 entsprach die Wertentwicklung von Private-Equity-Fonds nach Gebühren lediglich der öffentlicher Aktienmärkte.
Für diese Performance müssen Anleger ihr Kapital über Jahre binden, hohe Gebühren zahlen – unabhängig vom Erfolg – und selbst bei „guten“ Managern mit schwankenden Ergebnissen leben. Das sind spürbare Nachteile gegenüber börsennotierten Papieren.
Zudem machen einige Strategien diese Fonds strukturell riskanter als einen schlichten Indexfonds. Ein Beispiel ist der Leveraged Buyout: Ein Private-Equity-Haus kauft ein börsennotiertes Unternehmen, finanziert dies überwiegend mit Schulden, senkt Kosten, baut Personal ab und erhöht die Arbeitsbelastung. Anschließend wird das Unternehmen zurück an die Börse gebracht und tilgt – sofern möglich – langsam seine Schulden.
Dieser Ansatz braucht meist mehrere, oft fünf bis sieben Jahre, in denen Anlegerkapital gebunden ist. Die hohe Verschuldung erhöht das Risiko: Läuft das Geschäft schlecht, kann das Unternehmen in Bedrängnis geraten – genau dieser Vorwurf wird Private Equity häufig gemacht.
Überlebt das Unternehmen, können Anleger viel verdienen, weil Schulden getilgt werden und die Aktionärsrenditen steigen. In beiden Fällen aber trägt das Unternehmen mehr Risiko.
Anleger übernehmen also höheres Risiko für eine Rendite, die ein einfacher Indexfonds ebenfalls liefert. Fondsanleger erhalten dabei sofortige Liquidität, zahlen weniger Gebühren und haben mehr Transparenz.
Sollten Anleger auf Alternativanlagen setzen?
Bei höherem Risiko und gleichen Renditen scheint der Nettoeffekt vor allem darin zu bestehen, die Beschäftigten der Finanzbranche zu bereichern. Warum also investieren?
„Wer Zugang zu Private Equity oder Hedgefonds hat, sucht in der Regel Diversifikation und Differenzierung“, sagt San Emeterio. „Diese Investoren sind eher bereit, mehr Risiko für Wachstum zu tragen, weil die Aussicht auf das Zwanzigfache die Opportunitätskosten von fünf Prozent im S&P aufwiegt.“ Für diese Gruppe sei es keine Entweder-oder-Entscheidung.
„Sie sind meist bereits stark im S&P investiert und können über Alternativanlagen zusätzliches Risiko aufbauen“, sagt er.
Das klingt vernünftig für Wohlhabende, die einen Totalverlust verkraften. Wie sieht es aber bei Anlegern mit moderateren Mitteln aus, die Private Equity womöglich nur über ihren 401(k)-Plan erreichen?
Diese Anleger sollten genau hinsehen, denn sie zahlen unter Umständen hohe Gebühren für wenig Mehrwert.
„Private Equity und Hedgefonds sind ihrer Natur nach komplex und für den Durchschnittsanleger intransparent“, sagt Dr. Robert Johnson, Finanzprofessor an der Creighton University. Die Renditen unterschieden sich stark nach Haus und Jahrgang – und solche Produkte für Privatanleger anzubieten, „widerspricht dem Trend zu passiven Indexanlagen, den Vanguard-Gründer Jack Bogle verkörperte“.
Fazit
Wer die hohen Kosten und Nachteile tragen kann, mag Alternativanlagen nutzen. Für die meisten Anleger bleiben bewährte Lösungen wie ein S&P-500-Fonds die bessere Wahl – eine Empfehlung, die auch Warren Buffett vertritt.
„Gebühren sind sicher, Renditen unsicher“, sagt Johnson. „Wer Gebühren minimiert, maximiert die Chance auf gute Renditen. Der große Gewinner ist die Private-Equity- und Hedgefonds-Branche. Die Verlierer sind die Anleger.“
-
Indexfonds: Der klügste Weg für langfristiges Wachstum
Viele Anleger suchen nach dem einen Trick, um den Markt zu schlagen. Doch langfristig sind Indexfonds für die meisten Menschen die einfachere und verlässlichere Wahl. 1. Breite Diversifikation Mit ein
-
Smart Mobile Investing: Die richtigen Apps und Strategien wählen
Was bedeutet Smart Mobile Investing? Smart Mobile Investing verbindet mobile Anlage-Apps mit einer durchdachten Strategie. Es geht nicht nur um den Handel per Smartphone, sondern um die richtige Auswa
Investition
- Langfristig investieren: Vermögen über Zeit aufbauen
- Effektive Anlageüberwachung: 3 unverzichtbare Tipps
- 15 alternative Investments, mit denen du dein Depot breiter aufstellst
- Typische Fehler bei selbst verwalteten Investments
- Crypto-Governance: Wie DAOs Investitionen und Entscheidungen verändern
- Selbst investieren (DIY): Ist die eigene Portfolioverwaltung das Richtige für Sie?
- Welcher Anlegertyp sind Sie? Aktiv, pflegeleicht oder passiv?
- Mehr als Buy and Hold: Strategisch langfristig investieren
- Masterworks im Test: Diversifikation mit Blue-Chip-Kunst
-
 InvestGrail: Fünf Gründe, warum Einsteiger Anlageplattformen nutzen
Während der Pandemie hat die Zahl der Privatanleger deutlich zugenommen. Viele suchten nach Wegen, Einkommensverluste auszugleichen und die eigene finanzielle Situation zu stabilisieren. Wer ohne Vor...
-
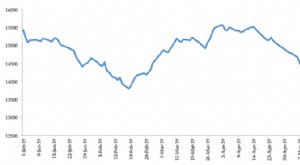 Mid-Cap-Markt Indien: Achterbahnfahrt und Warnzeichen für Anleger
Das Mid-Cap-Segment in Indien fährt seit 2017 Achterbahn. Nach über 48,1 Prozent Rendite im Jahr 2017 schloss 2018 mit minus 13,4 Prozent ab. Bis zum 28. Mai 2019 stand der Index bei minus 2,0 Prozent...