
Enterprise Value (EV): Definition, Berechnung und Bedeutung für den Unternehmenswert

Wenn Unternehmen den Wert eines börsennotierten Betriebs ermitteln wollen, greifen sie auf den „Enterprise Value“ zurück. Diese Kennzahl ist eine direkte Bewertungsgröße und oft Ausgangs- und manchmal sogar Endpunkt bei der Frage, wie viel man beim Kauf eines Unternehmens bieten oder beim Verkauf des eigenen erzielen kann.
Was ist der Enterprise Value (EV)?
Wie der Name schon sagt, ist der Enterprise Value (EV) der Gesamtwert eines Unternehmens, ausgedrückt durch seine Finanzierung. Er umfasst sowohl den aktuellen Aktienkurs (die Marktkapitalisierung) als auch die Kosten zur Tilgung der Schulden (die Nettoschulden, also Schulden minus Zahlungsmittel). Die Kombination beider Größen ergibt den Enterprise Value und zeigt, in welcher Größenordnung man sich bewegen muss, um das Unternehmen zu übernehmen.
Enterprise Value = Marktkapitalisierung + Schulden – Zahlungsmittel
Die wichtigsten Erkenntnisse auf einen Blick
- Der Enterprise Value berechnet die potenziellen Kosten für den Erwerb eines Unternehmens auf Basis seiner Kapitalstruktur.
- Zur Berechnung nimmt man den aktuellen Aktienwert (bei einem börsennotierten Unternehmen die Marktkapitalisierung), addiert die ausstehenden Schulden und zieht die verfügbaren Zahlungsmittel ab.
- Der Enterprise Value dient häufig zur Ermittlung von Übernahmepreisen. Er fließt zudem in viele Kennzahlen ein, die die relative Performance verschiedener Unternehmen vergleichen, etwa Bewertungs-Multiples.
Der Enterprise Value im Detail
Wenn Menschen die Formel des Enterprise Value zum ersten Mal sehen, reagieren die meisten gleich: Hä? Warum addiert man die Schulden eines Unternehmens zu seinem Wert und zieht das vorhandene Bargeld ab? Schließlich ist ein Unternehmen mit mehr Kasse – alles andere gleich – wertvoller als eines mit weniger. Und das stimmt auch.
Man muss jedoch bedenken: Der Enterprise Value ist eine Finanzierungsrechnung – der Betrag, den man an all jene zahlen müsste, die ein finanzielles Interesse am Unternehmen haben. Also an alle Eigentümer des Eigenkapitals (Aktionäre) und alle Kreditgeber. Wer das Unternehmen kauft, muss also die Aktien bezahlen und die Schulden tilgen, erhält aber im Gegenzug die vorhandenen Barmittel. Da dieses Geld zufließt, zahlt man effektiv weniger für das Unternehmen. Deshalb werden bei der Berechnung die Schulden addiert und das Bargeld abgezogen.
Was verrät Ihnen der EV?
Konzeptionell liefert der Enterprise Value einen realistischen Ausgangspunkt dafür, was man ausgeben müsste, um ein börsennotiertes Unternehmen vollständig zu übernehmen. In der Praxis erfordert ein akzeptiertes Übernahmeangebot jedoch meist einen Aufschlag auf den EV. Die Gründe:
Übernahmeprämie: Der Vorstand des Zielunternehmens könnte einen Aufschlag auf den aktuellen Aktienkurs verlangen – warum sonst sollte man verkaufen?
Angebot und Nachfrage: Wenn ein Käufer beginnt, Aktien zu erwerben, setzen in der Regel die Marktkräfte ein und treiben den Kurs nach oben.
Wettbewerbsbidding: Manchmal treten mehrere Bieter auf, was zu einer deutlichen Prämie führt.
Berechnung des Enterprise Value
Der Enterprise Value spiegelt sich nicht allein im Kapitaleinsatz der Aktionäre wider; er berücksichtigt auch die kurz- und langfristigen Schulden sowie die Barmittel. Während „Schulden“ und „Bargeld“ klar und einfach sind, bedarf die Marktkapitalisierung einer kurzen Erläuterung.
Kommentatoren diskutieren oft den Aktienkurs eines Unternehmens und ob er gestiegen oder gefallen ist. Das mag unterhaltsam sein, doch der reine Aktienkurs sagt ohne weitere Daten – insbesondere die Zahl der ausstehenden Aktien – wenig über den Unternehmenswert aus. Multipliziert man den Aktienkurs mit der Zahl der ausstehenden Aktien, erhält man die Marktkapitalisierung, also den Gesamtwert aller ausstehenden Aktien.
Ein einfaches Beispiel: Die Aktie von Unternehmen A notiert bei 100 Dollar, die von Unternehmen B bei 20 Dollar. Hat A jedoch 100 Millionen und B 500 Millionen Aktien im Umlauf, sind beide Marktkapitalisierungen exakt gleich: 10 Milliarden Dollar.
100 Mio. Aktien × 100 $ = 500 Mio. Aktien × 20 $
Wie unterscheidet sich der Enterprise Value von der Marktkapitalisierung?
Für Unternehmen mit erheblichen Barmitteln oder Schulden ist der Enterprise Value die aussagekräftigere Kennzahl und liefert klarere Einblicke in den tatsächlichen Unternehmenswert als die Marktkapitalisierung. Wie die folgende Tabelle zeigt, können Unternehmen mit identischer Marktkapitalisierung je nach Cash- und Schuldenlage völlig unterschiedliche Enterprise Values haben.
Beispiel: Marktkapitalisierung vs. Enterprise Value
Unternehmen A: Marktkapitalisierung 10 Mrd. $ + Schulden 2 Mrd. $ – Bargeld 0 $ = EV 12 Mrd. $.
Unternehmen B: Marktkapitalisierung 10 Mrd. $ + Schulden 0 $ – Bargeld 2 Mrd. $ = EV 8 Mrd. $.
Nun zwei reale Beispiele zur Veranschaulichung.
Bei Nike liegt der Enterprise Value sehr nah an der Marktkapitalisierung, da Schulden und Barmittel ähnlich hoch sind. Der 10-K-Bericht vom Juli 2020 wies 9,66 Milliarden Dollar Schulden und 8,79 Milliarden Dollar Barmittel aus – der Enterprise Value läge also rund 870 Millionen Dollar über der Marktkapitalisierung. Das klingt viel, ist aber relativ unbedeutend, wenn man die Marktkapitalisierung betrachtet: Am selben Tag notierte die Nike-Aktie bei 98,43 Dollar, bei 1.559.888.549 ausstehenden Aktien ergab sich eine Marktkapitalisierung von 153,54 Milliarden Dollar. Addiert man 870 Millionen Dollar Nettoschulden, erhält man einen Enterprise Value von 154,41 Milliarden Dollar – weniger als 1 % über der Marktkapitalisierung.
Bei Home Depot war der Unterschied deutlich größer. Der letzte 10-K-Bericht (März 2020) wies 31,48 Milliarden Dollar Schulden und 2,13 Milliarden Dollar Barmittel aus – also 29,35 Milliarden Dollar Nettoschulden. Die Marktkapitalisierung lag bei 195,35 Milliarden Dollar (181,76 Dollar je Aktie × 1.074.741.592 Aktien). Das ergibt einen Enterprise Value von 224,70 Milliarden Dollar – rund 15 % über der Marktkapitalisierung, da Home Depot deutlich mehr Schulden als Barmittel hatte.
Reale Beispiele: Marktkapitalisierung vs. Enterprise Value
Nike: 153,54 Mrd. $ + 9,66 Mrd. $ – 8,79 Mrd. $ = 154,41 Mrd. $.
Home Depot: 195,35 Mrd. $ + 31,48 Mrd. $ – 2,13 Mrd. $ = 224,70 Mrd. $.
Welche Unternehmen sollten den Enterprise Value berechnen?
Wie zu erwarten, ist die Enterprise-Value-Berechnung umso wichtiger, je größer der Unterschied zwischen Barmitteln und Schulden eines Unternehmens ist – besonders im Hinblick auf mögliche Übernahmen.
So nutzen Sie den Enterprise Value als Käufer
Wenn Sie den Kauf eines börsennotierten Unternehmens erwägen, gibt Ihnen der Enterprise Value einen Eindruck von den Schulden und kurzfristigen Vermögenswerten und davon, wie diese Ihr Angebot beeinflussen könnten.
Betrachten Sie zwei für Sie als Käufer gleich attraktive Unternehmen. Unternehmen A hat eine Marktkapitalisierung von 400 Millionen Dollar, Unternehmen B von 460 Millionen Dollar – Sie würden also erwarten, für B 60 Millionen mehr zu zahlen. Rechnet man jedoch den Enterprise Value aus, stellt sich heraus: Keines der beiden Unternehmen hat Schulden, doch A verfügt über 20 Millionen Dollar Barmittel, B über 80 Millionen. Damit sind ihre Enterprise Values gleich. Dennoch könnten Sie für B 60 Millionen mehr bieten, da dessen Bilanz den höheren Preis ausgleicht.
Nutzung des Enterprise Value als Käufer
Unternehmen A: 400 Mio. $ + 0 $ – 20 Mio. $ = EV 380 Mio. $.
Unternehmen B: 460 Mio. $ + 0 $ – 80 Mio. $ = EV 380 Mio. $.
So nutzen Sie den Enterprise Value bei der Bewertung von Übernahmeangeboten
Hier wird es spannend. Wenn Sie mehrere Übernahmeangebote prüfen und diese in Aktien statt in bar erfolgen, sollten Sie den Wert der Aktienangebote unbedingt mit dem Enterprise Value jedes potenziellen Käufers vergleichen. Hat ein Interessent viele Schulden und kaum Barmittel in der Bilanz, erhöht das seinen Enterprise Value. Zudem sind manche Branchen kapitalintensiver als andere, weshalb Unternehmen dort tendenziell hoch verschuldet sind.
Wenn ein Käufer versucht, seinen Aktienkurs zum Nennwert in sein Angebot einzubringen, sollten Sie gegensteuern und mehr Aktien oder Aktien plus Bargeld verlangen, um ein Geschäft auf Basis des Enterprise Value des Käufers zu erreichen.
Das ist besonders wichtig, wenn der Käufer ein Small Cap ist – also eine Marktkapitalisierung zwischen 300 Millionen und 2 Milliarden Dollar hat – und seine Aktien nur spärlich gehandelt werden. Solche Aktien sind weniger liquide: Sie lassen sich womöglich nicht so leicht oder nicht zum erwarteten Preis verkaufen. Wenn ein Unternehmen übernommen wird und die Aktien nicht sofort verkaufen kann, sollte die Finanzkraft des Käufers eine Rolle spielen – doch der Enterprise Value allein zeigt diese nicht.
Bedenken Sie außerdem: Sofern das übernommene Unternehmen keine eigenständige Rechtseinheit bleibt, haftet es nicht für die Schulden. Die Verbindlichkeiten liegen beim Gesamtunternehmen. Gehen Sie ein Geschäft nur ein, wenn Sie überzeugt sind, dass die Schulden bedient werden können. Jede Situation ist anders – stellen Sie daher sicher, dass Sie vor der Unterzeichnung gemeinsam mit Ihren Finanz- und Rechtsberatern eine Szenarioanalyse durchgeführt haben.
Warum ist das für Ihr Unternehmen wichtig?
Das Verständnis des Enterprise Value kann in vielen Situationen hilfreich sein, insbesondere bei der Suche nach potenziellen Übernahmen oder bei der Bewertung aktienbasierter Übernahmeangebote. Es ist auch ein zentrales Konzept bei der Berechnung von Bewertungs-Multiples. Das Verhältnis von EV zu EBITDA (Gewinn vor Zinsen, Steuern, Abschreibungen) ist beispielsweise ein gängiges Multiple, um die Performance ähnlicher Unternehmen zu vergleichen, und EV fließt in viele weitere Multiples ein.
-
Restwert: Definition, Bedeutung und Abschreibung
Der Restwert ist der geschätzten Betrag, den ein Vermögenswert am Ende seiner Nutzungsdauer noch wert ist. Er wird auch als Schrottwert oder Veräußerungswert bezeichnet. Bedeutung für die Abschreibung
-
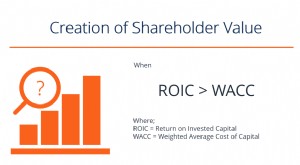
Shareholder Value: Definition, Berechnung und Bedeutung
Was ist Shareholder Value? Shareholder Value bezeichnet den Wert, den Aktionäre aus ihrer Beteiligung an einem Unternehmen ziehen. Er steigt, wenn ein Unternehmen Kapital so einsetzt, dass die Rendite
Finanzen
- Normierte Gewinne berechnen: Leitfaden für die Finanzanalyse
- Buchwert netto: Berechnung und Bedeutung
- Marktwert der Kapitalstruktur: Berechnung und Interpretation
- Wertsteigerung von Immobilien berechnen: Einfache Anleitung
- Nennwert von Aktien verstehen: Berechnung und Bedeutung
- Kapitalwert verstehen: Definition und Berechnung
- Aktienverwässerung erklärt: Berechnung und Auswirkungen für Anleger
- Nettovermögen: Definition, Berechnung und Bedeutung | [Ihre Marke]
- Endwert (FV): Berechnung und Kapitalwachstum einfach erklärt
-
 Customer Lifetime Value (CLV): Definition, Berechnung und Strategien
Customer Lifetime Value, kurz CLV, beschreibt den Wert, den ein Kunde über die gesamte Dauer der Geschäftsbeziehung für ein Unternehmen erzielt. Die Kennzahl hilft, Marketingbudgets, Kundenbindung un...
-
 Den Buchwert verstehen: Eine wichtige Finanzkennzahl
Der Buchwert ist der Eigenkapitalwert eines Unternehmens, wie er in seinen Finanzberichten ausgewiesen wird. Die Buchwertgröße wird üblicherweise im Verhältnis zum Aktienwert des Unternehmens (Marktka...