
Anlageberatung: Kritischer Blick auf Finanzplanung
Anlageberatung kann hilfreich sein, doch nicht jede Empfehlung ist automatisch im besten Interesse des Kunden. Ein persönliches Beispiel zeigt, wie wichtig es ist, Kosten, Vergütungsmodelle und Anlageprodukte kritisch zu hinterfragen.
Das Beratungsgespräch
Ein Anleger begleitete seine Partnerin zu einem Beratungsgespräch. Dabei ging es um die Altersvorsorge und die bestehenden Investments. Ein Teil des Vermögens war in Einzelaktien und aktiv verwalteten Fonds mit hohen Gebühren angelegt. Der Berater empfahl, weiterhin aktive Fonds zu nutzen, da diese langfristig den Markt schlagen könnten.
Allerdings zeigen viele Studien, dass aktiv verwaltete Fonds nach Abzug der Kosten häufig schlechter abschneiden als breite Indexfonds. Ein zentrales Problem sind hohe Verwaltungsgebühren und Ausgabeaufschläge.
Warum Kosten entscheidend sind
Einer der verlässlichsten Indikatoren für die langfristige Fondsrendite sind die Kosten. Je niedriger die Gebühren, desto mehr von der Marktrendite bleibt beim Anleger. Hohe Ausgabeaufschläge und Verwaltungsgebühren können die Rendite über Jahre hinweg deutlich mindern.
In einem weiteren Beratungsgespräch wurde deutlich, dass der Berater über den Verkauf bestimmter Fonds vergütet wird. Dadurch kann ein Interessenkonflikt entstehen, selbst wenn die Beratung subjektiv gut gemeint ist.
Indexfonds als Alternative
Der Anleger entschied sich schließlich für eine einfachere Strategie: einen Großteil des Vermögens in kostengünstige Indexfonds zu investieren. Die geplante Aufteilung könnte beispielsweise aus Aktien-, internationalen Aktien-, Anleihen- und Immobilienindizes bestehen.
Dabei wurde auch besprochen, dass ein Teil des bestehenden Depots weiterhin aktiv verwaltet bleiben kann, um die Ergebnisse zu vergleichen. So kann der Anleger selbst beurteilen, ob die aktive Verwaltung ihren Preis wert ist.
Hürden auf dem Weg zur besseren Anlage
Ein weiteres Problem waren Mindestanlagesummen und Plattformgebühren. Viele Beratungsplattformen verlangen hohe Mindestbeträge, bevor bestimmte Indexfonds genutzt werden können. Dadurch entstehen zusätzliche Hürden, obwohl die Anlage an sich einfach und kostengünstig wäre.
Fazit
Investoren sollten Anlageberatung nutzen, aber nicht blind vertrauen. Wichtig sind transparente Kosten, verständliche Empfehlungen und das Bewusstsein für mögliche Interessenkonflikte. Letztlich trägt niemand mehr Verantwortung für das eigene Geld als man selbst. Deshalb ist finanzielle Bildung ein zentraler Bestandteil erfolgreicher Vermögensplanung.
-
Mehr als der Latte-Faktor: Finanzielle Ratschläge, die wirklich helfen
Der berühmte Latte-Faktor klingt plausibel: Wer täglich kleine Beträge spart, soll am Jahresende viel übrig haben. Doch für viele Menschen ist das kein praktikabler Ansatz. Wer wirklich sparen muss, k
-
Indexfonds: Der klügste Weg für langfristiges Wachstum
Viele Anleger suchen nach dem einen Trick, um den Markt zu schlagen. Doch langfristig sind Indexfonds für die meisten Menschen die einfachere und verlässlichere Wahl. 1. Breite Diversifikation Mit ein
Ersparnisse
- Consumer Price Index: Inflation verstehen und Realrenditen berechnen
- Indexfonds: Nachteile und Alternativen für Anleger
- Inverted Exchanges verstehen: Auswirkungen auf Handel und Liquidität
- Finanzen im Griff: Ein Leitfaden zum Verfolgen der Ausgaben und zur finanziellen Stabilität
- Börsenindizes verstehen: Ein Leitfaden für Einsteiger
- Indexfonds: Ein Leitfaden für Einsteiger in das passive Investieren
- Investmentfonds: Eine kluge Anlagestrategie für eine sichere Zukunft
- Aktien-Investmentfonds: Ein Leitfaden für wachstumsorientiertes Investieren
- SIP-Fonds: Ein smarter Weg zu langfristigem Vermögen
-
 Aktienfonds: Eine zeitlose Anlagestrategie für langfristiges Wachstum
Nach einem außergewöhnlich starken Jahr 2017 fragten sich viele Anleger, ob Aktienfonds nach zwischenzeitlicher Volatilität noch sinnvoll sind. Die Antwort aus Sicht des Ausgangsbeitrags: Ja, sofern A...
-
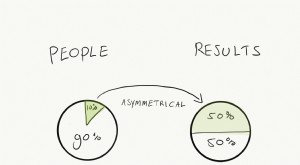 Das Price'sche Gesetz erklärt: Das 80/20-Prinzip in der Zusammenarbeit verstehen
Beispiel dafür, wie das Pricesche Gesetz in einem Bereich oder Unternehmen mit 100 Personen funktioniert Derek Price, ein britischer Physiker, Wissenschaftshistoriker und Informationswissenschaftler,...