
SPAC erklärt: Chancen und Ablauf von Mantelgesellschaften für Börsengänge
Ein Special Purpose Acquisition Company (SPAC) ist ein Unternehmen, das ausschließlich zu dem Zweck gegründet wird, über einen Börsengang (IPO) Kapital einzusammeln. Dieses Kapital wird anschließend verwendet, um ein oder mehrere noch nicht feststehende Unternehmen zu erwerben, die erst nach dem IPO bestimmt werden. Deshalb werden SPACs umgangssprachlich auch als „Blanko-Check-Gesellschaften“ bezeichnet.
Nach dem IPO wird das Geld treuhänderisch verwahrt, bis ein Erwerb stattfindet oder eine vorab vereinbarte Frist abläuft. Kommt kein Übernahmevertrag zustande oder bleiben die Formalitäten offen, muss das SPAC das Kapital abzüglich Bank- und Maklergebühren an die Investoren zurückgeben.
Wie funktioniert ein SPAC?
Die Gründer (Sponsoren)
Ein SPAC wird von erfahrenen Unternehmern oder Managern ins Leben gerufen, deren Reputation und Netzwerk den Zugang zu attraktiven Übernahmezielen eröffnen sollen. Da das SPAC selbst nur eine leere Hülle ist, sind die Gründer das eigentliche Verkaufsargument gegenüber Investoren. Sie bringen das Startkapital ein und erhalten im Gegenzug eine erhebliche Beteiligung am erworbenen Unternehmen. Häufig verfügen die Sponsoren über spezifische Branchenkenntnis.
Der Börsengang
Das Management beauftragt eine Investmentbank mit dem IPO. Das Honorar liegt typischerweise bei etwa 10 Prozent des Emissionserlöses (in Deutschland und Europa oft 3,5 bis 5 Prozent, häufig in Aktien beglichen). Die Wertpapiere werden zum Stückpreis ausgegeben, wobei eine Einheit meist eine Stammaktie und einen Bezugsrechtsanteil (Warrant) umfasst. Der Emissionspreis liegt klassisch bei 10,00 US-Dollar je Einheit.
Der Börsenprospekt konzentriert sich stark auf die Sponsoren, da Umsatz- und Ergebnisdaten fehlen. Alle Erlöse fließen zunächst auf ein Treuhandkonto, bis ein Übernahmeziel identifiziert ist.
Die Übernahme
Nach dem IPO hat das Management in der Regel 18 bis 24 Monate Zeit, ein Ziel zu finden und die Transaktion abzuschließen. Der beizulegende Zeitwert des Zielunternehmens muss mindestens 80 Prozent des Treuhandvermögens betragen. Nach Abschluss erhalten die Gründer typischerweise 20 Prozent der Stammaktien (die sogenannte „Promote“), die Investoren Anteile entsprechend ihrer Einlage.
Das Management darf während der Laufzeit kein Gehalt beziehen. Läuft die Frist ohne Übernahme ab, wird das SPAC aufgelöst und das Treuhandvermögen zurückgezahlt.
Kapitalstruktur eines SPAC
Öffentliche Einheiten
100 Prozent des IPO-Erlöses werden treuhänderisch verwahrt. Investoren erhalten Einheiten, die jeweils eine Stammaktie und einen Warrant zum künftigen Aktienkauf enthalten. Nach dem IPO werden die Einheiten aufgetrennt und Aktien sowie Warrants können getrennt gehandelt werden. Der Warrant ist eine zusätzliche Vergütung für das eingegangene Risiko.
Gründeranteile
Die Gründer zeichnen bei Registrierung Gründeraktien zu einem symbolischen Preis. Diese sollen rund 20 Prozent der ausstehenden Aktien nach dem IPO entsprechen und dienen als Vergütung des Managements, das bis zum Abschluss keine Vergütung erhält. Gründeraktien sind in der Regel mit einem Vesting-Zeitplan versehen.
Warrants im Detail
Die öffentlich gehandelten Einheiten enthalten einen Bruchteil eines Warrants, sodass mehrere Einheiten einen Bezugsrechtsanteil für eine ganze Aktie ergeben – je nach Bank und SPAC-Größe ein halber, ein Drittel oder zwei Drittel. Ausübbar sind die Warrants entweder 30 Tage nach der De-SPAC-Transaktion oder zwölf Monate nach dem IPO.
Bei einem Stückpreis von 10 US-Dollar kann der Ausübungspreis beispielsweise 11,50 US-Dollar je Aktie betragen. Öffentliche Warrants werden in bar beglichen: Der Investor zahlt den vollen Ausübungspreis und erhält eine Aktie. Gründer-Warrants können dagegen netto verrechnet werden – ausgegeben werden Aktien im Wert der Differenz zwischen Börsenkurs und Ausübungspreis.
Chancen und Kritik
Vorteile sind die schnelle, planbare Kapitalaufnahme für das Zielunternehmen, hohe Liquidität für Altgesellschafter und eine gewisse Rückabsicherung durch die Treuhandlösung. Kritisch bleiben die Verwässerung durch Gründeranteile und Warrants, Interessenkonflikte der Sponsoren beim Zeitdruck und die teils schwache Kursentwicklung nach der Fusion. In Europa haben SPACs unter anderem in Frankfurt und Amsterdam an Bedeutung gewonnen; regulatorisch gelten für sie dieselben Prospekt- und Transparenzpflichten wie für andere Börsengänge.
-
SPACs erklärt: Ein umfassender Leitfaden zu Mantelgesellschaften
Special Purpose Acquisition Companies (SPACs) oder Mantelgesellschaften sind in den letzten Jahren bei Anlegern immer beliebter geworden. Unternehmen können Zeit und Geld sparen, wenn sie ihre Aktien
-

SPACs erklärt: Der umfassende Leitfaden zu Mantelgesellschaften
Eine zweckgebundene Akquisitionsgesellschaft (Special Purpose Acquisition Company, SPAC) ist ein börsennotiertes Unternehmen, das auf dem Papier gegründet wird, um ein privates Unternehmen zu erwerben
Geschäftsstrategie
- Special Purpose Acquisition Company (SPAC): Chancen und Ablauf
- Anschaffungskosten verstehen: Definition und Anwendungen
- Den IPO-Prozess verstehen: Ein umfassender Leitfaden
- Sonderdividenden: Einmalige Ausschüttungen verstehen
- Heiße IPOs verstehen: Ein Leitfaden zu Börsengängen
- Assoziierte Unternehmen: Definition und Eigentumsverhältnisse
- Wettbewerbsvorteil: Definition, Strategien und Beispiele
- Corporate Actions: Definition, Arten und Auswirkungen
- Der Börsengang (IPO): Ein umfassender Leitfaden
-
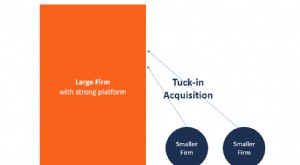 Tuck-in-Akquisitionen: Definition, Strategie und Vorteile
Eine Tuck-in-Akquisition bezeichnet den Kauf eines kleineren Unternehmens, das anschließend in die Plattform des Käufers integriert wird. Der Käufer ist meist ein großes Unternehmen mit der Infrastruk...
-
 IPOs verstehen: Der umfassende Leitfaden für Anleger
Kennen Sie den Trubel am Times Square in der Silvesternacht? Oder waren Sie sogar selbst kurz vor Mitternacht dort? Alle starren auf den großen Ball, der sich langsam senkt, und zählen die Sekunden m...